Chứng khoán 12/10: VN-Index mất hơn 14 điểm, ngân hàng và thép ngược dòng
VN-Index giảm 14,11 điểm trong phiên 12/10 khi VIC, VHM chịu áp lực bán. Dòng tiền vẫn tìm đến ngân hàng, thép và một số cổ phiếu bất động sản.
Cổ phiếu vốn hóa lớn kéo VN-Index về sát 1.720 điểm
Thị trường chứng khoán Việt Nam mở đầu tuần giao dịch ngày 12/10/2026 với diễn biến kém tích cực khi áp lực bán tại nhóm cổ phiếu vốn hóa lớn tiếp tục chi phối chỉ số. Tuy nhiên, sự phân hóa giữa các ngành cho thấy thị trường chưa rơi vào trạng thái bán tháo trên diện rộng.
Kết thúc phiên, VN-Index giảm 14,11 điểm, tương đương 0,81%, xuống 1.720,98 điểm. Trong khi đó, HNX-Index tăng 3,09 điểm lên 264,69 điểm; UPCoM-Index tăng 0,49 điểm, đạt 124,73 điểm. Chỉ số VN30-Index giảm 4,05 điểm xuống 1.869,38 điểm.
Đáng chú ý, sàn HoSE ghi nhận 158 mã tăng, 154 mã giảm và 60 mã đứng giá theo thống kê thị trường. Số lượng cổ phiếu tăng nhỉnh hơn số mã giảm, trái ngược với diễn biến tiêu cực của VN-Index. Điều này phản ánh mức độ ảnh hưởng lớn của một số cổ phiếu vốn hóa cao đối với chỉ số chung.
Tâm điểm gây sức ép thuộc về nhóm cổ phiếu Vingroup. VIC giảm 2,88%, VHM mất 3,18%, VRE giảm 1,73% và VPL giảm 2,23%. Riêng VIC lấy đi khoảng 10,42 điểm, trong khi VHM khiến VN-Index mất thêm 3,56 điểm. Như vậy, chỉ hai cổ phiếu VIC và VHM đã khiến chỉ số mất gần 14 điểm, tương đương phần lớn mức giảm của toàn thị trường.
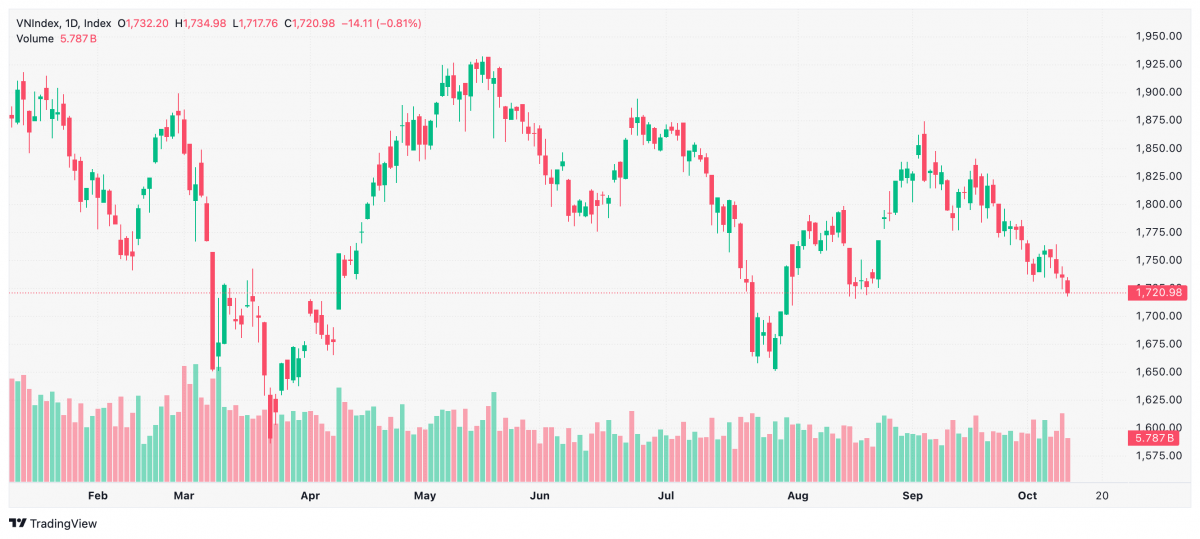 |
| Biểu đồ chứng khoán VN-Index phiên 12/10 |
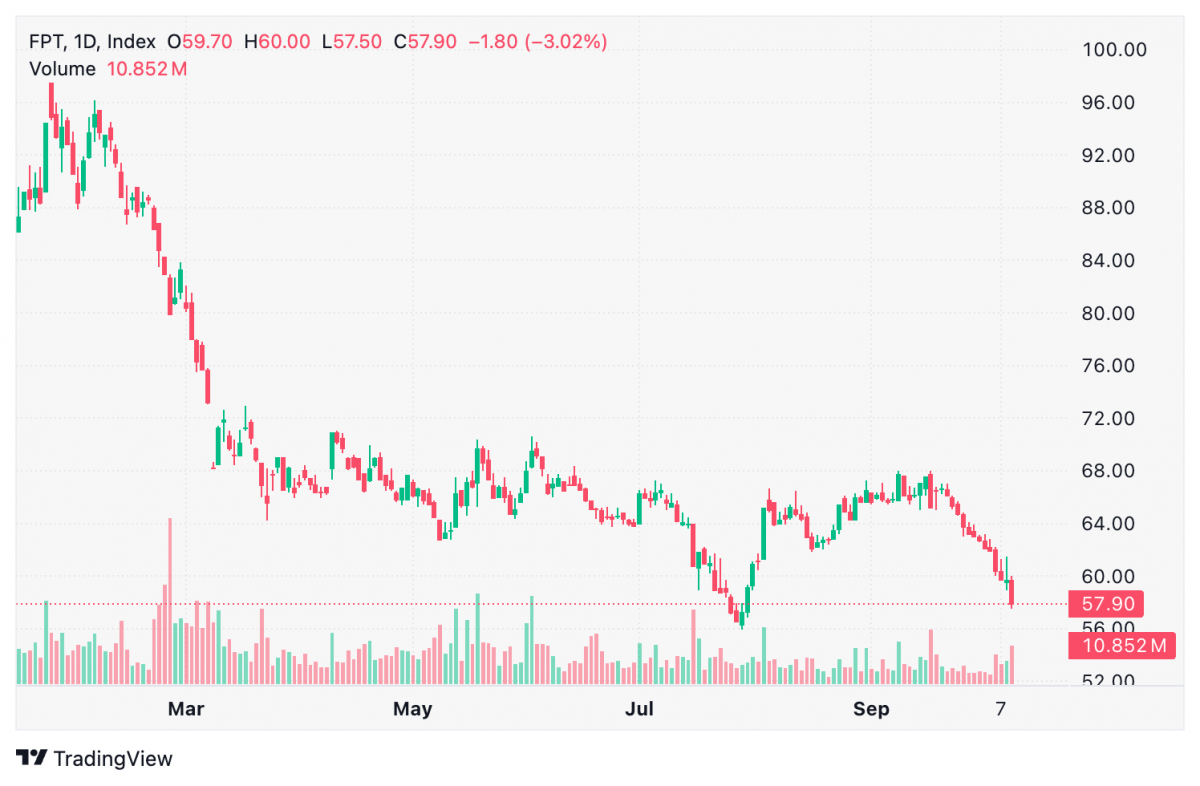
Không chỉ bất động sản, một số mã vốn hóa lớn cũng suy yếu khi GAS giảm 2,11%, SSB giảm 3,27%, FPT mất 1,38% và MSN giảm 1,48%. Động thái này khiến thị trường khó phục hồi dù nhiều nhóm ngành vẫn ghi nhận sắc xanh.
Thanh khoản tiếp tục phản ánh tâm lý thận trọng. Giá trị khớp lệnh trên HoSE đạt khoảng 10.645 tỷ đồng, trong khi tổng giá trị giao dịch gần 12.900 tỷ đồng; khối lượng chuyển nhượng khoảng 578 triệu cổ phiếu. Cần phân biệt giá trị khớp lệnh và tổng giá trị giao dịch khi so sánh thanh khoản giữa các phiên.
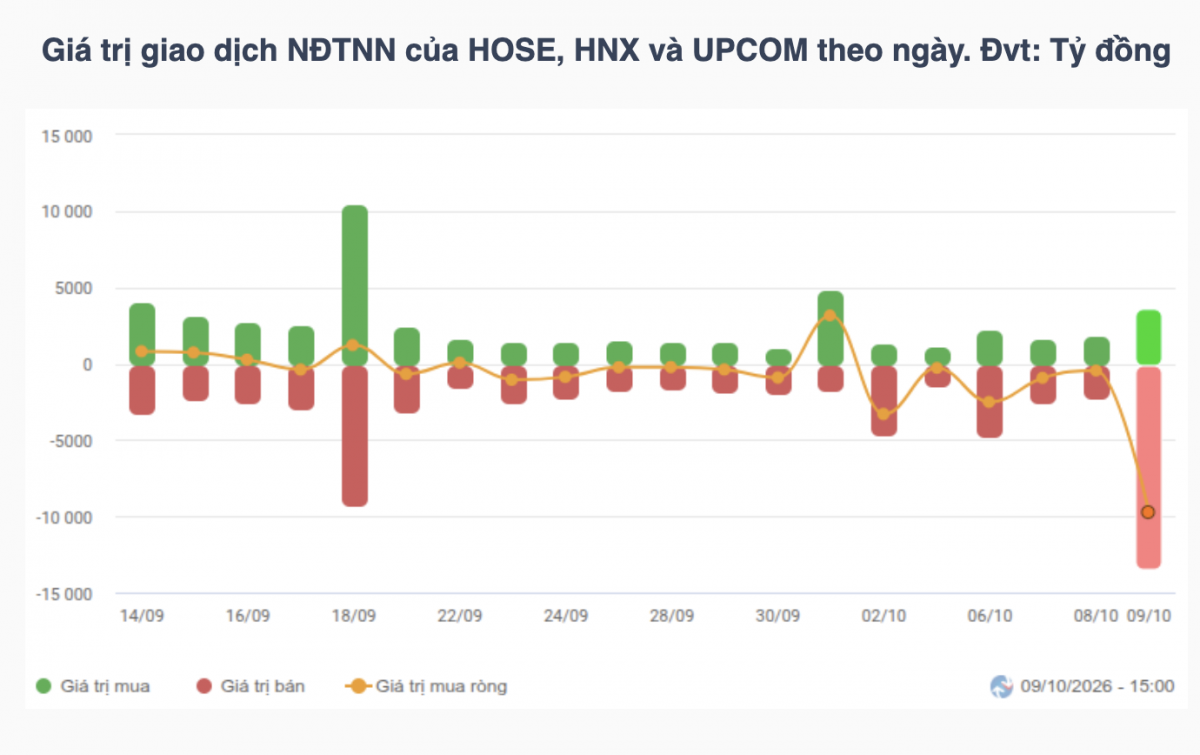
Giao dịch khối ngoại chưa có dấu hiệu cải thiện rõ rệt. Nhà đầu tư nước ngoài bán ròng khoảng 584 tỷ đồng trên HoSE và khoảng 616 tỷ đồng trên toàn thị trường. Áp lực bán tập trung tại TCB khoảng 115 tỷ đồng, PNJ khoảng 105 tỷ đồng và FPT khoảng 91 tỷ đồng. Ở chiều mua, HPG dẫn đầu với khoảng 129 tỷ đồng, tiếp đến là HDB và NVL.
Ngân hàng và thép giữ nhịp, công nghệ và logistics chịu áp lực
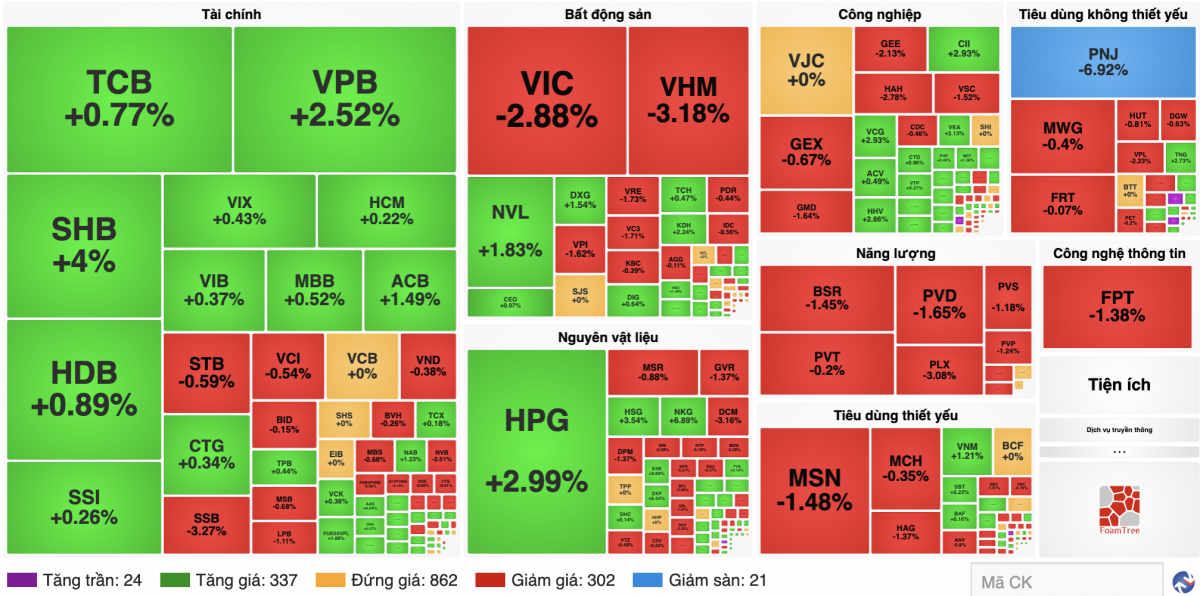
Nhóm ngân hàng nổi lên như một điểm tựa đáng kể. SHB tăng 4%, đóng cửa tại 10.400 đồng/cổ phiếu với hơn 40 triệu đơn vị giao dịch. VPB tăng 2,52%; ACB tăng 1,49%; NAB tăng 1,23%; HDB tăng 0,89%; TCB tăng 0,77% và MBB tăng 0,52%. Tuy nhiên, SSB giảm 3,27%, LPB mất 1,11% và một số mã như STB, BID, MSB kết phiên dưới tham chiếu.
Nhóm chứng khoán duy trì trạng thái phân hóa. VIX tăng 0,43%, SSI tăng 0,26%, trong khi VND giảm 0,38%. Một số cổ phiếu vốn hóa nhỏ hơn thu hút lực cầu như VFS tăng 3,13%, SBS tăng 2,56%, PSI tăng 2,63% và AAS tăng khoảng 4%.
Tại nhóm thép, NKG tăng 6,89%, HSG tăng 3,54%, HPG tăng 2,99%, VGS tăng 7,64% và TVN tăng 3,16%. Việc nhiều cổ phiếu cùng tăng cho thấy lực cầu quay lại nhóm ngành này, dù vẫn cần quan sát khả năng duy trì thanh khoản trong các phiên kế tiếp.
 |
| Nguồn finance.vietstock |
Ở lĩnh vực bất động sản, sự phân hóa tiếp tục thể hiện rõ. Trong khi nhóm cổ phiếu lớn thuộc Vingroup giảm mạnh, HQC tăng 4,64%, KDH tăng 2,24%, NVL tăng 1,83%, DXG tăng 1,54% và DIG tăng 0,64%. Cổ phiếu xây dựng, hạ tầng cũng khởi sắc với CII và VCG cùng tăng 2,93%, HHV tăng 2,86%, FCN tăng 2,45%.
Ngược lại, nhóm công nghệ và điện tử chịu áp lực điều chỉnh tại một số mã. FPT giảm 1,38%, CMG giảm 1%, GEE mất khoảng 2,1% và CTR giảm 0,29%. Riêng VGI tăng 1,56%, cho thấy cổ phiếu viễn thông không vận động đồng nhất.
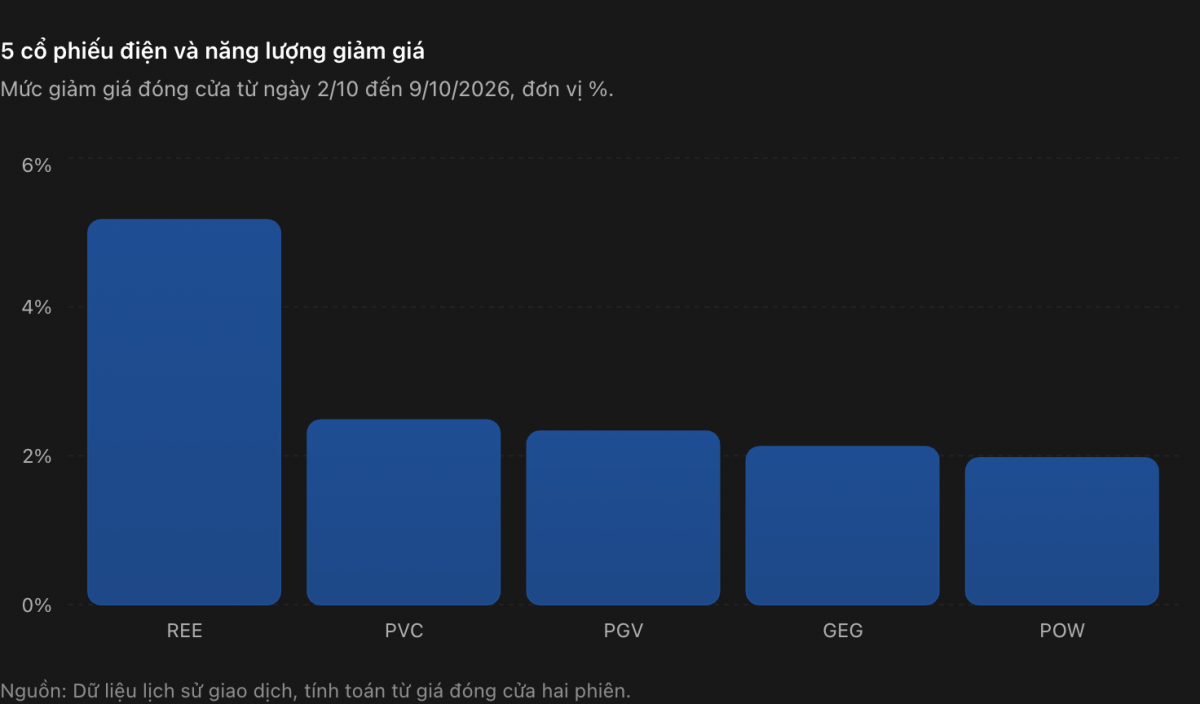
Nhóm logistics và vận tải biển giao dịch kém tích cực. GMD giảm khoảng 1,6%, HAH mất 2,8% và VSC giảm 1,5%. Ở lĩnh vực điện và năng lượng, diễn biến cũng trái chiều: NT2 tăng 1,97%, PC1 tăng 0,27%, trong khi POW giảm 0,40%, GAS giảm 2,11%, PLX giảm 3,08%, PVD mất 1,65% và BSR giảm 1,45%.
Nhóm bán lẻ, tiêu dùng ghi nhận sự đối lập khi FRT tăng 0,94%, VNM tăng 1,21%, nhưng MWG giảm 0,40% và MSN giảm 1,48%. Đáng chú ý, PNJ giảm sàn 6,92% xuống 18.150 đồng/cổ phiếu với gần 19,1 triệu đơn vị được chuyển nhượng, đảo chiều mạnh so với phiên cuối tuần trước.
Ở nhóm y tế, cổ phiếu dược phẩm IMP giảm 2,57% trong phiên 12/10. Thanh khoản tại nhiều mã dược không lớn, vì vậy chưa đủ cơ sở để khái quát xu hướng chung của toàn ngành chỉ từ biến động của một vài cổ phiếu.
Nhìn chung, phiên 12/10 cho thấy áp lực bán vẫn tập trung ở một số cổ phiếu có sức ảnh hưởng lớn, trong khi ngân hàng, thép và xây dựng tiếp tục thu hút dòng tiền. Việc VN-Index lùi về vùng 1.720 điểm, thanh khoản thấp và khối ngoại bán ròng là những yếu tố cần theo dõi trước khi đánh giá khả năng hình thành nhịp hồi phục bền vững.
Đình Tưởng