Nhận định chứng khoán 28/10: VN-Index có thể tiếp tục giằng co
Sau hai phiên giảm liên tiếp, VN-Index đứng trước phép thử thanh khoản tại vùng 1.760 điểm. Khả năng vượt 1.780 điểm vẫn cần sự đồng thuận của nhóm trụ.
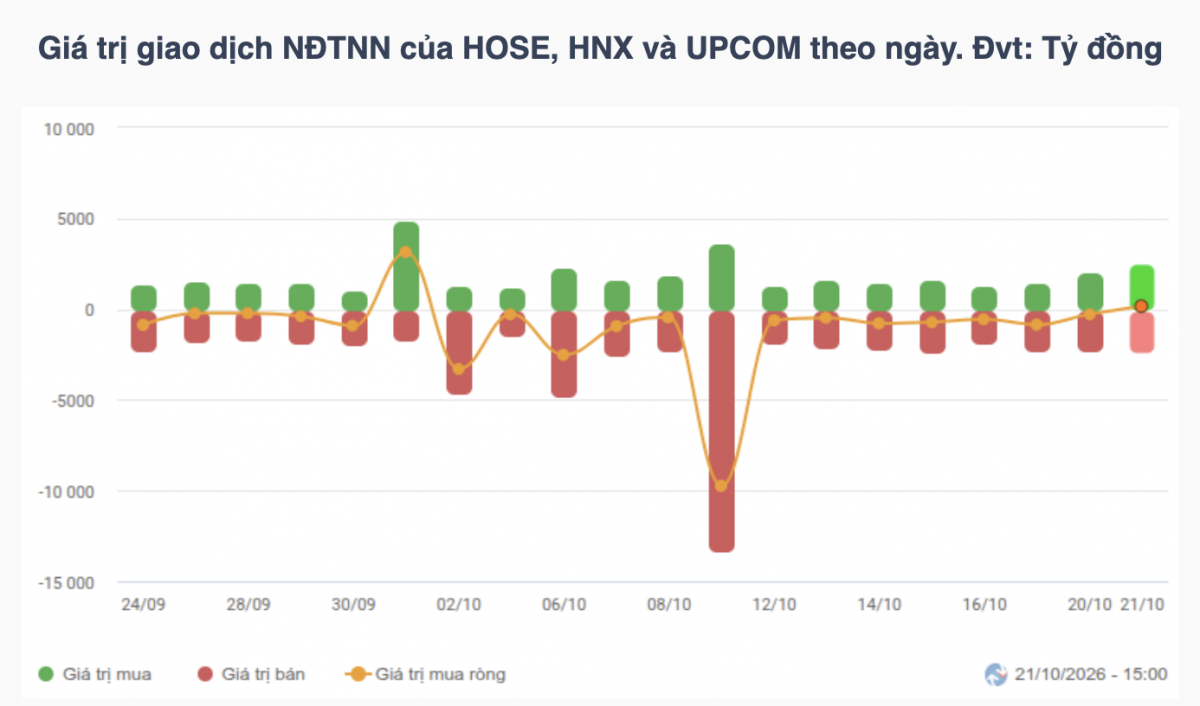
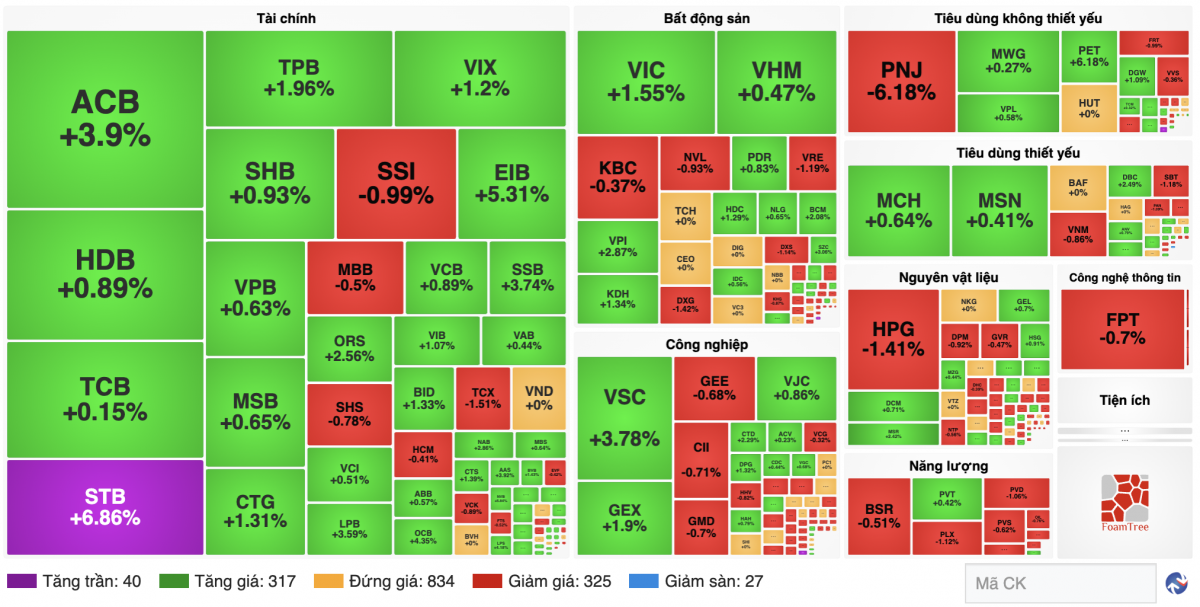
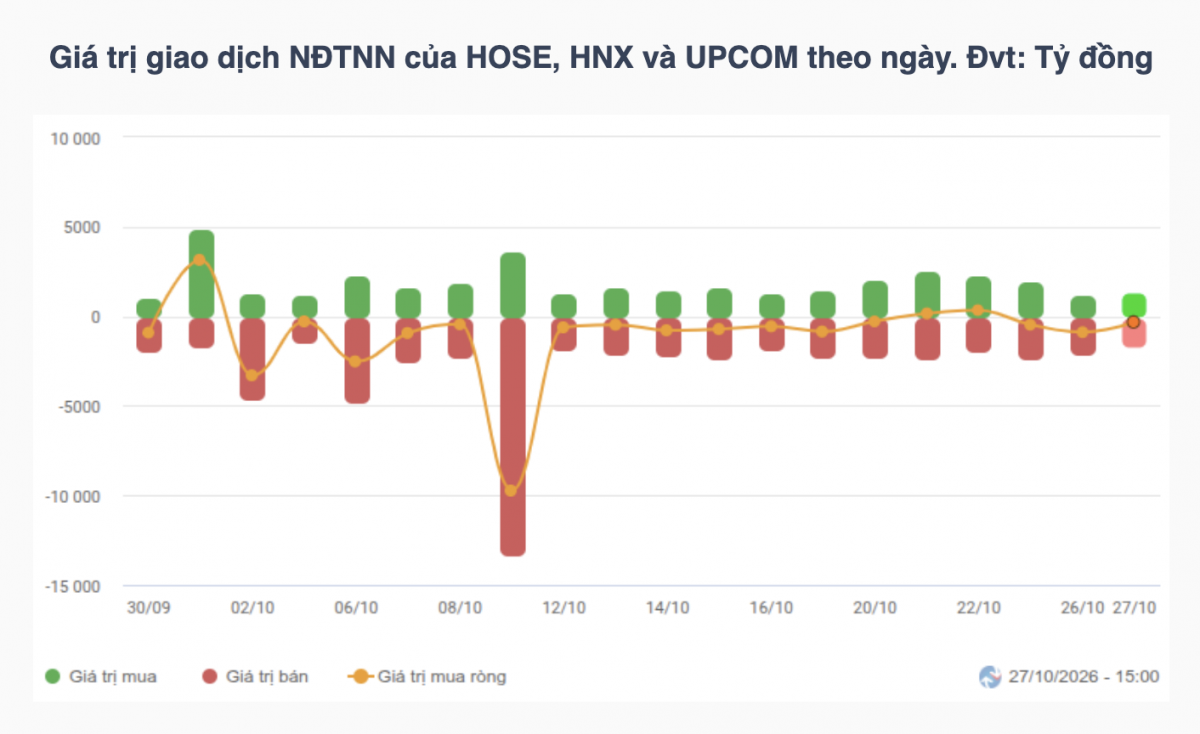
Thị trường chứng khoán bước vào phiên 28/10/2026 với trạng thái nghiêng về tích lũy sau hai ngày điều chỉnh. VN-Index chốt phiên 27/10 ở mức 1.761,87 điểm, giảm 1,68 điểm; giá trị giao dịch trên HOSE đạt 13.922,3 tỷ đồng nhưng phần khớp lệnh chỉ ước khoảng 10.251 tỷ đồng. Số mã giảm nhiều hơn số mã tăng, trong khi lực đỡ đáng kể tập trung vào VIC.
Từ dữ liệu hiện có, kịch bản cơ sở cho phiên 28/10 là chỉ số tiếp tục rung lắc và phân hóa. Đây là đánh giá trước giờ giao dịch, không phải dự báo chắc chắn về điểm đóng cửa. Sự cải thiện của thanh khoản khớp lệnh, độ rộng và nhóm ngân hàng mới là điều kiện quan trọng để thị trường có cơ hội lấy lại đà tăng.
VN-Index đứng trước ba kịch bản tại vùng 1.760 điểm
Trong báo cáo công bố chiều 27/10, Chứng khoán Asean đánh giá vùng 1.760–1.770 điểm là khu vực cần theo dõi trong ngắn hạn và 1.780–1.790 điểm là kháng cự. Công ty cho rằng chỉ báo RSI quanh 54 điểm chưa phản ánh trạng thái quá mua, nhưng chỉ báo dòng tiền MFI ở mức 39 cho thấy sức mua còn dè dặt.
Chứng khoán Kirin (CSI) lưu ý đường trung bình MA50 quanh 1.772 điểm đang tạo lực cản, đồng thời nêu khả năng VN-Index kiểm định vùng 1.740 điểm trong một nhịp tích lũy sâu hơn. Chứng khoán ACB (ACBS) nhận định chỉ số có thể rung lắc dưới vùng kháng cự 1.780–1.800 điểm. Như vậy, các tổ chức không cùng khẳng định một hướng đi, nhưng đều coi việc kiểm tra cung cầu tại các mốc kỹ thuật gần là yếu tố quyết định.
 |
Ở góc nhìn tích cực hơn, Chứng khoán Tiên Phong (TPBS) lưu ý khối lượng khớp lệnh trong hai phiên giảm 26–27/10 thấp hơn ba phiên tăng liền trước, trong khi VN-Index vẫn trên EMA10 và EMA20. Theo đánh giá này, nhịp điều chỉnh chưa nhất thiết đồng nghĩa một đợt bán tháo mới. Tuy nhiên, để tín hiệu hồi phục thuyết phục, sức mua phải lan sang nhiều mã thay vì chỉ tập trung vào một cổ phiếu vốn hóa lớn.
Kịch bản trung tính: VN-Index dao động quanh khu vực 1.760–1.780 điểm, tiếp tục có những nhịp xanh đỏ đan xen. Đây là khả năng phù hợp với bối cảnh thanh khoản chưa bứt phá và dòng tiền vẫn tìm kiếm cổ phiếu có kết quả kinh doanh quý III khả quan.
Kịch bản tích cực: chỉ số giữ được vùng 1.760 điểm, vượt trở lại khu vực MA50 quanh 1.772 điểm, đồng thời ngân hàng, chứng khoán và các mã dẫn dắt cải thiện độ rộng. Nếu giá trị khớp lệnh tăng và khối ngoại giảm áp lực bán, chỉ số có cơ sở thử thách 1.780–1.790 điểm; khu vực 1.800 điểm sẽ là kháng cự kế tiếp, không phải mục tiêu chắc chắn đạt trong một phiên.
Kịch bản thận trọng: áp lực bán lan rộng khiến VN-Index không giữ được khu vực 1.760 điểm. Khi đó, vùng 1.740–1.750 điểm có thể trở thành nơi kiểm tra lực cầu tiếp theo, với khu vực quanh 1.735 điểm là mốc kỹ thuật cần lưu ý theo đánh giá trước đó của SHS. Việc mốc hỗ trợ bị xuyên thủng cần được đối chiếu với khối lượng giao dịch, tránh kết luận xu hướng chỉ từ dao động trong phiên.
Dòng tiền theo nhóm ngành và chiến lược quản trị rủi ro
Ngân hàng là nhóm cần quan sát đầu tiên. Phiên 27/10, LPB giảm khoảng 2,54%, VPB giảm 1,69%, trong khi MSB tăng 1,61% và VIB tăng 1,08%. Nếu các cổ phiếu lớn như BID, CTG, TCB, VPB đồng loạt ổn định, khả năng nâng đỡ VN-Index sẽ khác với tình huống chỉ một số mã ngân hàng tăng đơn lẻ. Ở nhóm chứng khoán, VIX, VND và TCX vừa điều chỉnh; diễn biến của SSI, HCM, SHS và thanh khoản thị trường sẽ giúp đánh giá liệu dòng tiền có quay lại nhóm môi giới hay không.
 |
Bất động sản cần tách nhóm trụ và nhóm doanh nghiệp có rủi ro riêng. VIC đã tăng 1,35% ngày 27/10, song DXS, HDC và DIG giảm giá. Một phiên VN-Index xanh nhờ VIC không tự động đồng nghĩa cổ phiếu bất động sản hồi phục trên diện rộng. Diễn biến VHM, VRE, KBC, TCH, DXG và DIG cần được đối chiếu với lực mua thực tế cùng thông tin công bố của từng doanh nghiệp.
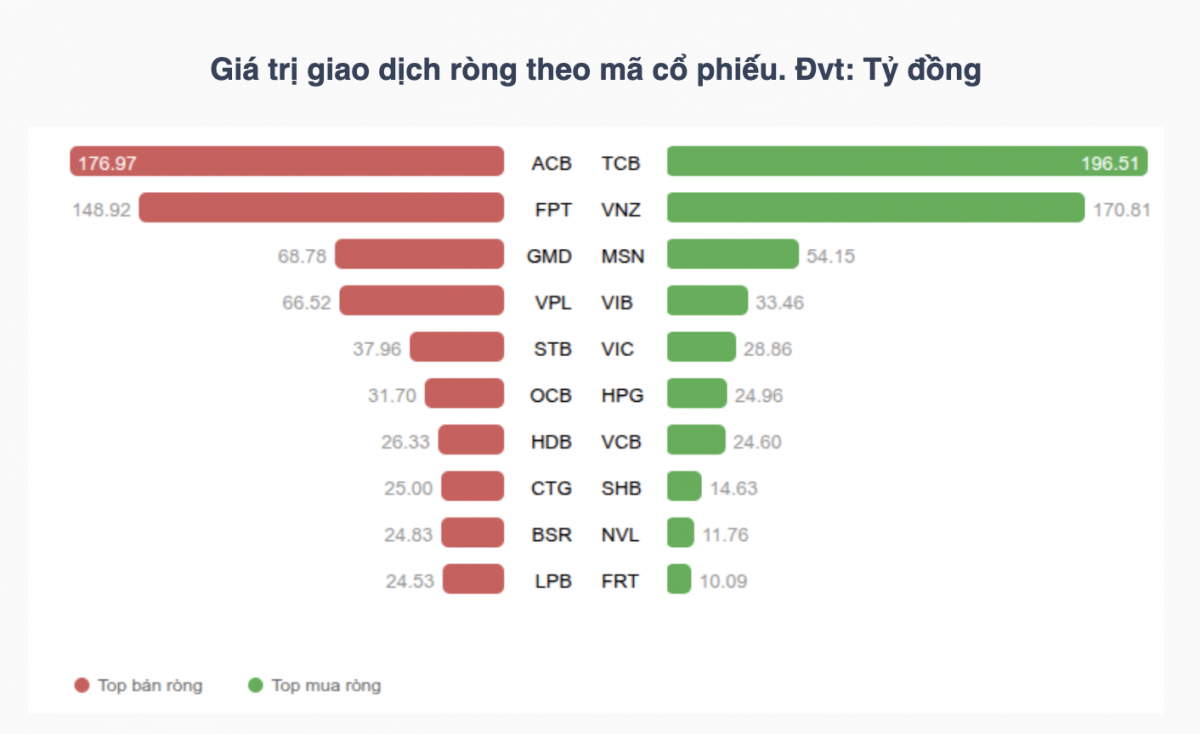
Với công nghệ, FPT vừa giảm 1,07% và bị khối ngoại bán ròng gần 149 tỷ đồng. VNZ lại được khối ngoại mua ròng khoảng 171 tỷ đồng, cho thấy luồng vốn khác nhau giữa các doanh nghiệp công nghệ và Internet. Nhà đầu tư cũng có thể theo dõi các doanh nghiệp liên quan hạ tầng số và viễn thông như CTR, VGI, cùng nhóm thiết bị và phân phối công nghệ như DGW, PET; tuy nhiên, các mã này phải được đánh giá bằng dữ liệu giá và kết quả kinh doanh riêng, không suy diễn từ diễn biến FPT.
Trong bán lẻ, MWG tăng khoảng 1,2% nhưng PNJ giảm 2,29% ở phiên gần nhất; FRT và DGW là những mã cần quan sát thêm về nhu cầu tiêu dùng, biên lợi nhuận và dòng tiền. Logistics và cảng biển có tín hiệu kém thuận lợi hơn khi GMD giảm 3,25%, VSC giảm 1,38%. Diễn biến GMD, VSC, HAH và nhóm vận tải như PVT cần gắn với triển vọng sản lượng, cước vận tải và số liệu tài chính quý III thay vì chỉ dựa vào một phiên tăng giảm.
Đối với điện, các mã POW, NT2, REE và PC1 đáng theo dõi dưới góc độ sản lượng huy động, giá đầu vào và tiến độ dự án. Nhóm dầu khí vừa chịu áp lực rõ hơn: GAS giảm gần 2%, BSR giảm 1,7%, PVD giảm 1,3% và PVT giảm khoảng 1,9% ngày 27/10. Khả năng ổn định của GAS, BSR, PLX, PVS và PVD sẽ là một phép thử với dòng tiền ở nhóm năng lượng.
Với dược phẩm và y tế, có thể đặt DHG, IMP và DBD trong danh sách giám sát kết quả kinh doanh quý III cùng biên lợi nhuận, nhu cầu dược phẩm và chi phí nguyên liệu. Đối với những nhóm điện, viễn thông và y tế chưa có dữ liệu chốt giá từng mã được xác nhận trong bộ nguồn đối chiếu, bài nhận định không gán tỷ lệ tăng giảm của phiên 27/10 hoặc khẳng định xu hướng toàn ngành.
Chứng khoán Asean đề xuất duy trì tỷ trọng ở mức trung bình, còn SHS nhấn mạnh việc cơ cấu các mã yếu và ưu tiên doanh nghiệp có nền tảng cơ bản tốt. Với nhà đầu tư ngắn hạn, việc gia tăng vị thế chỉ nên đặt trong điều kiện xuất hiện tín hiệu cải thiện đồng thời ở thanh khoản khớp lệnh, độ rộng và khả năng giữ hỗ trợ; tránh dùng đòn bẩy cao khi chỉ số còn dao động gần vùng kháng cự.
Phiên 28/10 vì thế không chỉ là cuộc thử sức của VN-Index với mốc 1.780 điểm. Điều đáng quan tâm hơn là liệu dòng tiền có rời khỏi trạng thái nâng đỡ một vài cổ phiếu lớn để lan sang ngân hàng, chứng khoán, công nghệ, bán lẻ, logistics, năng lượng và các doanh nghiệp công bố kết quả kinh doanh tích cực hay không. Nếu sự đồng thuận chưa xuất hiện, kịch bản tích lũy và rung lắc vẫn cần được ưu tiên trong quản trị rủi ro.
Đình Tưởng