Nam A Bank Đắk Lắk còn thiếu hồ sơ chứng minh mục đích vay
Thanh tra Ngân hàng Nhà nước chỉ ra một số tồn tại tại Nam A Bank chi nhánh Đắk Lắk, trong đó có trường hợp hồ sơ thẩm định, tái thẩm định chưa đầy đủ và việc kiểm tra sử dụng vốn vay còn ghi chung chung.
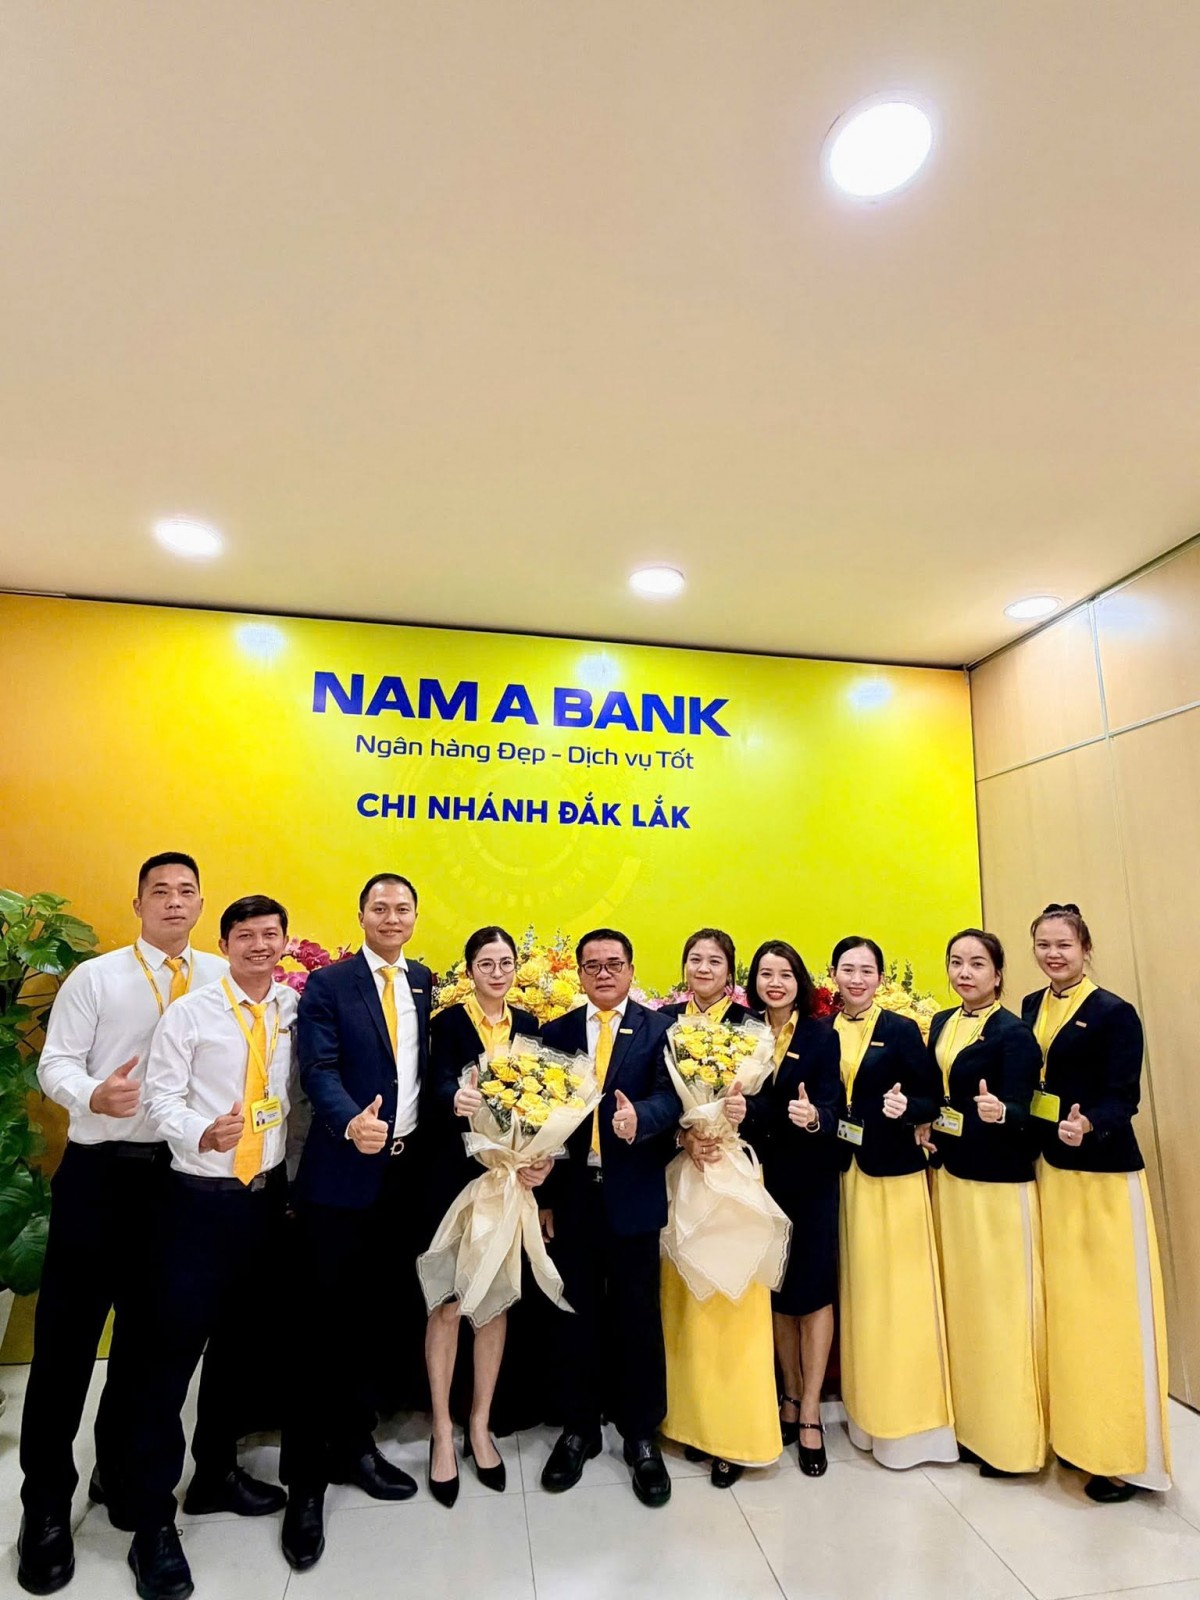 |
| Ảnh đội ngũ nhân sự Nam A Bank Đắk Lắk đón lãnh đạo mới. |
Nam A Bank Đắk Lắk còn thiếu hồ sơ chứng minh mục đích vay
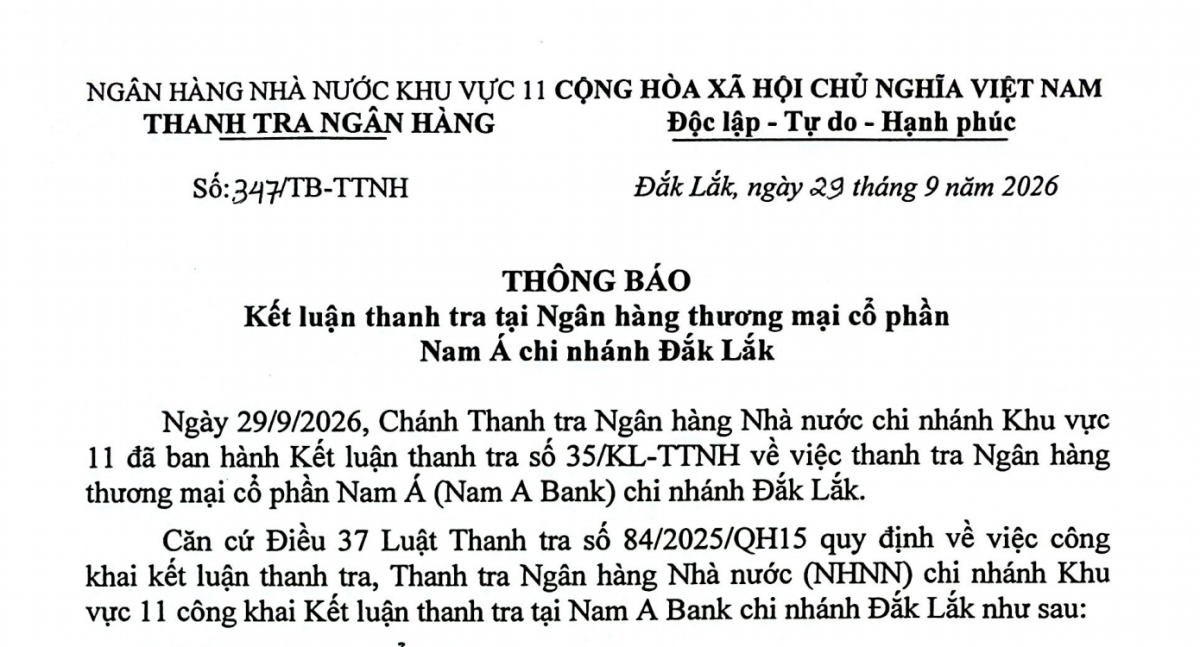
Thanh tra Ngân hàng Nhà nước chi nhánh Khu vực 11 vừa công khai kết luận thanh tra tại Ngân hàng thương mại cổ phần Nam Á, Nam A Bank, chi nhánh Đắk Lắk. Kết quả cho thấy chi nhánh cơ bản chấp hành quy định về cho vay khách hàng, phân loại nợ và trích lập dự phòng, song vẫn còn một số tồn tại trong hồ sơ tín dụng và kiểm tra việc sử dụng vốn vay.
Thông báo số 347/TB-TTNH được ban hành ngày 29/9/2026, trên cơ sở Kết luận thanh tra số 35/KL-TTNH cùng ngày của Chánh Thanh tra Ngân hàng Nhà nước chi nhánh Khu vực 11.
Theo tài liệu, Nam A Bank chi nhánh Đắk Lắk được thành lập theo Nghị quyết số 632/2015/NQQT-NHNA ngày 26/8/2015 của Hội đồng quản trị Nam A Bank và chính thức hoạt động từ ngày 18/5/2016.
Trụ sở chi nhánh hiện đặt tại số 166, 168, 170 đường Lê Hồng Phong, phường Buôn Ma Thuột, tỉnh Đắk Lắk. Đến thời điểm thanh tra, chi nhánh có 4 phòng, bộ phận nghiệp vụ và 3 phòng giao dịch trực thuộc, gồm Ea H'leo, Krông Búk và Krông Pắk. Tổng nhân sự của chi nhánh là 118 người.
Theo kết quả thanh tra, Nam A Bank chi nhánh Đắk Lắk cơ bản chấp hành quy định về cho vay khách hàng theo Luật Các tổ chức tín dụng năm 2010, Luật Các tổ chức tín dụng năm 2024 và Thông tư số 39/2016/TT-NHNN quy định về hoạt động cho vay của tổ chức tín dụng, chi nhánh ngân hàng nước ngoài đối với khách hàng. Tuy nhiên, cơ quan thanh tra phát hiện một số tồn tại trong quá trình cấp tín dụng.
Cụ thể, một số trường hợp đã thực hiện thẩm định, tái thẩm định và quyết định cho vay nhưng chưa thu thập đầy đủ, kịp thời tài liệu chứng minh quy mô dự án hoặc phương án sử dụng vốn vay của khách hàng.
Đây là một trong những nội dung được cơ quan thanh tra yêu cầu chi nhánh chấn chỉnh. Việc thu thập đầy đủ hồ sơ giúp ngân hàng có cơ sở đánh giá nhu cầu vốn, phương án sản xuất kinh doanh và khả năng trả nợ của khách hàng trước khi quyết định cấp tín dụng.
Thanh tra cũng chỉ ra tồn tại trong khâu kiểm tra sau cho vay. Theo thông báo, biên bản kiểm tra sử dụng vốn vay sau cho vay tại một số trường hợp còn ghi chung chung, chưa phản ánh cụ thể, chi tiết việc khách hàng sử dụng vốn vay. Bên cạnh đó, chi nhánh chưa thu thập đầy đủ, kịp thời tài liệu chứng minh mục đích sử dụng vốn vay của một số khách hàng.
Kiểm tra sau giải ngân là khâu quan trọng trong quản trị tín dụng, giúp tổ chức tín dụng theo dõi dòng vốn có được sử dụng đúng mục đích theo hồ sơ vay hay không. Vì vậy, việc hồ sơ kiểm tra chưa thể hiện cụ thể tình hình sử dụng vốn có thể làm giảm khả năng theo dõi và kiểm soát khoản vay.
 |
| Nam A Bank Đắk Lắk còn thiếu hồ sơ chứng minh mục đích vay. |
Phân loại nợ, trích lập dự phòng đúng quy định
Ở nội dung phân loại nợ và xử lý rủi ro tín dụng, kết quả thanh tra ghi nhận Nam A Bank chi nhánh Đắk Lắk đã thực hiện phân loại nợ, trích lập dự phòng và sử dụng dự phòng để xử lý rủi ro tín dụng theo quy định.
Cơ quan thanh tra dẫn chiếu Thông tư số 31/2024/TT-NHNN ngày 30/6/2024 của Ngân hàng Nhà nước và Nghị định số 86/2024/NĐ-CP ngày 11/7/2024 của Chính phủ.
Kết quả này cho thấy những tồn tại được nêu trong thông báo tập trung chủ yếu vào một số khâu của quy trình cho vay, gồm thu thập hồ sơ phục vụ thẩm định và tái thẩm định, cũng như kiểm tra, chứng minh mục đích sử dụng vốn sau khi giải ngân.
Đối với công tác xử lý nợ xấu và ngoại bảng sau khi xử lý rủi ro tín dụng, Nam A Bank chi nhánh Đắk Lắk đã triển khai các biện pháp xử lý, thu hồi nợ xấu.
Theo cơ quan thanh tra, chi nhánh đã thực hiện thủ tục khởi kiện khách hàng ra Tòa án, đồng thời phối hợp với Thi hành án dân sự để xử lý tài sản bảo đảm nhằm thu hồi nợ.
Yêu cầu chấn chỉnh quy trình thẩm định và kiểm tra sau vay
Từ kết quả thanh tra, Chánh Thanh tra Ngân hàng Nhà nước chi nhánh Khu vực 11 yêu cầu Hội sở Nam A Bank và Nam A Bank chi nhánh Đắk Lắk thực hiện các biện pháp khắc phục.
Trước hết, ngân hàng phải chấn chỉnh, rút kinh nghiệm trong việc đề xuất, thẩm định, tái thẩm định và phê duyệt cho vay. Chi nhánh phải tăng cường công tác kiểm tra, giám sát và theo dõi chặt chẽ để thu hồi nợ đối với các khoản vay chưa thu thập đầy đủ, kịp thời tài liệu chứng minh quy mô dự án, phương án sản xuất kinh doanh và nguồn thu nhập dùng để trả nợ.
Cơ quan thanh tra đồng thời yêu cầu Nam A Bank chi nhánh Đắk Lắk rà soát và đề nghị khách hàng bổ sung đầy đủ tài liệu, chứng từ chứng minh mục đích sử dụng vốn vay đối với những trường hợp hồ sơ còn thiếu.
Như vậy, kết luận thanh tra không xác định Nam A Bank chi nhánh Đắk Lắk vi phạm toàn bộ quy trình cấp tín dụng. Văn bản ghi nhận chi nhánh cơ bản chấp hành quy định về cho vay, phân loại nợ và trích lập dự phòng, đồng thời chỉ rõ những khâu cần chấn chỉnh để hồ sơ tín dụng và hoạt động kiểm tra sau giải ngân đầy đủ hơn.
Thế Kiên