Thông tư 50 siết chuẩn an toàn ngân hàng theo Basel III
Thông tư 50/2026/TT-NHNN bổ sung các tỷ lệ LCR, NSFR, LEV và điều chỉnh cách tính LDR, tạo lộ trình đưa chuẩn an toàn hoạt động của ngân hàng Việt Nam gần hơn với Basel III.
| Ngân hàng Nhà nước và Mastercard hợp tác chống gian lận thanh toán số SIMO giúp ngăn chặn giao dịch nghi lừa đảo như thế nào? Tăng trưởng tín dụng ngân hàng 9 tháng đầu năm 2026 |
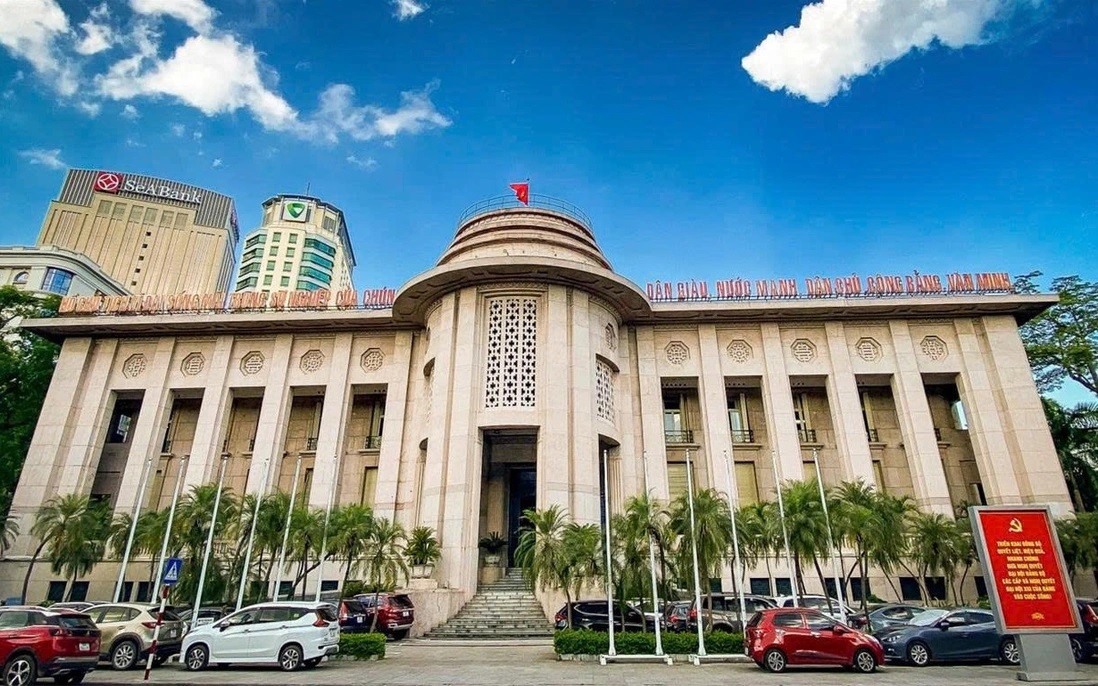 |
| Thông tư 50 siết chuẩn an toàn ngân hàng theo Basel III. |
Thêm ba thước đo an toàn theo chuẩn quốc tế
Ngân hàng Nhà nước vừa ban hành Thông tư 50/2026/TT-NHNN quy định các giới hạn, tỷ lệ bảo đảm an toàn trong hoạt động của ngân hàng thương mại và chi nhánh ngân hàng nước ngoài. Văn bản đưa thêm các công cụ quản trị thanh khoản và đòn bẩy theo định hướng Basel III vào khuôn khổ quản lý tại Việt Nam.
Theo thông tin công bố, Thông tư 50 gồm 3 chương, 38 điều và 4 phụ lục. Văn bản được xây dựng trên cơ sở kế thừa một số quy định của Thông tư 22/2019/TT-NHNN ngày 15/11/2019 và tham khảo hướng dẫn mới của Ủy ban Basel cùng kinh nghiệm quốc tế.
Một trong những thay đổi quan trọng là sự xuất hiện của ba tỷ lệ gồm tỷ lệ khả năng thanh khoản LCR, tỷ lệ nguồn vốn ổn định ròng NSFR và tỷ lệ đòn bẩy LEV. Thông tư cũng hướng dẫn lại phương pháp tính tỷ lệ dư nợ cho vay so với tổng tiền gửi LDR nhằm phản ánh sát hơn bản chất kinh tế của chỉ tiêu này.
LCR, hay tỷ lệ khả năng thanh khoản, là thước đo khả năng ngân hàng duy trì lượng tài sản có tính thanh khoản cao để ứng phó với nhu cầu dòng tiền trong giai đoạn căng thẳng ngắn hạn.
NSFR, tức tỷ lệ nguồn vốn ổn định ròng, nhìn vào cấu trúc nguồn vốn trong thời gian dài hơn. Chỉ tiêu này đặt yêu cầu ngân hàng phải duy trì nguồn vốn ổn định tương xứng với đặc điểm tài sản và hoạt động của mình.
LEV, hay tỷ lệ đòn bẩy, bổ sung một lớp kiểm soát đối với mức độ sử dụng đòn bẩy của ngân hàng.
Việc đưa ba chỉ tiêu này vào quy định giúp cách đánh giá an toàn ngân hàng mở rộng từ các giới hạn truyền thống sang khả năng chịu đựng rủi ro thanh khoản và cấu trúc nguồn vốn.
Lộ trình bắt đầu từ ngày 1/12/2026
Thông tư 50 có hiệu lực từ ngày 1/12/2026. Từ thời điểm này, những ngân hàng có năng lực và hệ thống quản trị tốt có thể đăng ký triển khai sớm theo lộ trình quy định tại Thông tư. Các ngân hàng cũng có thể áp dụng ngay ngưỡng 100% đối với LCR và NSFR.
Đây là cơ chế cho phép tổ chức tín dụng đủ khả năng chủ động chuyển sang chuẩn quản trị mới thay vì phải chờ đến thời điểm áp dụng bắt buộc.
Mốc tiếp theo là ngày 1/10/2028. Từ thời điểm này, tất cả ngân hàng chưa đăng ký triển khai sớm phải áp dụng LCR và NSFR theo Thông tư 50.
Riêng tỷ lệ đòn bẩy LEV chưa được áp dụng bắt buộc ngay theo cùng lộ trình. Các ngân hàng chỉ phải thực hiện chỉ tiêu này khi có quyết định của Thống đốc Ngân hàng Nhà nước.
Như vậy, các ngân hàng có gần hai năm kể từ thời điểm Thông tư có hiệu lực đến mốc áp dụng LCR và NSFR bắt buộc. Khoảng thời gian này cho phép tổ chức tín dụng chuẩn bị hệ thống dữ liệu, cơ cấu tài sản, nguồn vốn và quy trình quản trị cần thiết.
Một số tỷ lệ cũ sẽ dần được thay thế
Thông tư 50 cũng thiết kế cơ chế chuyển tiếp giữa hệ thống chỉ tiêu hiện hành và các chuẩn thanh khoản mới. Trong thời gian ngân hàng đã áp dụng LCR và NSFR nhưng chưa đạt ngưỡng 100%, ngân hàng phải tính toán và tuân thủ LDR theo Thông tư 50.
Trong giai đoạn này, ngân hàng không còn phải áp dụng một số tỷ lệ theo Thông tư 22/2019/TT-NHNN, gồm tỷ lệ khả năng chi trả, tỷ lệ tối đa nguồn vốn ngắn hạn được sử dụng để cho vay trung hạn và dài hạn, cùng LDR theo Thông tư 22.
Khi ngân hàng đạt mức tuân thủ 100% đối với cả LCR và NSFR, ngân hàng cũng không còn phải tuân thủ LDR quy định tại Thông tư 50.
Cách thiết kế này cho thấy cơ quan quản lý không đặt thêm một lớp chỉ tiêu mới lên toàn bộ hệ thống cũ. Thay vào đó, các thước đo quản trị thanh khoản mới sẽ từng bước thay thế một số tỷ lệ đang được áp dụng khi ngân hàng đáp ứng đầy đủ điều kiện.
Hai chỉ tiêu LCR và NSFR nhìn vào hai khoảng thời gian khác nhau của rủi ro thanh khoản.
LCR tập trung vào khả năng chống chịu trước áp lực thanh khoản trong ngắn hạn. NSFR chú trọng sự ổn định của cấu trúc nguồn vốn trong thời gian dài hơn.
Việc sử dụng đồng thời hai chỉ tiêu giúp cơ quan quản lý và bản thân ngân hàng nhìn rõ hơn khả năng ứng phó với những tình huống dòng tiền căng thẳng cũng như mức độ bền vững của nguồn vốn tài trợ cho tài sản.
Đây cũng là lý do các chuẩn thanh khoản này trở thành một phần quan trọng trong khuôn khổ Basel III.
Theo thông cáo về Thông tư 50, việc ban hành văn bản nhằm tiếp tục hoàn thiện và củng cố khuôn khổ pháp lý về quản trị rủi ro an toàn trong ngành ngân hàng, từng bước đưa quy định an toàn của Việt Nam tiệm cận Basel III, bộ tiêu chuẩn đang được áp dụng rộng rãi trên thế giới.
Áp lực chuyển đổi sẽ nằm ở quản trị dữ liệu và nguồn vốn
Việc áp dụng LCR và NSFR không đơn thuần là bổ sung hai phép tính. Các ngân hàng sẽ phải theo dõi chi tiết hơn chất lượng tài sản thanh khoản, kỳ hạn dòng tiền, mức độ ổn định của nguồn vốn và cấu trúc bảng cân đối.
Điều này có thể tạo áp lực nâng cấp hệ thống quản trị dữ liệu và quản lý tài sản, nguồn vốn tại những ngân hàng chưa chuẩn bị đầy đủ cho các yêu cầu theo Basel III.
Ở chiều ngược lại, một hệ thống quản trị thanh khoản chặt chẽ hơn có thể giúp ngân hàng nhận diện sớm rủi ro mất cân đối giữa nguồn vốn và tài sản, từ đó tăng khả năng chống chịu khi thị trường xuất hiện biến động.
Việc cho phép các ngân hàng có năng lực quản trị tốt đăng ký áp dụng sớm cũng tạo ra một giai đoạn chuyển đổi có phân tầng. Nhóm sẵn sàng có thể đi trước, trong khi những ngân hàng còn lại có thời gian chuẩn bị đến mốc bắt buộc từ tháng 10/2028.
Thêm một bước đưa hệ thống ngân hàng gần Basel III
Thông tư 50 cho thấy cách tiếp cận quản lý an toàn ngân hàng tại Việt Nam đang chuyển dần sang khuôn khổ dựa nhiều hơn vào khả năng quản trị rủi ro thanh khoản, nguồn vốn và đòn bẩy.
Thay đổi này có ý nghĩa lớn hơn việc bổ sung một số tỷ lệ kỹ thuật. Khi LCR và NSFR được áp dụng rộng rãi, ngân hàng phải nhìn sâu hơn vào khả năng tồn tại trong tình huống căng thẳng và tính bền vững của cấu trúc nguồn vốn.
Từ ngày 1/12/2026 đến trước ngày 1/10/2028 sẽ là giai đoạn chuyển tiếp quan trọng. Đây là khoảng thời gian các ngân hàng có thể chuẩn bị và triển khai sớm trước khi LCR và NSFR trở thành yêu cầu áp dụng đối với toàn bộ ngân hàng thuộc phạm vi điều chỉnh chưa đăng ký thực hiện trước hạn.
| 4 mốc cần nhớ về Thông tư 50 30/9/2026: Ngân hàng Nhà nước công bố thông tin về việc ban hành Thông tư 50/2026/TT-NHNN. 1/12/2026: Thông tư chính thức có hiệu lực. Từ 1/12/2026: Ngân hàng có năng lực và quản trị tốt có thể đăng ký áp dụng sớm theo lộ trình hoặc áp dụng ngay ngưỡng 100% đối với LCR và NSFR. 1/10/2028: Các ngân hàng chưa đăng ký áp dụng sớm phải thực hiện LCR và NSFR theo Thông tư 50. |
Thế Kiên