Bank of America bị phạt hơn 1,2 tỷ USD vì vi phạm chống rửa tiền
Bank of America đối mặt khoản phạt hơn 1,2 tỷ USD sau khi cơ quan quản lý Mỹ phát hiện ngân hàng không báo cáo hơn 5 tỷ USD giao dịch đáng ngờ, đồng thời kéo dài nhiều năm những sai phạm trong hệ thống kiểm soát rửa tiền.
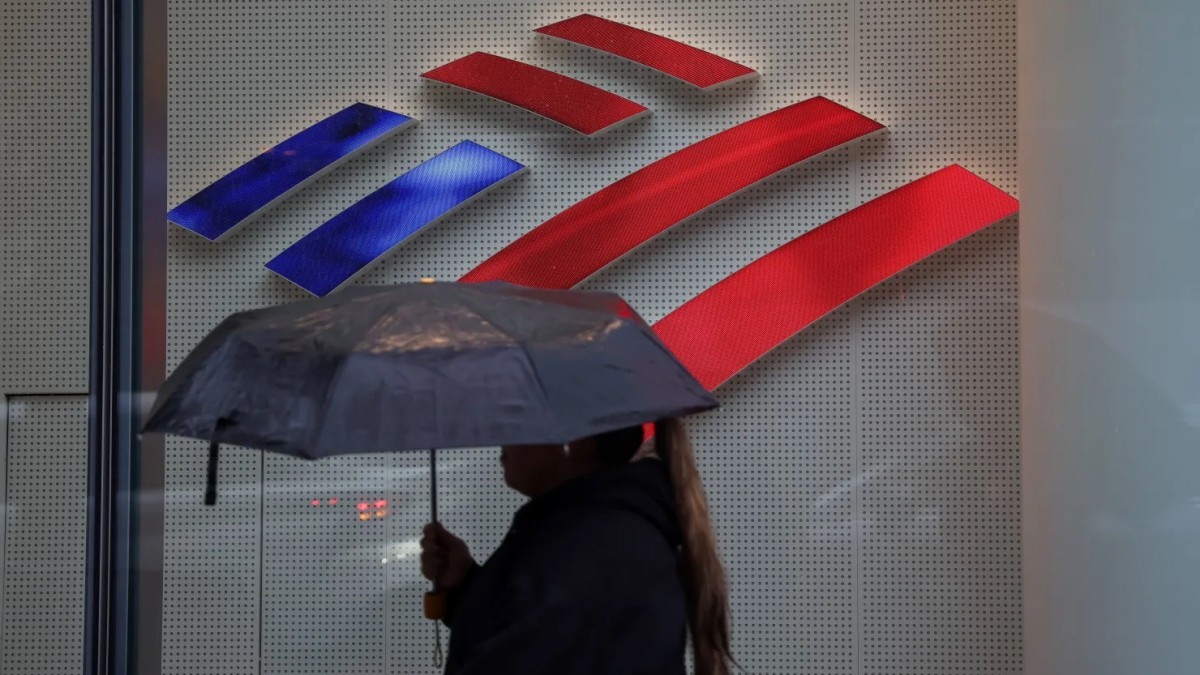 |
| Bank of America bị phạt hơn 1,2 tỷ USD vì vi phạm chống rửa tiền. Ảnh minh họa một chi nhánh của Bank of America tại New York, Mỹ - Getty. |
Bank of America bị phạt hơn 1,2 tỷ USD vì vi phạm chống rửa tiền
Bank of America đối mặt khoản phạt hơn 1,2 tỷ USD sau khi cơ quan quản lý Mỹ phát hiện ngân hàng không báo cáo hơn 5 tỷ USD giao dịch đáng ngờ, đồng thời kéo dài nhiều năm những sai phạm trong hệ thống kiểm soát rửa tiền.
Ngân hàng Bank of America, tổ chức cho vay lớn thứ hai tại Mỹ, vừa bị các cơ quan quản lý liên bang xử phạt tổng cộng khoảng 1,21 tỷ USD do hàng loạt vi phạm liên quan đến phòng, chống rửa tiền. Vụ việc được công bố ngày 13/10, ngay trước thời điểm ngân hàng dự kiến công bố kết quả kinh doanh quý III/2026.
Theo Bộ Tài chính Mỹ, Bank of America đã không báo cáo hơn 5 tỷ USD giao dịch có dấu hiệu đáng ngờ trong nhiều năm. Trong số này, hơn 1 tỷ USD liên quan đến những rủi ro được cơ quan chức năng xếp vào nhóm ưu tiên cao, bao gồm an ninh quốc gia, các mạng lưới rửa tiền của Trung Quốc và hoạt động liên quan đến khu vực biên giới phía tây nam nước Mỹ.
Các nhà quản lý cho rằng những sai phạm không đơn thuần xuất phát từ lỗi vận hành riêng lẻ mà phản ánh tình trạng yếu kém kéo dài trong hệ thống kiểm soát nội bộ của ngân hàng. Mức phạt thuộc nhóm lớn nhất lịch sử ngành ngân hàng Mỹ
Mạng lưới Thực thi Tội phạm Tài chính Mỹ (FinCEN), cơ quan trực thuộc Bộ Tài chính chịu trách nhiệm thực thi các quy định chống rửa tiền, cho biết khoản xử phạt nằm trong nhóm ba mức phạt lớn nhất từng được Bộ Tài chính áp dụng. Quyết định xử phạt được FinCEN phối hợp thực hiện cùng Văn phòng Kiểm soát Tiền tệ Mỹ (OCC), cơ quan giám sát các ngân hàng quốc gia.
Trong tổng số tiền xử phạt khoảng 1,21 tỷ USD, OCC áp dụng khoản phạt dân sự 750 triệu USD. Theo cơ quan này, đây là mức phạt lớn nhất trong lịch sử hoạt động của OCC. Bộ Tài chính Mỹ đồng thời công bố một thỏa thuận dàn xếp riêng trị giá 11,6 triệu USD liên quan đến các vi phạm lệnh trừng phạt.
Theo thông báo của Bộ Tài chính, Bank of America thừa nhận cố ý vi phạm Đạo luật Bảo mật Ngân hàng (Bank Secrecy Act, BSA), đạo luật đặt ra những yêu cầu quan trọng về lưu giữ hồ sơ, nhận diện khách hàng và báo cáo giao dịch nhằm ngăn chặn việc lợi dụng hệ thống tài chính để thực hiện hành vi bất hợp pháp.
Những vi phạm được xác định gồm không duy trì chương trình chống rửa tiền đáp ứng yêu cầu pháp luật, không thực hiện đầy đủ quy trình thẩm định đối với các tài khoản đại lý nước ngoài và không gửi báo cáo hoạt động đáng ngờ theo quy định. Bộ trưởng Tài chính Mỹ Scott Bessent nhấn mạnh rằng quyết định xử phạt gửi đi thông điệp rõ ràng: ngay cả những tổ chức tài chính lớn nhất cũng phải tuân thủ pháp luật.
Lỗ hổng giám sát khiến hơn 5 tỷ USD giao dịch đáng ngờ không được báo cáo
Một trong những nội dung nghiêm trọng nhất được cơ quan quản lý chỉ ra là những thiếu sót trong hệ thống phát hiện và báo cáo giao dịch đáng ngờ của Bank of America. Theo Bộ Tài chính Mỹ, ngân hàng đã không xử lý kịp thời nhiều dấu hiệu rủi ro liên quan đến nguồn tiền từ hoạt động buôn bán ma túy, gian lận tài chính và khả năng rửa tiền thông qua thương mại.
Đây là những lĩnh vực đòi hỏi tổ chức tín dụng phải duy trì hệ thống giám sát thường xuyên, kết hợp dữ liệu giao dịch với thông tin nhận diện khách hàng để phát hiện những biến động bất thường. Trong hoạt động ngân hàng, hệ thống giám sát giao dịch thường sử dụng các quy tắc cảnh báo để nhận diện hành vi có nguy cơ cao, chẳng hạn dòng tiền không phù hợp với hồ sơ khách hàng, giao dịch có cấu trúc bất thường hoặc hoạt động chuyển tiền liên quan đến những khu vực rủi ro.
Khi xuất hiện dấu hiệu nghi vấn, ngân hàng phải tiến hành rà soát và quyết định có cần gửi báo cáo hoạt động đáng ngờ (Suspicious Activity Report, SAR) đến cơ quan chức năng hay không. Tuy nhiên, OCC cho biết hệ thống của Bank of America từng tồn tại lỗi trong việc thiết lập ngưỡng cảnh báo, khiến quá trình xác định những giao dịch cần điều tra không đáp ứng yêu cầu quản lý.
Những vấn đề này đã được đề cập trong lệnh giám sát năm 2024, nhưng cơ quan quản lý nhận định ngân hàng chưa đạt được tiến triển khắc phục đáp ứng yêu cầu. Điều đó đồng nghĩa với việc những rủi ro đã được nhận diện vẫn tiếp tục tồn tại trong quá trình vận hành.
Bank of America bị cáo buộc ưu tiên doanh thu hơn tuân thủ
Bộ Tài chính Mỹ cho rằng Bank of America đã ưu tiên mục tiêu doanh thu trong khi hạn chế nguồn lực dành cho hoạt động tuân thủ. Cơ quan quản lý nhận định ngân hàng phụ thuộc quá nhiều vào thông tin do các cơ quan thực thi pháp luật hoặc những tổ chức tài chính khác cung cấp để phát hiện giao dịch đáng ngờ.
Cách tiếp cận này khiến một phần trách nhiệm phát hiện rủi ro vốn thuộc về ngân hàng bị chuyển sang các chủ thể bên ngoài. Trong khi đó, các quy định chống rửa tiền yêu cầu tổ chức tín dụng phải chủ động nhận diện, đánh giá và giám sát rủi ro phát sinh từ chính hoạt động kinh doanh của mình.
Giám đốc OCC Jonathan Gould cho rằng những thiếu sót trong chương trình tuân thủ BSA và chống rửa tiền của Bank of America phản ánh các vấn đề lan rộng trong hệ thống kiểm soát nội bộ, có khả năng đe dọa an ninh quốc gia và kinh tế Mỹ. Ông nhấn mạnh phản ứng chậm chạp của ngân hàng trước những yêu cầu khắc phục là không thể chấp nhận được.
Theo OCC, các ngân hàng có tầm quan trọng hệ thống toàn cầu phải duy trì cơ chế kiểm soát phù hợp với quy mô hoạt động và mức độ rủi ro. Việc không đáp ứng những yêu cầu này có thể dẫn đến các biện pháp xử lý nghiêm khắc.
Khoản phạt tác động trực tiếp đến lợi nhuận quý III
Bank of America cho biết khoản xử phạt sẽ được ghi nhận thành chi phí khoảng 1,2 tỷ USD không được khấu trừ thuế trong kết quả kinh doanh quý III/2026. Theo ước tính của ngân hàng, khoản chi phí này sẽ làm giảm lợi nhuận trên mỗi cổ phiếu khoảng 0,17 USD. Thông tin xử phạt cũng gây áp lực lên cổ phiếu Bank of America. Sau khi thông báo được công bố, cổ phiếu ngân hàng giảm khoảng 2% trong phiên giao dịch ngoài giờ.
Trong tuyên bố gửi CNBC, Bank of America cho biết đã đầu tư hàng tỷ USD vào hệ thống tuân thủ và đang triển khai các biện pháp khắc phục. Ngân hàng khẳng định chi phí thực hiện những biện pháp này đã được phản ánh trong cơ cấu chi phí hoạt động hiện tại.
Người phát ngôn Bank of America, bà Christa Robinson, nhấn mạnh việc tuân thủ các quy định về phòng, chống tội phạm tài chính là trách nhiệm nghiêm túc của ngân hàng. Tuy nhiên, các cơ quan quản lý Mỹ yêu cầu Bank of America tiếp tục thực hiện những biện pháp kiểm tra độc lập nhằm đánh giá toàn diện hiệu quả kiểm soát rủi ro.
Theo đó, ngân hàng phải tổ chức rà soát độc lập các giao dịch đáng ngờ chưa được phát hiện, đồng thời đánh giá lại hệ thống giám sát giao dịch và quy trình thẩm định khách hàng. Các yêu cầu này cho thấy trách nhiệm của Bank of America không kết thúc khi ngân hàng hoàn tất nghĩa vụ tài chính từ quyết định xử phạt.
Bài học về công nghệ giám sát giao dịch trong ngân hàng
Vụ việc Bank of America đặt ra vấn đề về hiệu quả thực chất của hệ thống kiểm soát giao dịch trong những tổ chức tài chính có quy mô lớn. Các ngân hàng hiện xử lý khối lượng dữ liệu giao dịch khổng lồ mỗi ngày. Việc phát hiện dấu hiệu rửa tiền phụ thuộc vào khả năng kết nối thông tin khách hàng, phân tích dòng tiền, thiết lập quy tắc cảnh báo và tổ chức điều tra các trường hợp bất thường. Tuy nhiên, công nghệ giám sát chỉ phát huy hiệu quả khi ngân hàng thiết lập đúng các tiêu chí nhận diện rủi ro, thường xuyên kiểm tra chất lượng dữ liệu và bố trí nhân sự đủ năng lực xử lý cảnh báo.
Trường hợp Bank of America cho thấy một hệ thống phát hiện giao dịch đáng ngờ có thể tồn tại những sai lệch kéo dài nếu tổ chức vận hành không kiểm tra và khắc phục đầy đủ các điểm yếu đã được nhận diện.
Đối với ngành ngân hàng Việt Nam, vụ việc cũng đặt ra yêu cầu tiếp tục nâng cao chất lượng quản trị rủi ro trong quá trình số hóa hoạt động tài chính. Luật Phòng, chống rửa tiền năm 2022 của Việt Nam quy định trách nhiệm của các đối tượng báo cáo trong việc nhận biết khách hàng, đánh giá rủi ro, giám sát giao dịch và báo cáo giao dịch đáng ngờ. Trong bối cảnh thanh toán điện tử và giao dịch xuyên biên giới ngày càng phát triển, các tổ chức tín dụng cần bảo đảm hệ thống cảnh báo phù hợp với đặc điểm giao dịch thực tế, thay vì chỉ đáp ứng yêu cầu về mặt quy trình.
Bài học quan trọng từ vụ xử phạt Bank of America là đầu tư công nghệ chưa đủ để bảo đảm tuân thủ nếu ngân hàng không đồng thời xây dựng cơ chế kiểm tra độc lập, phân bổ nguồn lực phù hợp và xử lý kịp thời những cảnh báo rủi ro.
Với các tổ chức tài chính, chi phí duy trì một hệ thống phòng, chống rửa tiền hiệu quả cần được nhìn nhận như một phần của quản trị rủi ro dài hạn, thay vì khoản chi có thể cắt giảm để cải thiện lợi nhuận ngắn hạn.
Thế Kiên