Trốn đóng kinh phí công đoàn, doanh nghiệp có thể bị phạt 150 triệu đồng
Doanh nghiệp chậm đóng, không đóng kinh phí công đoàn có thể bị xử phạt tới 150 triệu đồng. Quy định mới cũng làm rõ đối tượng phải đóng, thời hạn thực hiện và các trường hợp được miễn, giảm hoặc tạm dừng đóng.
| Tuyến metro Hà Đông Xuân Mai dài 20,1 km, có 11 ga Đội quản lý điện Xuân Mai căng sức trong mưa bão, đảm bảo tuyệt đối an toàn điện khu vực Cầu Mai Lĩnh dự kiến thông xe đầu tháng 12/2026 |
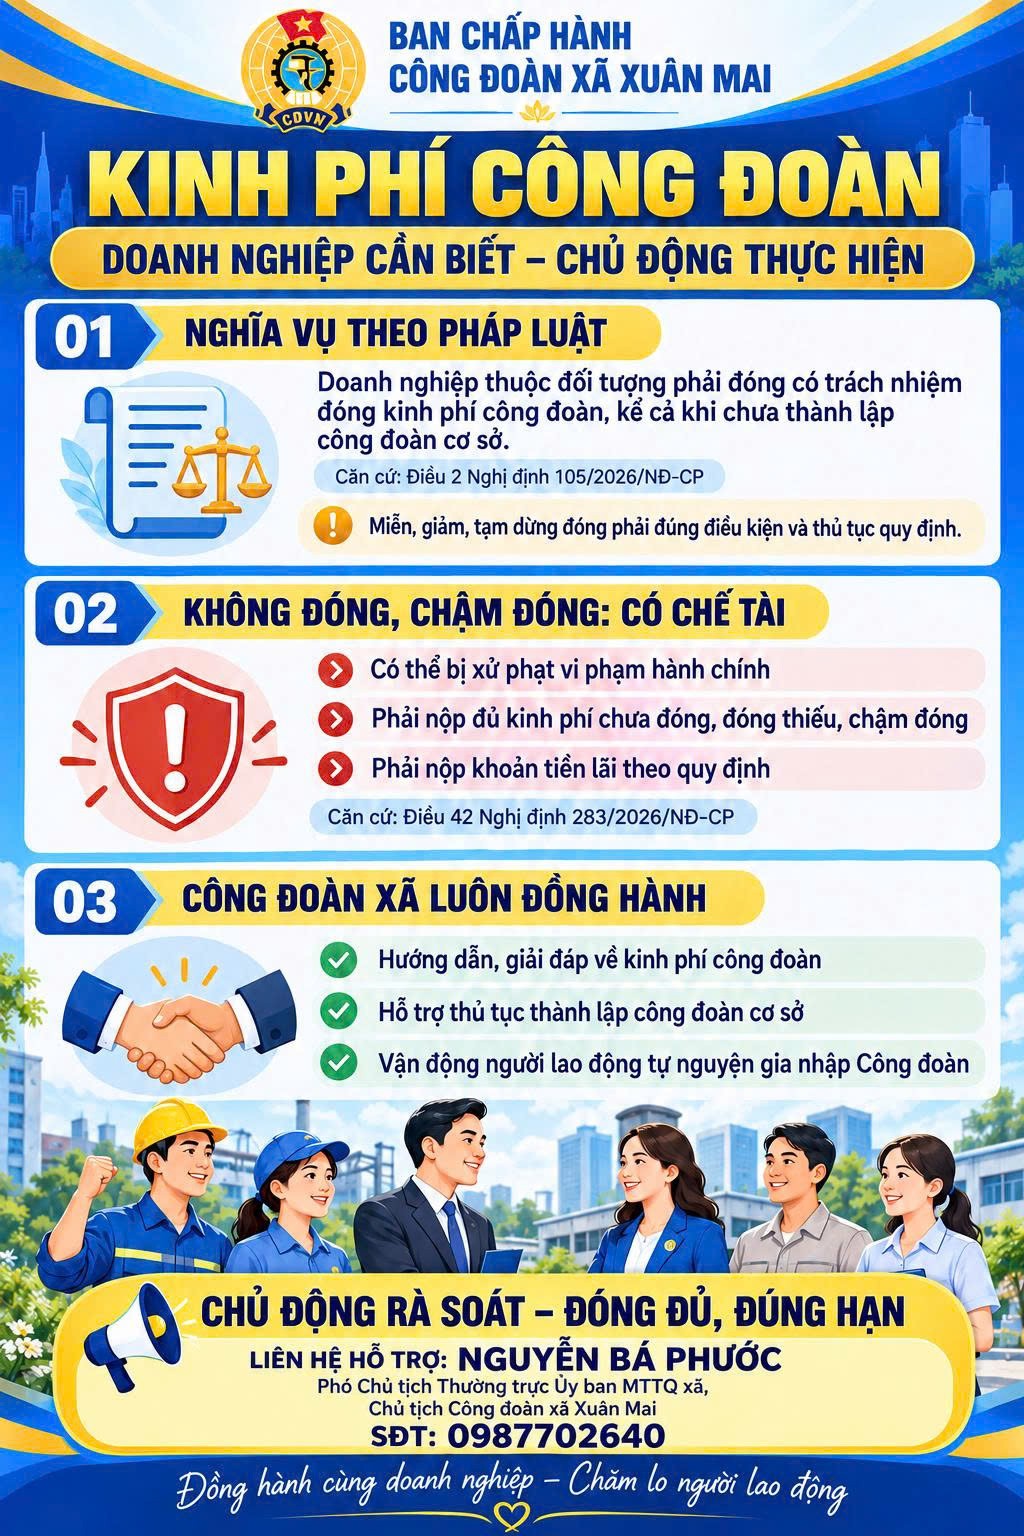 |
| Doanh nghiệp chậm đóng, trốn đóng kinh phí công đoàn có thể bị phạt tới 150 triệu đồng. Ảnh minh họa: Ban chấp hành công đoàn xã Xuân Mai. |
Kinh phí công đoàn là khoản đóng bắt buộc đối với nhiều doanh nghiệp và tổ chức sử dụng lao động. Theo các quy định ban hành trong năm 2026, đơn vị chậm đóng, đóng thiếu hoặc không đóng kinh phí công đoàn có thể bị xử phạt hành chính. Với tổ chức, mức phạt tối đa có thể lên tới 150 triệu đồng.
Chính phủ đã ban hành Nghị định số 105/2026/NĐ-CP ngày 31/3/2026 quy định chi tiết và hướng dẫn thi hành một số điều của Luật Công đoàn về tài chính công đoàn. Tiếp đó, Nghị định số 283/2026/NĐ-CP ngày 15/7/2026 quy định chế tài xử phạt đối với các hành vi vi phạm trong lĩnh vực lao động, bảo hiểm xã hội, trong đó có nghĩa vụ đóng kinh phí công đoàn.
Hai nghị định làm rõ trách nhiệm tài chính của người sử dụng lao động, cách xác định hành vi vi phạm và mức xử phạt tương ứng. Doanh nghiệp cần rà soát quỹ tiền lương, số lao động thuộc diện đóng và thời hạn thực hiện nghĩa vụ để tránh phát sinh vi phạm.
Mới đây, Ban chấp hành công đoàn xã Xuân Mai thường xuyên chủ động, tuyên truyền nâng cao nhận thức về quyền lợi và trách nhiệm về công tác phát triển công đoàn tại các doanh nghiệp trên địa bàn xã. Việc phổ biến thông tin tại các nghị quyết quan trọng của Đảng, cùng các nghị định Chính phủ, phần nào cho thấy những nỗ lực của ban chấp hành nhiệm kỳ mới. Nêu bật những mục tiêu hết sức cụ thể như: Hỗ trợ, giải đáp, động viên, đồng hành cùng doanh nghiệp và người lao động, công đoàn doanh nghiệp.
Doanh nghiệp nào phải đóng kinh phí công đoàn?
Theo Điều 2 Nghị định số 105/2026/NĐ-CP, đối tượng đóng kinh phí công đoàn được xác định theo Luật Công đoàn năm 2024, đã được sửa đổi, bổ sung bởi Luật số 97/2025/QH15. Các đối tượng thuộc diện đóng bao gồm doanh nghiệp, đơn vị sự nghiệp không hưởng 100% lương từ ngân sách nhà nước, hợp tác xã, liên hiệp hợp tác xã và các cơ quan, tổ chức, đơn vị khác có sử dụng lao động theo quy định.
Theo Luật Công đoàn, mức đóng kinh phí công đoàn bằng 2% quỹ tiền lương làm căn cứ đóng bảo hiểm xã hội bắt buộc cho người lao động. Điều này có nghĩa doanh nghiệp phải xác định khoản kinh phí công đoàn dựa trên tổng quỹ tiền lương thuộc diện đóng bảo hiểm xã hội bắt buộc, thay vì căn cứ vào doanh thu hoặc lợi nhuận.
Ví dụ, một doanh nghiệp có tổng quỹ tiền lương làm căn cứ đóng bảo hiểm xã hội bắt buộc là 500 triệu đồng mỗi tháng thì khoản kinh phí công đoàn tương ứng là 10 triệu đồng mỗi tháng. Đây là phép tính minh họa theo mức đóng 2%, không phải số liệu thực tế của một doanh nghiệp cụ thể.
 |
| Xã Xuân Mai đồng hành cùng doanh nghiệp, thúc đẩy chuyển đổi số |
Một điểm doanh nghiệp cần phân biệt là kinh phí công đoàn và đoàn phí công đoàn không phải cùng một khoản. Kinh phí công đoàn là nghĩa vụ của người sử dụng lao động thuộc diện áp dụng, còn đoàn phí công đoàn gắn với tư cách đoàn viên công đoàn.
Do đó, việc xác định nghĩa vụ đóng kinh phí công đoàn không thể chỉ căn cứ vào số lượng đoàn viên đang tham gia tổ chức công đoàn tại doanh nghiệp. Về thời hạn, Điều 4 Nghị định số 105/2026/NĐ-CP quy định việc đóng kinh phí công đoàn được thực hiện hằng tháng hoặc ba tháng một lần theo nhóm đối tượng. Đối với doanh nghiệp, hợp tác xã và các đơn vị thuộc nhóm đóng hằng tháng, thời hạn đóng chậm nhất là ngày cuối cùng của tháng tiếp theo. Trường hợp đủ điều kiện đóng ba tháng một lần, thời hạn đóng chậm nhất là ngày cuối cùng của tháng ngay sau chu kỳ đóng.
Việc xác định đúng kỳ đóng giúp doanh nghiệp chủ động bố trí nguồn tài chính, tránh để khoản phải đóng kéo dài và phát sinh hành vi vi phạm. Không đóng kinh phí công đoàn có thể bị phạt tới 150 triệu đồng.
Điều 42 Nghị định số 283/2026/NĐ-CP quy định các mức xử phạt đối với hành vi vi phạm quy định về quản lý, sử dụng kinh phí công đoàn. Theo khoản 1 Điều 42, người sử dụng lao động có thể bị phạt từ 12% đến dưới 15% tổng số tiền phải đóng kinh phí công đoàn tại thời điểm lập biên bản vi phạm hành chính, nhưng tối đa không quá 75 triệu đồng đối với cá nhân.
Nhóm hành vi thuộc diện xử phạt gồm chậm đóng kinh phí công đoàn, không trích hoặc không đóng kinh phí công đoàn, không đóng hoặc đóng không đầy đủ số tiền phải đóng trong thời hạn 60 ngày kể từ ngày hết thời hạn đóng theo quy định.
Hành vi không đóng hoặc đóng không đầy đủ số người thuộc đối tượng phải đóng trong thời hạn nêu trên cũng nằm trong nhóm vi phạm này. Khoản 2 Điều 42 quy định mức phạt từ 18% đến 20% tổng số tiền phải đóng kinh phí công đoàn tại thời điểm lập biên bản, nhưng tối đa không quá 75 triệu đồng, đối với hành vi không đóng kinh phí công đoàn cho toàn bộ người lao động thuộc đối tượng phải đóng.
Tuy nhiên, mức phạt tại Điều 42 được quy định đối với cá nhân. Theo khoản 2 Điều 6 Nghị định số 283/2026/NĐ-CP, tổ chức có cùng hành vi vi phạm phải chịu mức phạt bằng hai lần mức phạt đối với cá nhân. Như vậy, doanh nghiệp và các tổ chức sử dụng lao động có thể bị xử phạt tối đa 150 triệu đồng đối với hành vi thuộc nhóm vi phạm nêu trên.
Mức phạt cụ thể phụ thuộc vào hành vi, tổng số tiền kinh phí công đoàn phải đóng và kết quả xác định vi phạm của cơ quan có thẩm quyền. Không phải mọi trường hợp chậm đóng hoặc đóng thiếu đều bị áp dụng mức phạt tối đa. Quy định này đặt ra rủi ro tài chính đối với những doanh nghiệp không theo dõi đầy đủ nghĩa vụ đóng kinh phí công đoàn, nhất là các đơn vị có số lao động lớn và quỹ tiền lương biến động thường xuyên.
Khi nào doanh nghiệp được miễn, giảm hoặc tạm dừng đóng?
Nghị định số 105/2026/NĐ-CP không chỉ quy định nghĩa vụ đóng mà còn thiết lập cơ chế miễn, giảm, tạm dừng đóng kinh phí công đoàn trong một số trường hợp. Theo Điều 11, doanh nghiệp, hợp tác xã và liên hiệp hợp tác xã thực hiện giải thể hoặc phá sản theo quy định có thể thuộc diện được miễn đóng kinh phí công đoàn theo điều kiện của nghị định.
 |
| Xã Xuân Mai gặp gỡ 100 doanh nhân, doanh nghiệp tiêu biểu dịp 13/10 |
Đối với việc giảm mức đóng, Điều 12 quy định cơ chế xem xét áp dụng cho doanh nghiệp, hợp tác xã, liên hiệp hợp tác xã gặp khó khăn, phải thay đổi cơ cấu, công nghệ hoặc vì lý do kinh tế, dẫn đến giảm lao động theo điều kiện cụ thể. Mức giảm được quy định tối đa 20% mức đóng kinh phí công đoàn. Thời gian giảm được tính theo tháng và không quá 6 tháng. Đối với tạm dừng đóng, Điều 13 quy định những trường hợp doanh nghiệp gặp khó khăn do thay đổi cơ cấu, công nghệ hoặc vì lý do kinh tế, cũng như do thiên tai, hỏa hoạn, dịch bệnh, mất mùa, có thể được xem xét nếu đáp ứng điều kiện như vậy, thời gian tạm dừng đóng được tính theo tháng và không quá 12 tháng.
Doanh nghiệp muốn được áp dụng các cơ chế trên phải thực hiện thủ tục theo quy định và được cơ quan có thẩm quyền xem xét. Việc gặp khó khăn trong hoạt động sản xuất, kinh doanh không đồng nghĩa với quyền tự động ngừng đóng kinh phí công đoàn.
Quản trị lao động và tài chính cần được thực hiện đồng bộ
Từ góc độ quản trị doanh nghiệp, nghĩa vụ đóng kinh phí công đoàn liên quan trực tiếp đến dữ liệu lao động, tiền lương và bảo hiểm xã hội bắt buộc. Doanh nghiệp cần thường xuyên cập nhật số lao động, rà soát mức tiền lương làm căn cứ đóng bảo hiểm xã hội và đối chiếu số tiền kinh phí công đoàn phát sinh trong từng kỳ.
Như vậy, với doanh nghiệp có hàng trăm hoặc hàng nghìn lao động, việc sử dụng phần mềm quản lý nhân sự, tiền lương và bảo hiểm xã hội có thể hỗ trợ giảm sai sót trong quá trình tổng hợp dữ liệu, xác định số tiền phải đóng và theo dõi thời hạn thanh toán. Tuy nhiên, phần mềm chỉ đóng vai trò hỗ trợ. Doanh nghiệp vẫn phải chịu trách nhiệm về tính chính xác của dữ liệu và việc thực hiện nghĩa vụ theo quy định.
Việc lưu trữ chứng từ đóng kinh phí công đoàn, đối chiếu số liệu giữa bộ phận nhân sự và kế toán cũng cần được thực hiện thường xuyên. Khi phát hiện chênh lệch, doanh nghiệp cần kiểm tra nguyên nhân và xử lý kịp thời. Hai nghị định ban hành trong năm 2026 cho thấy yêu cầu tuân thủ pháp luật về tài chính công đoàn ngày càng cụ thể. Doanh nghiệp cần coi khoản đóng này là một nghĩa vụ tài chính phải được quản lý thường xuyên, thay vì chỉ rà soát khi có hoạt động kiểm tra.
Đối với người lao động, nguồn kinh phí công đoàn là một trong những nguồn lực phục vụ hoạt động của tổ chức công đoàn theo quy định pháp luật. Đối với doanh nghiệp, việc thực hiện đúng nghĩa vụ giúp hạn chế nguy cơ xử phạt, bảo đảm tính minh bạch trong quản trị lao động và duy trì quan hệ lao động ổn định.
Thế Kiên