Đề xuất mở lối thoát cho 2,5 triệu mã số thuế 'ngủ quên'
Bộ Tài chính đang lấy ý kiến về dự thảo Nghị quyết của Quốc hội nhằm tháo gỡ những vướng mắc kéo dài trong xử lý mã số thuế của doanh nghiệp, hộ và cá nhân kinh doanh đã ngừng hoạt động. Đáng chú ý, đề xuất không chỉ đơn giản hóa thủ tục kê khai, giảm mức xử phạt mà còn xóa một số khoản nợ lệ phí môn bài, tiền chậm nộp, tạo điều kiện để người nộp thuế hoàn tất thủ tục chấm dứt hoặc khôi phục mã số thuế.
Tháo gỡ điểm nghẽn từ thực tiễn quản lý thuế
Theo hồ sơ dự thảo được Bộ Tài chính gửi lấy ý kiến ngày 27/10/2026, cả nước hiện có 2.518.440 người nộp thuế thuộc trạng thái 03 và 06. Trong đó, trạng thái 03 là người nộp thuế ngừng hoạt động nhưng chưa hoàn thành thủ tục chấm dứt hiệu lực mã số thuế; trạng thái 06 là người nộp thuế không hoạt động tại địa chỉ đã đăng ký với cơ quan thuế.
Đáng chú ý, nhóm không hoạt động tại địa chỉ đăng ký chiếm tới hơn 1,87 triệu trường hợp, trong khi nhóm ngừng hoạt động nhưng chưa hoàn tất thủ tục chấm dứt mã số thuế có hơn 643 nghìn trường hợp. Tổng số doanh nghiệp, tổ chức thuộc hai nhóm này là hơn 1,07 triệu; hộ và cá nhân kinh doanh là hơn 1,44 triệu.
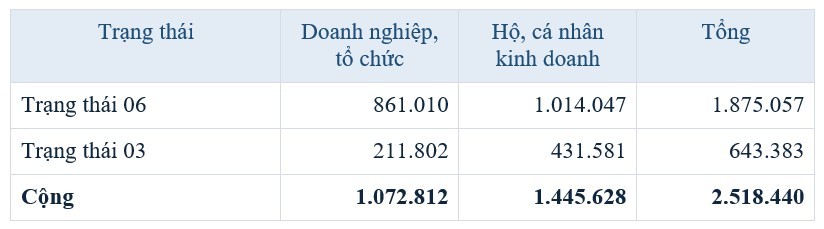 |
| Thống kế người nộp thuế ở trạng thái 03 và 06, tính đến 23/10/2026. Nguồn: Bộ Tài chính |
Thực tế cho thấy, nhiều doanh nghiệp, hộ kinh doanh đã ngừng hoạt động trong thời gian dài, không còn duy trì bộ máy kế toán, địa điểm kinh doanh, con dấu hoặc chữ ký số. Một số trường hợp người đại diện theo pháp luật đã mất, xuất cảnh hoặc không thể liên lạc. Tuy nhiên, việc hoàn tất thủ tục chấm dứt mã số thuế vẫn gặp nhiều trở ngại do các nghĩa vụ kê khai, tiền phạt, tiền chậm nộp và lệ phí môn bài còn tồn đọng.
Theo Bộ Tài chính, trong 10 tháng đầu năm 2026, cơ quan thuế đã xử lý chấm dứt 777.835 mã số thuế. Tuy nhiên, số người nộp thuế mới phát sinh trạng thái không hoạt động tại địa chỉ đăng ký vẫn vượt số trường hợp được xử lý.
| Những vướng mắc này tạo thành vòng luẩn quẩn: người nộp thuế không đủ điều kiện tài chính để xử lý các khoản nợ và hoàn thiện hồ sơ; trong khi tiền chậm nộp tiếp tục phát sinh, khiến nghĩa vụ tài chính ngày càng lớn, làm giảm khả năng và động lực tuân thủ. |
Từ thực tiễn đó, Bộ Tài chính đề xuất xây dựng Nghị quyết đặc thù, về thủ tục thuế và xử lý vi phạm hành chính về thuế, và về xử lý tiền thuế nợ. Các giải pháp được thiết kế theo hướng tháo gỡ đồng thời vướng mắc về thủ tục và nghĩa vụ tài chính, nhưng vẫn bảo đảm nguyên tắc không xóa nợ thuế gốc và không tạo cơ chế miễn trừ cho hành vi vi phạm pháp luật.
Những thay đổi đáng chú ý về thủ tục và xử phạt thuế
 |
| Bộ trưởng Tài chính Ngô Văn Tuấn giải trình trước Quốc hội chiều 29/10. Ảnh: Cổng thông tin điện tử Quốc hội |
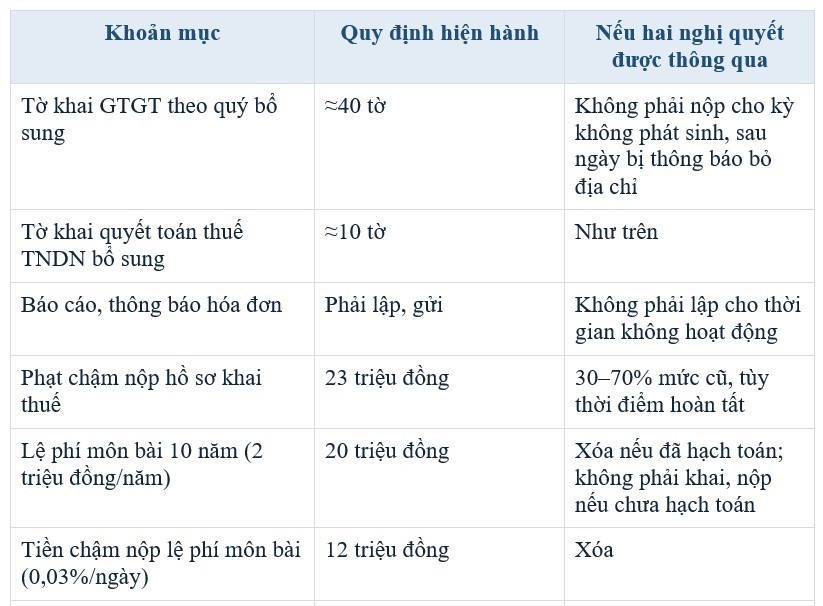
Một trong những điểm mới quan trọng của dự thảo nghị quyết của Chính phủ là đề xuất miễn nộp hồ sơ khai thuế đối với các kỳ không phát sinh nghĩa vụ thuế của người nộp thuế đã được cơ quan thuế thông báo không hoạt động tại địa chỉ đăng ký.
Theo đó, người nộp thuế không phải tiếp tục nộp các tờ khai thuế, kể cả tờ khai không phát sinh số thuế phải nộp, kể từ thời điểm có thông báo của cơ quan thuế. Đối với trường hợp bị thu hồi giấy chứng nhận đăng ký, việc miễn nộp hồ sơ được tính từ thời điểm thu hồi, đồng thời người nộp thuế vẫn phải thực hiện hồ sơ quyết toán đến thời điểm này.
Đây là thay đổi có ý nghĩa thực tiễn bởi quy định hiện hành chưa bao quát đầy đủ hai nhóm người nộp thuế nêu trên. Việc tiếp tục yêu cầu kê khai trong thời gian doanh nghiệp đã ngừng hoạt động không chỉ làm tăng chi phí tuân thủ mà còn phát sinh thêm vi phạm hành chính do chậm nộp hồ sơ.
Theo ước tính của Bộ Tài chính, đề xuất này có thể cắt giảm khoảng 23,4 triệu tờ khai, tương ứng chi phí kê khai dự kiến tiết kiệm khoảng 3.256 tỷ đồng.
Cùng với đó, dự thảo đề xuất không yêu cầu người nộp thuế phải lập, gửi thông báo và báo cáo về hóa đơn đối với khoảng thời gian không hoạt động. Thay vào đó, người nộp thuế chỉ cần kê khai rõ thời gian không hoạt động và các kỳ không phát sinh nghĩa vụ trong hồ sơ đề nghị khôi phục hoặc chấm dứt hiệu lực mã số thuế, đồng thời chịu trách nhiệm trước pháp luật về nội dung cam kết.
Một thay đổi quan trọng khác là cơ chế giảm mức xử phạt đối với hành vi chậm nộp hồ sơ khai thuế.
| Đối với doanh nghiệp và tổ chức, dự thảo đề xuất áp dụng mức phạt bằng 30%, 50% hoặc 70% mức phạt theo quy định hiện hành, tùy thuộc thời điểm hoàn tất việc nộp hồ sơ còn thiếu. Cụ thể, người nộp thuế hoàn thành từ ngày nghị quyết có hiệu lực đến hết ngày 30/6/2027 được áp dụng mức 30%; từ ngày 1/7 đến hết ngày 31/12/2027 áp dụng mức 50%; từ ngày 1/1 đến hết ngày 30/6/2028 áp dụng mức 70%. |
Cách thiết kế mức giảm theo từng giai đoạn vừa tạo cơ hội tháo gỡ khó khăn, vừa khuyến khích người nộp thuế chủ động xử lý nghĩa vụ còn tồn đọng thay vì tiếp tục kéo dài tình trạng vi phạm.
Đối với hộ và cá nhân kinh doanh nộp thuế theo phương pháp khoán, dự thảo tiếp tục quy định không xử phạt vi phạm thủ tục thuế. Đối với hộ và cá nhân kinh doanh nộp thuế theo phương pháp kê khai, dự thảo đề xuất mức phạt bằng 50% mức quy định tại điểm a tương ứng trong thời gian nghị quyết có hiệu lực. Nội dung này cần được cơ quan soạn thảo làm rõ hơn về cách xác định mức phạt trong văn bản hoàn thiện.
Dự thảo cũng đề xuất cơ chế chủ động chấm dứt hiệu lực mã số thuế đối với người nộp thuế đã ở trạng thái 03 hoặc 06 từ đủ 10 năm, không còn nợ thuế và không thuộc diện thanh tra, điều tra, truy tố hoặc xét xử.
Cơ quan thuế sẽ công khai danh sách dự kiến chấm dứt mã số thuế trong thời hạn 30 ngày trên trang thông tin điện tử. Nếu không có đề nghị khôi phục hoặc ý kiến phản đối, cơ quan thuế thực hiện chấm dứt hiệu lực mã số thuế và chuyển thông tin đến cơ quan đăng ký kinh doanh.
Theo hồ sơ dự thảo, có khoảng 172.147 doanh nghiệp, tổ chức không còn nợ thuế trong tổng số hơn 753 nghìn người nộp thuế thuộc trạng thái 03 và 06 đã kéo dài trên 10 năm.
Đáng chú ý, dự thảo còn bổ sung giải pháp bảo vệ người dân bị lợi dụng thông tin cá nhân để thành lập doanh nghiệp, hộ kinh doanh trái phép. Trường hợp người dân đã gửi văn bản phản ánh đến cơ quan đăng ký kinh doanh hoặc cơ quan thuế và cơ quan công an, đồng thời có xác nhận bằng văn bản của cơ quan công an về việc đang thụ lý vụ việc, cơ quan có thẩm quyền sẽ tạm thời chưa áp dụng biện pháp tạm hoãn xuất cảnh.
Đây là quy định có ý nghĩa bảo vệ quyền và lợi ích hợp pháp của người dân, tránh để người bị giả mạo thông tin phải gánh chịu những hệ quả pháp lý từ hoạt động kinh doanh mà họ không thực hiện.
Đề xuất xóa nợ lệ phí môn bài, tiền chậm nộp có điều kiện
 |
| Minh họa nghĩa vụ của doanh nghiệp trước và sau đề xuất |
Nếu dự thảo nghị quyết của Chính phủ tập trung tháo gỡ thủ tục và xử phạt, dự thảo nghị quyết của Quốc hội hướng đến xử lý những khoản nợ tồn đọng đang trở thành rào cản lớn đối với người nộp thuế.
Điểm đáng chú ý đầu tiên là đề xuất xóa toàn bộ khoản nợ lệ phí môn bài phát sinh đến hết ngày 31/12/2025, bao gồm cả tiền chậm nộp liên quan.
Chính sách này được đề xuất áp dụng đối với tất cả người nộp thuế có khoản nợ lệ phí môn bài thuộc diện xử lý, không giới hạn ở nhóm 03 và 06. Cơ quan thuế sẽ chủ động rà soát dữ liệu, thực hiện xóa nợ trên hệ thống trong thời hạn 6 tháng kể từ ngày nghị quyết có hiệu lực, thông báo kết quả qua tài khoản thuế điện tử và gỡ bỏ các biện pháp cưỡng chế liên quan.
Theo ước tính của Bộ Tài chính, có khoảng 764 nghìn người nộp thuế được hưởng chính sách này, với tổng số nợ lệ phí môn bài dự kiến được xóa khoảng 1.450 tỷ đồng.
Một nội dung khác nhằm tránh phát sinh nghĩa vụ không cần thiết là đề xuất không yêu cầu người nộp thuế thuộc trạng thái 03 và 06 phải kê khai, nộp lệ phí môn bài đến hết năm 2025 đối với những trường hợp hệ thống quản lý thuế chưa ghi nhận nghĩa vụ này trong thời gian ngừng hoạt động. Các trường hợp này cũng không bị tính tiền chậm nộp.
Theo Bộ Tài chính, quy định này giúp tránh tình trạng người nộp thuế phải thực hiện thủ tục khai bổ sung nghĩa vụ, sau đó lại tiếp tục đề nghị xóa khoản nợ phát sinh từ chính thời gian không hoạt động.
Đặc biệt, dự thảo đề xuất xóa tiền chậm nộp đối với người nộp thuế thuộc trạng thái 03 và 06 nếu đáp ứng đầy đủ các điều kiện về xử lý mã số thuế và thanh toán nợ gốc.
Theo số liệu trong hồ sơ, nhóm người nộp thuế này đang có tổng số nợ khoảng 27.805 tỷ đồng, trong đó nợ gốc là 18.090 tỷ đồng và tiền chậm nộp khoảng 9.715 tỷ đồng.
Để được xóa tiền chậm nộp, người nộp thuế phải hoàn thành hai điều kiện trước ngày 30/6/2028: nộp hồ sơ hợp lệ đề nghị khôi phục hoặc chấm dứt hiệu lực mã số thuế; đồng thời thanh toán đầy đủ khoản nợ gốc, bao gồm tiền thuế, tiền phạt và các khoản thu khác. Trường hợp người nộp thuế không còn nợ gốc được xác định là đã đáp ứng điều kiện thanh toán.
Cơ quan thuế có trách nhiệm xem xét, giải quyết trong thời hạn 10 ngày làm việc kể từ khi nhận đủ hồ sơ. Người nộp thuế không phải lập đơn đề nghị xóa tiền chậm nộp riêng; trường hợp không đủ điều kiện, cơ quan thuế phải thông báo rõ lý do.
Cách tiếp cận này thể hiện sự phân định giữa nghĩa vụ nộp thuế gốc và các khoản tiền chậm nộp phát sinh trong quá trình người nộp thuế không còn hoạt động. Nhà nước vẫn bảo đảm thu hồi các khoản nợ gốc, đồng thời tạo cơ hội để người nộp thuế xử lý dứt điểm tình trạng pháp lý, tài chính kéo dài nhiều năm.
Bảo đảm minh bạch, ngăn ngừa lợi dụng chính sách
Cùng với các giải pháp hỗ trợ, hai dự thảo nghị quyết đặt ra những điều kiện và cơ chế kiểm soát nhằm ngăn ngừa việc lợi dụng chính sách để trốn thuế, gian lận thuế hoặc hợp thức hóa các hành vi vi phạm.
Theo đó, các trường hợp có dấu hiệu trốn thuế, gian lận thuế, sử dụng hóa đơn, chứng từ bất hợp pháp hoặc đang trong quá trình thanh tra, điều tra, truy tố, xét xử không thuộc diện được hưởng chính sách theo quy định tương ứng.
Việc miễn nộp hồ sơ khai thuế và xóa tiền chậm nộp cũng không đồng nghĩa với việc xóa nghĩa vụ thuế gốc. Nếu sau khi được hưởng chính sách, cơ quan chức năng phát hiện người nộp thuế thực tế vẫn hoạt động kinh doanh, có phát sinh nghĩa vụ thuế trong thời gian được xác định là không hoạt động, cơ quan thuế có thể khôi phục mã số thuế, truy thu thuế, tiền chậm nộp và xử phạt theo quy định pháp luật.
Các khoản nợ được xóa phải được công khai thông tin về tên người nộp thuế, mã số thuế, địa chỉ và số tiền trên trang thông tin điện tử của cơ quan thuế. Trường hợp phát hiện xóa nợ không đúng đối tượng, cơ quan có thẩm quyền thu hồi quyết định và khôi phục khoản nợ theo quy định.
Đáng lưu ý, những người nộp thuế đã chủ động hoàn thành nghĩa vụ và được giải quyết hồ sơ trước thời điểm nghị quyết có hiệu lực sẽ không được hoàn trả hoặc bù trừ các khoản đã nộp. Quy định này cần được truyền thông rõ ràng để tránh hình thành tâm lý trì hoãn thực hiện nghĩa vụ, chờ đợi các chính sách hỗ trợ tương tự.
Việc triển khai Nghị quyết cũng đặt ra yêu cầu nâng cao năng lực quản lý dữ liệu và hậu kiểm của cơ quan thuế. Bởi cơ chế miễn kê khai dựa trên thông tin và cam kết của người nộp thuế chỉ thực sự hiệu quả khi được kết hợp với khả năng đối chiếu dữ liệu hóa đơn điện tử, hoạt động kinh doanh và các nguồn thông tin liên quan.
Theo kế hoạch, Bộ Tài chính tiếp tục lấy ý kiến các bộ, ngành, địa phương cùng các cơ quan liên quan đến hết ngày 31/10/2026; hoàn thiện hồ sơ trình Chính phủ trước ngày 15/12/2026. Dự thảo nghị quyết dự kiến có thời hạn áp dụng đến ngày 30/6/2028.
Việc xây dựng cơ chế đặc thù lần này không chỉ nhằm xử lý hơn 2,5 triệu mã số thuế đang tồn đọng mà còn hướng tới một yêu cầu rộng hơn trong cải cách quản lý thuế: tạo thuận lợi cho người dân, doanh nghiệp gia nhập và rút khỏi thị trường; giảm chi phí tuân thủ; đồng thời nâng cao hiệu quả quản lý, bảo đảm kỷ cương và tính minh bạch của hệ thống thuế.
Phạm Anh