Lợi nhuận quý III của MB tăng 42%, tiền gửi không kỳ hạn giảm
Lợi nhuận quý III của MB tăng 42,3% lên 8.252 tỷ đồng, khi nợ xấu tăng 53% sau chín tháng và chi phí lãi trong quý tăng hơn gấp đôi.
 MBBank phản hồi vụ tài khoản hiển thị thông tin hộ kinh doanh |
 MB dự kiến dành 2.568 tỷ đồng đầu tư công nghệ từ chào bán riêng lẻ |
 Giao dịch qua Chứng khoán MB giảm 64,1%, phần mềm đã khấu hao 86,8% |
Báo cáo tài chính hợp nhất của MB, tức Ngân hàng TMCP Quân đội (HoSE: MBB), ghi nhận lợi nhuận quý III/2026 sau thuế đạt 8.252 tỷ đồng, tăng 42,3% so với cùng kỳ. Lợi nhuận trước thuế của MB trong quý đạt 10.330 tỷ đồng, lũy kế chín tháng đạt 30.518 tỷ đồng, cao hơn 31,9% so với cùng kỳ.
Chất lượng tài sản của MB lại đi theo chiều ngược lại. Tại ngày 30/9/2026, tổng nợ xấu của MB gồm nợ nhóm 3, 4 và 5 ở mức 21.474 tỷ đồng, tăng 53,1% so với cuối năm 2025. Tỷ lệ nợ xấu trên tổng dư nợ tăng từ 1,29% lên 1,67% sau ba quý.
Song song với nợ xấu, chi phí lãi quý III của MB lên 19.957 tỷ đồng, cùng kỳ năm trước là 9.275 tỷ đồng. Hai dòng số liệu cho thấy lợi nhuận quý III tăng nhanh trên nền chi phí vốn và rủi ro tín dụng cùng tăng.
MB tăng tốc lợi nhuận quý III nhờ thu nhập lãi và phí thanh toán
Động lực chính của lợi nhuận quý III đến từ thu nhập lãi thuần, đạt 17.836 tỷ đồng, tăng 37,3% so với cùng kỳ. Tổng thu nhập hoạt động của MB trong quý đạt 21.091 tỷ đồng, tăng 35,2%. Dư nợ cho vay khách hàng của MB tại ngày 30/9 đạt 1,288 triệu tỷ đồng, tăng 18,8% so với đầu năm.
Ở mảng giao dịch số, thu từ dịch vụ thanh toán và ngân quỹ của MB trong chín tháng đạt 3.796 tỷ đồng, tăng 29,6%. Chi cho dịch vụ thanh toán chỉ tăng từ 1.845 tỷ đồng lên 2.038 tỷ đồng, nên phần lãi thuần đạt 1.758 tỷ đồng, cao hơn 62,1% so với cùng kỳ.
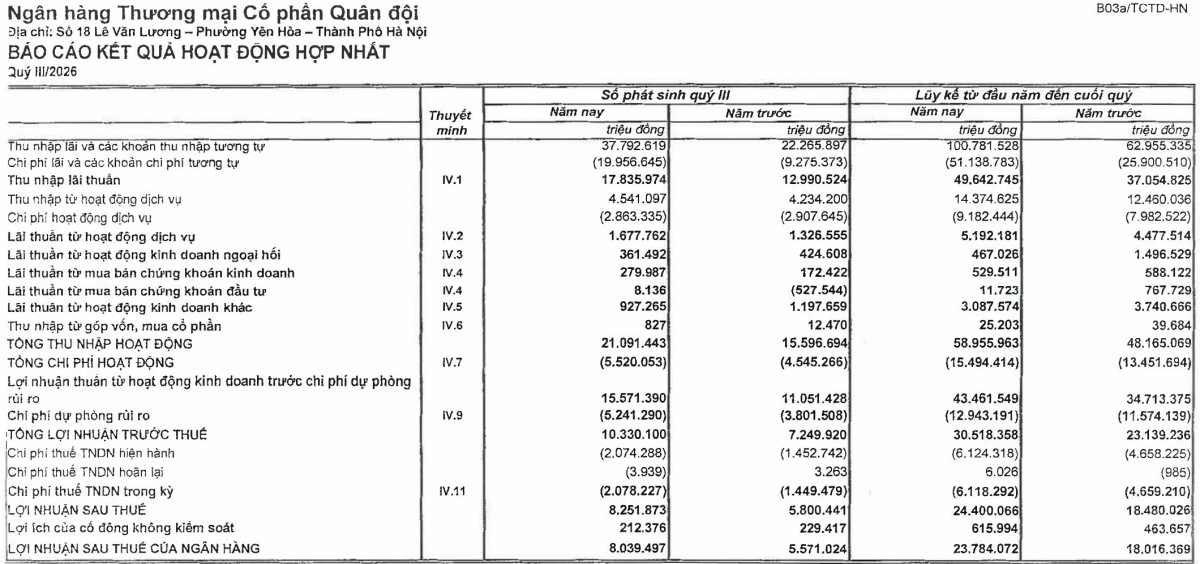 |
| Báo cáo kết quả hoạt động hợp nhất ghi nhận lợi nhuận quý III/2026 của MB đạt 8.252 tỷ đồng sau thuế, tăng 42,3% so với cùng kỳ. Nguồn BCTC hợp nhất quý III/2026 của MB. |
Thuyết minh tài sản cố định ghi nhận dòng vốn MB đưa vào phần mềm và thiết bị. Phần mềm máy vi tính có 403 tỷ đồng tăng mới trong chín tháng, tổng nguyên giá phần mềm cuối kỳ đạt 4.858 tỷ đồng. Nhóm máy móc thiết bị tăng mới 860 tỷ đồng, vượt con số 534 tỷ đồng của cả năm 2025. Tiền chi mua sắm tài sản cố định của MB đạt 1.559 tỷ đồng, tăng 68,4%.
Báo cáo mô tả Hệ thống Quản lý Vốn Tập trung và Hệ thống Thanh toán Tập trung, theo đó Hội sở chính của MB thực hiện toàn bộ giao dịch vốn và thanh toán. MB cũng dùng hệ thống xếp hạng tín dụng nội bộ mà Ngân hàng Nhà nước đã chấp thuận, với dữ liệu khách hàng quản lý tập trung tại Hội sở.
Hiệu quả vận hành của MB có dấu hiệu cải thiện. Tỷ lệ chi phí trên thu nhập hoạt động chín tháng giảm từ 27,9% xuống 26,3%, dù chi phí khấu hao và khấu trừ tăng từ 800 tỷ đồng lên 895 tỷ đồng. Một cách lý giải là thu nhập của MB tăng nhanh hơn chi phí vận hành hạ tầng.
Rủi ro tại MB nằm ở nợ xấu chi phí vốn và dòng tiền
Nợ có khả năng mất vốn của MB lên 9.465 tỷ đồng, tăng 47,4% so với cuối năm 2025. Nợ dưới tiêu chuẩn tăng từ 3.276 tỷ đồng lên 7.231 tỷ đồng. Nợ cần chú ý, nhóm đứng ngay trước ngưỡng nợ xấu, tăng 66,6% lên 17.014 tỷ đồng.
Dự phòng rủi ro cho vay khách hàng của MB tăng lên 18.182 tỷ đồng, chậm hơn tốc độ tăng của nợ xấu. Tỷ lệ dự phòng trên nợ xấu giảm từ 93,7% xuống 84,7%. MB đã dùng 7.877 tỷ đồng quỹ dự phòng để xử lý rủi ro trong chín tháng, chi phí dự phòng trừ vào lợi nhuận quý III tăng 37,9% lên 5.241 tỷ đồng.
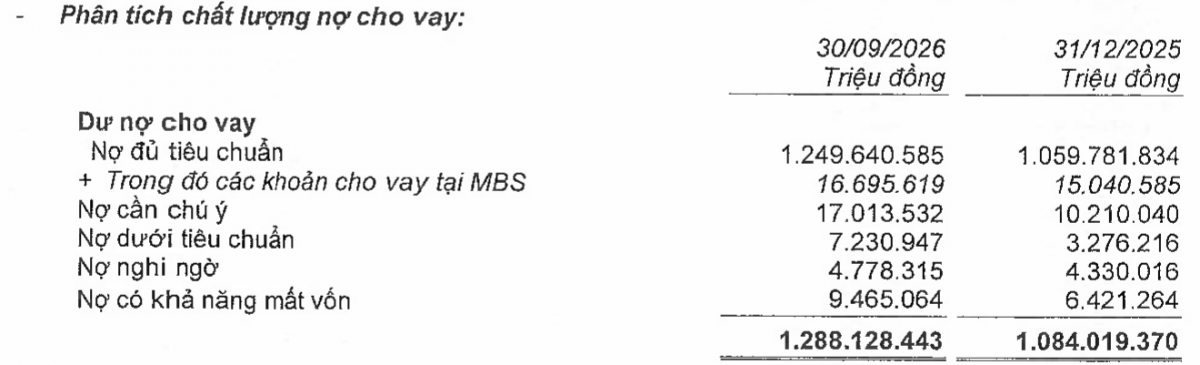 |
| Bảng phân tích chất lượng nợ cho vay của MB tại ngày 30/9/2026 ghi nhận nợ có khả năng mất vốn 9.465 tỷ đồng, so với 6.421 tỷ đồng cuối năm 2025. Nguồn BCTC hợp nhất quý III/2026 của MB. |
Ở phía nguồn vốn, chi phí lãi chín tháng của MB tăng 97,4% lên 51.139 tỷ đồng, nhanh hơn mức tăng 60,1% của thu nhập lãi. Tiền gửi không kỳ hạn của khách hàng giảm 3,8% xuống 326.389 tỷ đồng, tỷ trọng trong tổng tiền gửi lùi từ 36,8% về 32,8%. Chứng chỉ tiền gửi của MB tăng 76,4% lên 248.417 tỷ đồng.
Phí thanh toán tăng nhưng tiền gửi không kỳ hạn giảm tạo nên một độ vênh. Điều đó có thể liên quan đến việc dòng tiền đi qua kênh thanh toán của MB không lưu lại tài khoản lâu như trước, khiến ngân hàng bù bằng nguồn vốn có kỳ hạn với lãi suất cao hơn.
Cơ cấu tín dụng của MB cũng dịch chuyển. Dư nợ kinh doanh bất động sản tăng 48,3% lên 179.756 tỷ đồng, tỷ trọng tăng từ 11,18% lên 13,95%. Lưu chuyển tiền thuần từ hoạt động kinh doanh chín tháng âm 65.265 tỷ đồng, cùng kỳ năm trước dương 11.922 tỷ đồng.
Lợi nhuận quý III của MB đi lên nhờ quy mô tín dụng và thu nhập lãi mở rộng. Lợi nhuận quý III sau thuế tăng 42,3% trong khi nợ xấu tăng 53,1%. Hai con số cùng thuộc về một ngân hàng có tổng tài sản 1,838 triệu tỷ đồng và 18.675 nhân viên tại ngày 30/9/2026.
Đình Tưởng