Nhận định chứng khoán 24/9: VN-Index mốc 1.800 điểm là phép thử
Sau phiên giảm 15,28 điểm, VN-Index bước vào ngày 24/9 sát vùng 1.800 điểm; khả năng rung lắc và phân hóa còn cao khi dòng tiền, khối ngoại vẫn thận trọng.
Mốc 1.800 điểm là vùng quyết định ngắn hạn
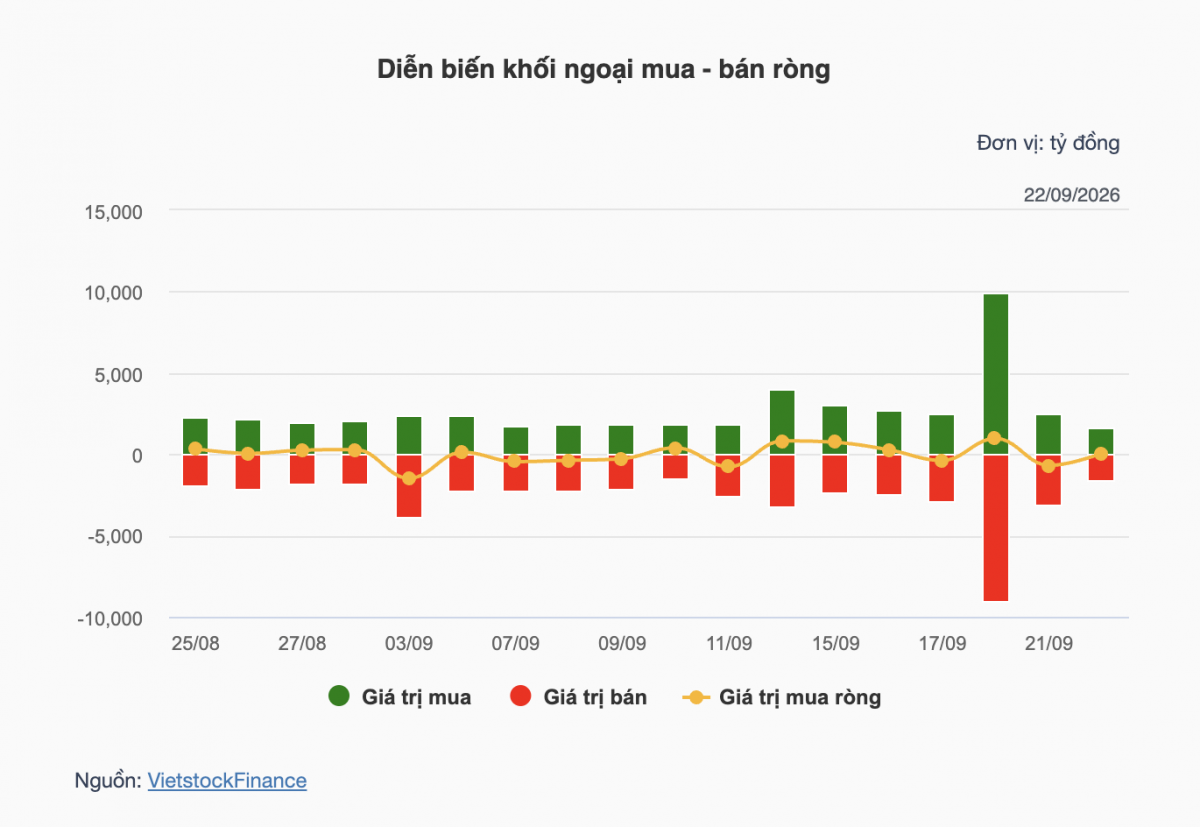
Phiên 23/9 đưa VN-Index trở lại sát mốc 1.800 điểm sau khi áp lực bán gia tăng mạnh vào cuối phiên. Chỉ số đóng cửa tại 1.801,65 điểm, trong khi độ rộng thị trường nghiêng về bên giảm và khối ngoại tiếp tục bán ròng hơn 1.000 tỷ đồng trên HoSE. Đây là ba yếu tố khiến phiên 24/9 nhiều khả năng tiếp tục nhạy cảm với biến động của nhóm vốn hóa lớn.
Trong ngắn hạn, vùng 1.790-1.800 điểm là khu vực cần theo dõi sát. Nếu VN-Index giữ được vùng này và lực cầu cải thiện, chỉ số có thể kiểm định lại vùng 1.812-1.823 điểm, cũng là khu vực thị trường đã giằng co trong phần lớn buổi sáng 23/9. Ngược lại, việc xuyên thủng 1.790 điểm đi kèm thanh khoản tăng và độ rộng xấu hơn sẽ làm rủi ro điều chỉnh ngắn hạn gia tăng.
Điểm cần lưu ý là thanh khoản khớp lệnh HoSE phiên 23/9 đã tăng hơn 23% so với phiên trước, nhưng mức tăng này xuất hiện cùng một phiên giảm điểm và số mã giảm áp đảo số mã tăng. Do đó, tín hiệu tích cực sẽ rõ hơn nếu thanh khoản duy trì nhưng độ rộng chuyển sang cân bằng hoặc tích cực. Nếu giá trị giao dịch tăng chủ yếu do áp lực bán, mốc 1.800 điểm có thể tiếp tục bị thử thách.
 |
Ngân hàng, bán lẻ nổi bật; bất động sản còn là biến số
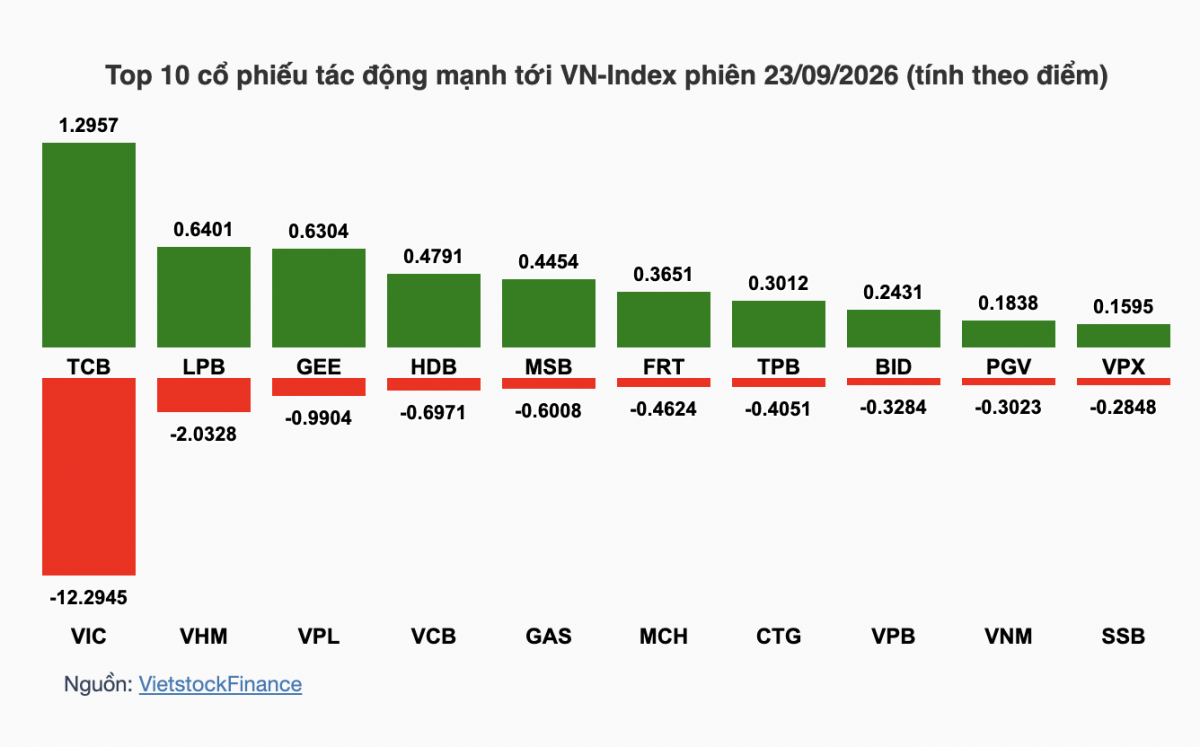
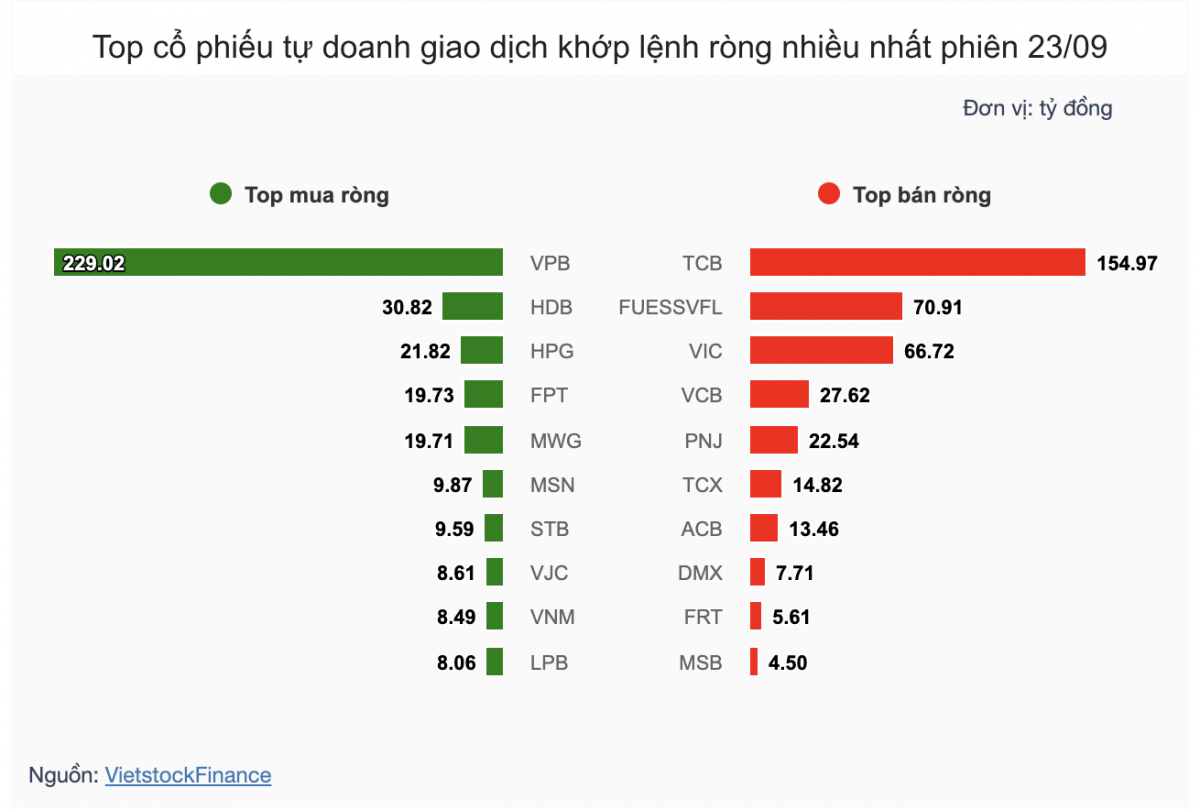
Nhóm ngân hàng có thể tiếp tục là tâm điểm trong phiên 24/9 sau khi MSB, TPB, TCB và HDB tăng tốt trong phiên trước. Tuy nhiên, sự phân hóa vẫn lớn khi VPB, ACB và MBB giảm, trong khi khối ngoại bán ròng mạnh tại VPB, ACB và TCB. Vì vậy, khả năng nâng đỡ chỉ số của ngân hàng sẽ phụ thuộc vào việc dòng tiền có lan tỏa sang nhiều mã hơn hay tiếp tục chỉ tập trung ở một số cổ phiếu.
Riêng VPB có một yếu tố kỹ thuật cần được tách khỏi biến động cung cầu thông thường. Ngày 24/9 là ngày giao dịch không hưởng quyền để trả cổ tức bằng cổ phiếu với tỷ lệ 26,04104%, ngày đăng ký cuối cùng là 25/9. Giá tham chiếu của VPB vì vậy sẽ được điều chỉnh theo quyền; nhà đầu tư cần phân biệt phần điều chỉnh kỹ thuật này với biến động tăng giảm thực tế trong phiên.
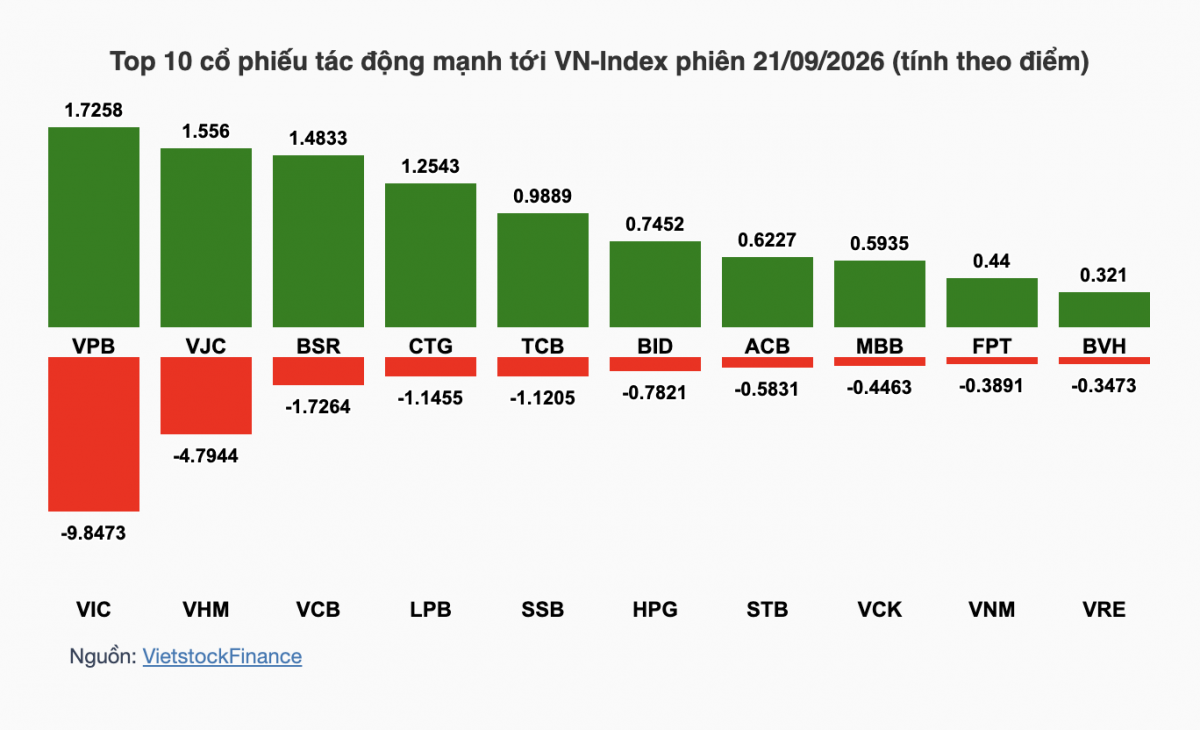
Bất động sản tiếp tục là biến số quan trọng nhất đối với VN-Index. Trong phiên 23/9, riêng VIC và VHM đã lấy đi hơn 14 điểm của chỉ số. Nếu hai mã vốn hóa lớn này ổn định trở lại, áp lực lên VN-Index có thể giảm đáng kể. Ngược lại, nếu nhóm bất động sản tiếp tục suy yếu trên diện rộng, nỗ lực hồi phục của ngân hàng và các nhóm ngành khác sẽ khó chuyển thành một nhịp tăng bền.
Ở nhóm chứng khoán, diễn biến sẽ phụ thuộc trực tiếp vào thanh khoản. SSI và VIX giảm trong phiên 23/9, trong khi một số mã vẫn giữ được sắc xanh. Nếu giá trị khớp lệnh duy trì ở mức cao và độ rộng cải thiện, nhóm chứng khoán có thể thu hút dòng tiền ngắn hạn; nếu thanh khoản suy yếu trở lại, khả năng phân hóa sẽ tiếp diễn.
Bán lẻ, công nghệ, điện tử và viễn thông đang có các điểm sáng riêng. MWG tăng 0,55%, FRT và DGW giao dịch tích cực; GEE tăng 6,62%, ELC tăng 3,85%, trong khi FPT điều chỉnh 0,75%. Với logistics, GMD tăng nhẹ nhưng chưa xuất hiện sự đồng thuận trên toàn nhóm. Nhóm điện và y tế cũng đang phân hóa, do đó phù hợp hơn với cách tiếp cận chọn lọc từng cổ phiếu thay vì kỳ vọng một nhịp tăng đồng loạt theo ngành.
 |
Ưu tiên quan sát thanh khoản và độ rộng thị trường
Kịch bản cơ sở cho phiên 24/9 là VN-Index tiếp tục giằng co quanh mốc 1.800 điểm với mức độ phân hóa cao. Hai tín hiệu cần theo dõi đầu tiên là phản ứng của chỉ số tại vùng 1.790-1.800 điểm và khả năng cải thiện độ rộng thị trường. Một nhịp hồi có độ tin cậy cao hơn cần đi kèm số mã tăng mở rộng, thanh khoản duy trì và áp lực bán tại các cổ phiếu vốn hóa lớn hạ nhiệt.
Ở chiều tích cực, nếu VN-Index lấy lại vùng 1.812-1.823 điểm với lực cầu lan tỏa, thị trường có thể mở rộng nhịp hồi và hướng tới vùng 1.825-1.830 điểm. Ở chiều thận trọng, nếu chỉ số mất 1.790 điểm trong bối cảnh khối ngoại tiếp tục bán mạnh và nhóm bất động sản suy yếu, rủi ro kiểm định các vùng hỗ trợ thấp hơn sẽ tăng lên.
Với từng nhóm ngành, ngân hàng và bán lẻ đang có tín hiệu dòng tiền tốt hơn mặt bằng chung nhưng vẫn cần theo dõi áp lực chốt lời sau các phiên tăng. Công nghệ, điện tử viễn thông, logistics, điện và y tế nhiều khả năng tiếp tục giao dịch theo câu chuyện riêng của từng doanh nghiệp. Nhóm chứng khoán cần một sự cải thiện rõ hơn của thanh khoản và tâm lý thị trường để tạo đà tăng đồng thuận.
Nhìn tổng thể, phiên 24/9 chưa có đủ cơ sở để kỳ vọng xu hướng tăng được xác nhận ngay. Mốc 1.800 điểm vẫn là ranh giới tâm lý quan trọng, trong khi diễn biến của VIC, VHM, nhóm ngân hàng và giao dịch khối ngoại sẽ quyết định phần lớn nhịp vận động của VN-Index. Thị trường sẽ tích cực hơn khi chỉ số giữ được hỗ trợ, độ rộng cải thiện và dòng tiền trở lại trên diện rộng thay vì chỉ tập trung ở một số mã đơn lẻ.
Đình Tưởng