Nâng hạng FTSE có hiệu lực, dòng vốn ngoại là biến số trung tâm
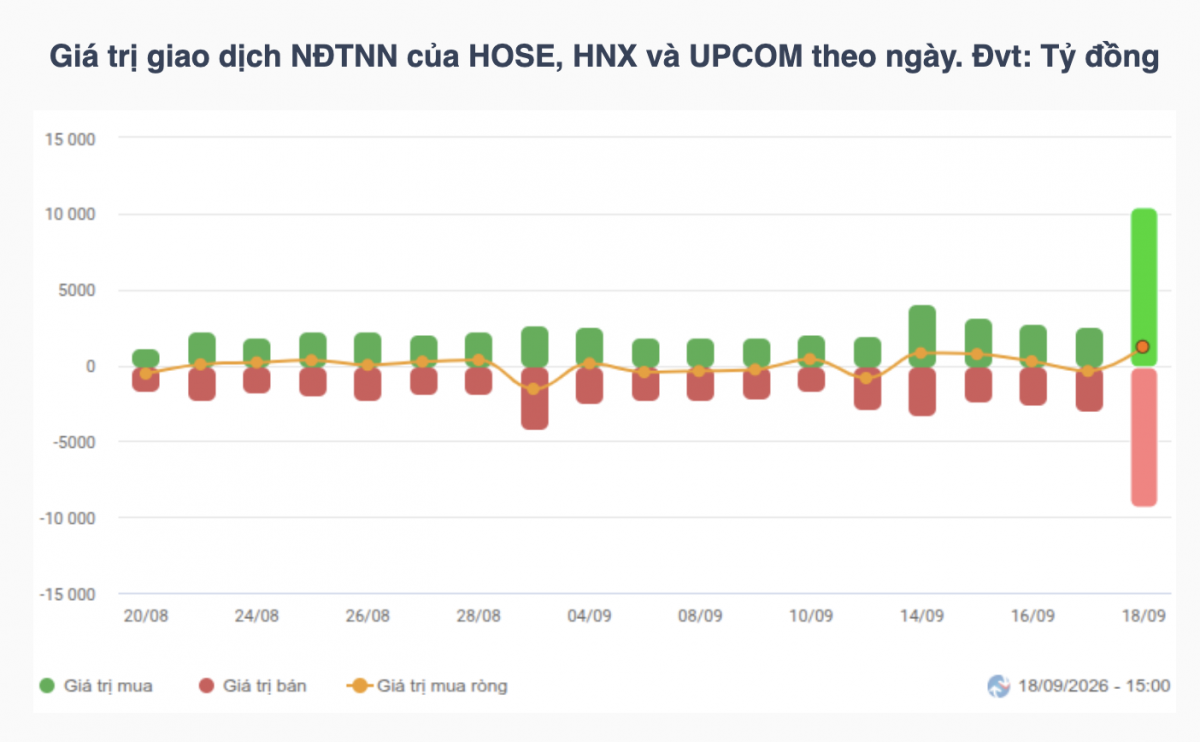
Tuần giao dịch 21-25/9/2026 mở đầu đúng thời điểm quyết định của FTSE Russell nâng hạng thị trường chứng khoán Việt Nam lên thị trường mới nổi thứ cấp chính thức có hiệu lực từ ngày 21/9. Đây là sự kiện quan trọng về cấu trúc thị trường, nhưng phần lớn giao dịch cơ cấu đợt đầu của các quỹ ETF đã diễn ra trong phiên 18/9.
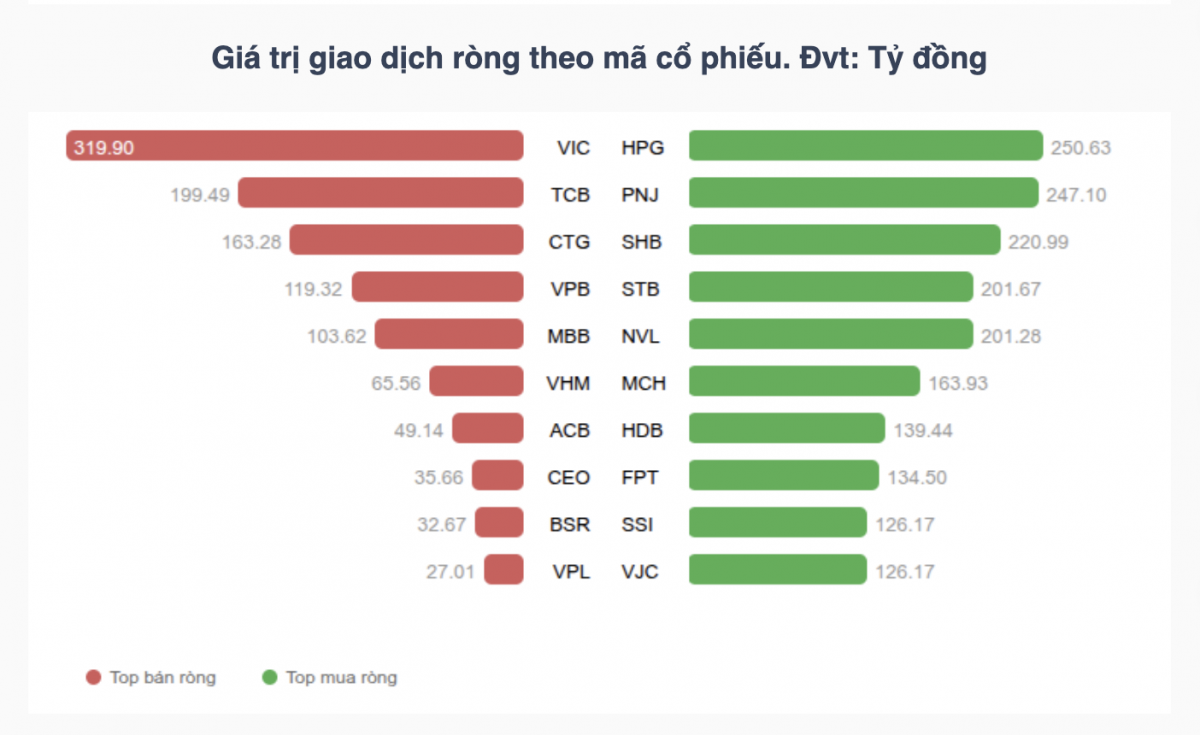
Theo SSI Research, các quỹ mô phỏng bộ chỉ số toàn cầu của FTSE được ước tính giải ngân khoảng 240 triệu USD vào 27 cổ phiếu Việt Nam trong đợt đầu. Các mã được dự báo thu hút dòng vốn đáng kể gồm FPT, VPB, HPG và VHM, trong khi một số cổ phiếu có thể chịu áp lực bán do tái phân bổ. Vì vậy, diễn biến sau ngày hiệu lực cần được theo dõi ở góc độ dòng vốn thực tế thay vì chỉ dựa trên kỳ vọng nâng hạng.
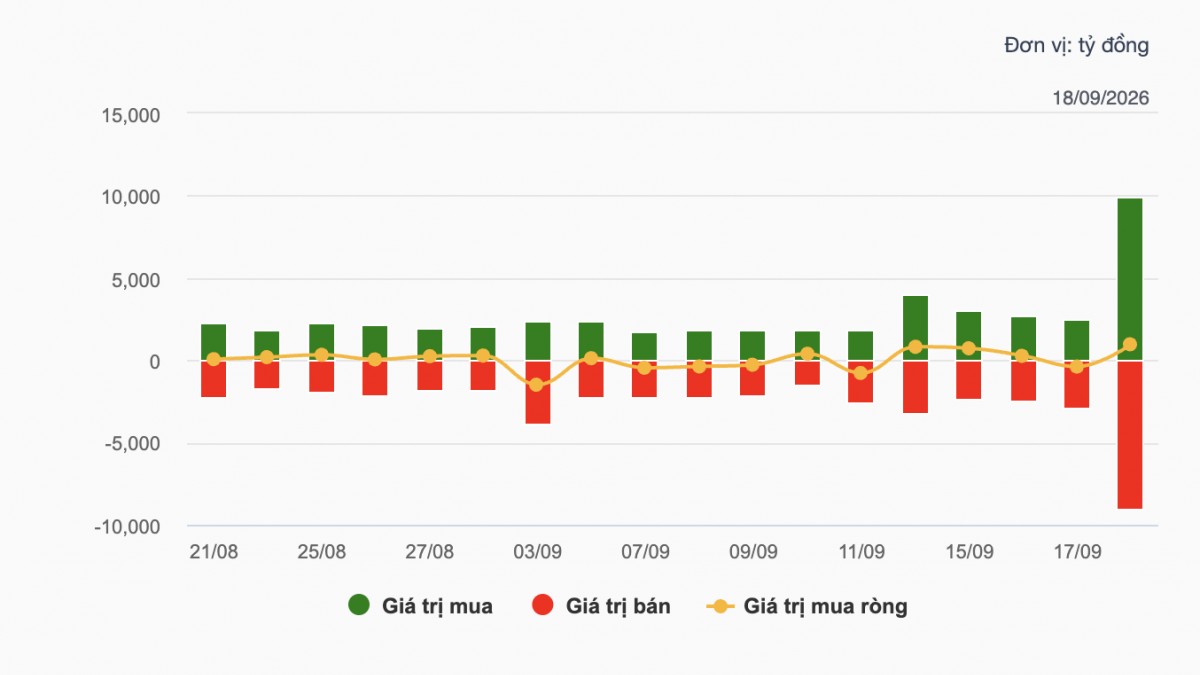
Tuần trước, khối ngoại đã mua ròng gần 2,7 nghìn tỷ đồng trên HOSE. Nếu xu hướng này duy trì sau phiên cơ cấu, đây sẽ là yếu tố hỗ trợ tâm lý và thanh khoản. Ngược lại, nếu giao dịch ngoại suy yếu nhanh sau ngày 21/9, thị trường có thể xuất hiện trạng thái chốt lời ở các cổ phiếu đã tăng mạnh trước sự kiện.
Bối cảnh bên ngoài vẫn cần thận trọng. Fed vừa tăng lãi suất thêm 25 điểm cơ bản lên vùng 3,75-4%, trong khi tỷ giá trong nước có dấu hiệu nhích lên. Các yếu tố này chưa gây áp lực rõ trong tuần qua vì đã được thị trường phản ánh trước, nhưng vẫn có thể ảnh hưởng tới dòng vốn ở các thị trường mới nổi nếu đồng USD và lợi suất quốc tế tiếp tục đi lên.
Vùng 1.800 điểm là hỗ trợ, 1.830-1.850 điểm là phép thử
Về kỹ thuật, VN-Index kết tuần tại 1.815,66 điểm, nằm trên mốc tâm lý 1.800 điểm nhưng chưa vượt được vùng cản phía trên. SHS đánh giá chỉ số có khả năng duy trì xu hướng tích cực nếu giữ được vùng hỗ trợ 1.800 điểm, trong khi khu vực khoảng 1.850 điểm là vùng kháng cự mạnh cần thêm thanh khoản và độ rộng thị trường để vượt qua.
Diễn biến phiên 18/9 cho thấy vùng cản này không dễ vượt. VN-Index từng tăng lên 1.841,20 điểm nhưng đóng cửa giảm 7,11 điểm tại 1.815,66 điểm. Thanh khoản tăng mạnh trong phiên cơ cấu, trong khi VN30 giảm 0,55% xuống 1.964,17 điểm. Trên thị trường phái sinh, các tín hiệu ngắn hạn cũng trái chiều: hợp đồng VN30 kỳ hạn gần duy trì basis dương nhưng chỉ số cơ sở xuất hiện nến giảm mạnh sau ba phiên tăng liên tiếp.
Trong kịch bản cơ sở, vùng 1.800-1.810 điểm có thể tiếp tục đóng vai trò cân bằng cung cầu. Nếu chỉ số giữ được khu vực này và thanh khoản không suy giảm mạnh, thị trường có thể tiếp tục kiểm định vùng 1.830-1.850 điểm. Ngược lại, việc mất mốc 1.800 điểm với thanh khoản tăng có thể đưa VN-Index trở lại vùng 1.780-1.790 điểm, là khu vực hỗ trợ từng phát huy tác dụng trong tuần qua.
Do đó, tuần tới có thể không thuận lợi cho chiến lược mua đuổi theo chỉ số. Dòng tiền nhiều khả năng tiếp tục phân hóa theo từng nhóm và từng câu chuyện riêng, nhất là khi một phần kỳ vọng về nâng hạng đã được phản ánh vào giá trước ngày 21/9.
Theo dõi ngân hàng, chứng khoán và cổ phiếu hưởng lợi từ thanh khoản
Ngân hàng tiếp tục là nhóm có ảnh hưởng lớn nhất đến VN-Index. SSB đã tăng 31,69% trong tuần 14-18/9, trong khi VPB, VCB, HDB, MBB, CTG, BID và TCB đều có vai trò đáng kể trong các phiên tăng giảm của chỉ số. Tuần tới, nhóm này cần được theo dõi qua hai yếu tố: khả năng duy trì dòng vốn ngoại và mức độ lan tỏa dòng tiền sau khi các quỹ hoàn tất cơ cấu.
Nhóm chứng khoán có thể tiếp tục nhạy với thanh khoản thị trường. SSI, VCI, VIX và VND đều tăng trong phiên 18/9 dù VN-Index giảm điểm. Nếu giá trị giao dịch duy trì ở mức cao sau tuần cơ cấu ETF, nhóm chứng khoán có cơ sở để giữ trạng thái tích cực hơn mặt bằng chung. Ngược lại, thanh khoản suy giảm nhanh sẽ làm yếu động lực ngắn hạn của nhóm này.
Bất động sản được dự báo tiếp tục phân hóa. VHM và VIC chịu ảnh hưởng rõ từ giao dịch cơ cấu, trong khi NVL, KDH, NLG và TCH có phiên cuối tuần tích cực hơn. Yếu tố cần quan sát là dòng tiền có chuyển từ các mã vốn hóa lớn sang nhóm trung bình hay không, thay vì chỉ nhìn vào biến động của chỉ số ngành.
Công nghệ và điện tử viễn thông có thể xuất hiện nhịp cân bằng sau phiên giảm mạnh 18/9. FPT giảm 3,50%, VGI giảm 1,71%, VNZ giảm 1,63% trong phiên cuối tuần. Riêng FPT nằm trong nhóm cổ phiếu được dự báo nhận dòng vốn từ các quỹ theo FTSE, nên diễn biến cung cầu sau ngày 21/9 sẽ là chỉ báo đáng chú ý cho toàn nhóm công nghệ.
Đối với logistics, bán lẻ và điện, triển vọng tuần tới phụ thuộc nhiều hơn vào dòng tiền luân chuyển. VSC, ACV và VJC tăng trong phiên cuối tuần, trong khi MWG giảm nhẹ. Nhóm điện và năng lượng có thể tiếp tục nhạy với giá dầu, tỷ giá và các thông tin vận hành hệ thống điện. Với y tế, diễn biến giảm sâu của TNH cho thấy rủi ro riêng lẻ ở từng doanh nghiệp vẫn cần được tách khỏi xu hướng chung của ngành.
Tổng thể, thị trường tuần 21-25/9 nhiều khả năng bước vào giai đoạn kiểm chứng sau sự kiện nâng hạng. Mốc 1.800 điểm là vùng cần giữ để duy trì trạng thái cân bằng, còn 1.830-1.850 điểm là khu vực cần dòng tiền mạnh và sự đồng thuận rộng hơn để bứt phá. Chất lượng thanh khoản, giao dịch khối ngoại và mức độ lan tỏa sang các nhóm ngân hàng, chứng khoán, bất động sản, công nghệ, logistics, bán lẻ, điện và y tế sẽ quyết định hướng đi ngắn hạn của VN-Index.