Chứng khoán 18/9: VN-Index mất hơn 7 điểm trong cú đảo chiều ATC
Thị trường
VN-Index đóng cửa 1.815,66 điểm, giảm 7,11 điểm sau cú đảo chiều ATC; khối ngoại mua ròng 1.239 tỷ đồng, thanh khoản tăng mạnh.

 Nhận định chứng khoán tuần 7-11/9: VN-Index thử thách vùng 1.860-1.900 điểm |
 Chứng khoán tuần 7-11/9: Áp lực bán lan rộng cuối tuần |
 Nhận định chứng khoán tuần 14-18/9: Dòng tiền ETF vào tâm điểm |
Thị trường chứng khoán Việt Nam khép lại tuần giao dịch 14-18/9/2026 trong trạng thái phục hồi sau tuần điều chỉnh mạnh trước đó. VN-Index đóng cửa ngày 18/9 tại 1.815,66 điểm, tăng 20,45 điểm, tương đương 1,14% so với cuối tuần trước. HNX-Index tăng 2,61 điểm, tương đương 0,96%, lên 275,29 điểm.
Diễn biến trong tuần cho thấy quá trình lấy lại cân bằng không diễn ra theo một chiều. Ngày 14/9, VN-Index giảm 0,39% xuống 1.788,23 điểm. Sang phiên 15/9, chỉ số bật tăng 1,28% lên 1.811,15 điểm; ngày 16/9 gần như đi ngang khi giảm 0,06%; ngày 17/9 tăng thêm 0,70% lên 1.822,77 điểm trước khi quay đầu giảm 0,39% trong phiên 18/9.
Biên độ dao động trong tuần khá rộng. Chỉ số có thời điểm lùi về 1.776,85 điểm trong phiên 14/9 và lên tới 1.841,20 điểm trong ngày 18/9. Việc VN-Index không giữ được vùng cao nhất phiên cuối tuần cho thấy áp lực chốt lời vẫn hiện hữu khi thị trường tiến gần khu vực 1.830-1.850 điểm.
Thanh khoản cải thiện so với tuần trước, đặc biệt trong phiên 18/9 khi khối lượng khớp lệnh trên HOSE vượt 721 triệu cổ phiếu, tương ứng giá trị hơn 22.000 tỷ đồng. Theo tổng hợp của SHS được Vietstock dẫn lại, khối lượng giao dịch cả tuần tăng 24,3% so với tuần trước, phản ánh dòng tiền trở lại rõ hơn trong tuần cơ cấu danh mục của các quỹ ETF.
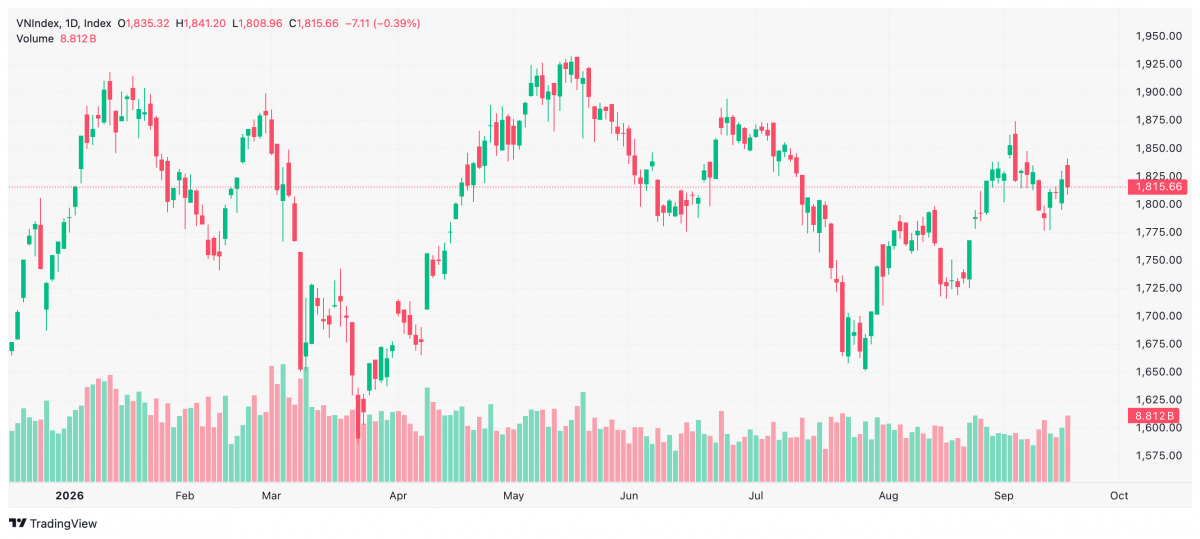 |
| Biểu đồ chứng khoán VN-Index phiên 18/9 |
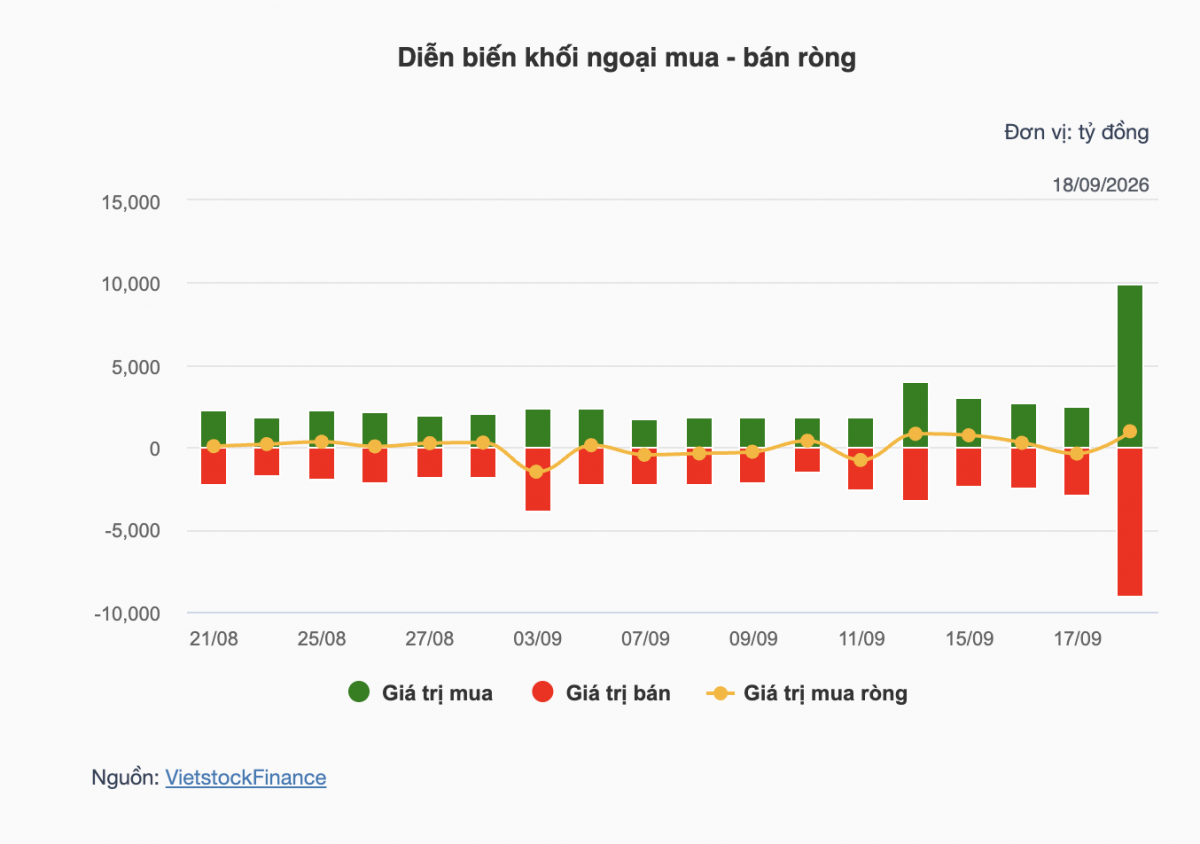
Một điểm hỗ trợ đáng chú ý là giao dịch của nhà đầu tư nước ngoài. Khối ngoại mua ròng gần 2,7 nghìn tỷ đồng trên HOSE trong tuần, trong khi bán ròng khoảng 97 tỷ đồng trên HNX. Riêng phiên 18/9, giá trị mua ròng trên HOSE vượt 1.250 tỷ đồng. Đây là sự thay đổi đáng kể so với trạng thái bán ròng trong những tuần trước.
Dòng tiền tuần qua tập trung mạnh vào nhóm tài chính nhưng mức độ phân hóa lớn. Ngân hàng là một trong các nhóm đóng vai trò quan trọng trong nhịp hồi của chỉ số. SSB trở thành cổ phiếu nổi bật khi tăng 31,69% trong tuần, duy trì chuỗi tăng mạnh trước thời điểm cổ phiếu này chính thức có hiệu lực trong rổ FTSE Global All Cap từ ngày 21/9. Trong phiên 17/9, VPB, CTG, SSB, LPB, BID, HDB và VCB nằm trong nhóm đóng góp tích cực cho VN-Index.
Tuy nhiên, áp lực bán xuất hiện rõ ở phiên cuối tuần. Ngày 18/9, BID giảm 2,59%, CTG giảm 3,66%, TCB giảm 3,22%, VPB giảm 2,66%, MBB giảm 3,16% và ACB giảm 3,95%. Ở chiều ngược lại, SSB tăng 2,77%, SHB tăng 1,72% và STB tăng 2,62%. Diễn biến trái chiều cho thấy dòng tiền chưa quay lại đồng đều trên toàn bộ nhóm ngân hàng.
Nhóm chứng khoán duy trì trạng thái tích cực hơn trong phiên cuối tuần khi SSI tăng 1,18%, VIX tăng 2,33%, VCI tăng 3,25% và VND tăng 2,70%. Trước đó, phiên 17/9 ghi nhận VCI có lúc tăng trần, còn VND, VIX và HCM đồng loạt tăng, cho thấy nhóm chứng khoán tiếp tục nhạy với kỳ vọng thanh khoản và câu chuyện nâng hạng thị trường.
Bất động sản phân hóa. Trong phiên 18/9, VRE giảm 1,16%, DXG giảm 1,85%, trong khi NVL tăng 2,40%, KDH và TCH cùng tăng 1,28%, NLG tăng 1,47%. Với các cổ phiếu vốn hóa lớn, VHM chỉ tăng nhẹ trong phiên 17/9 rồi giảm 0,42% ở phiên cuối tuần, còn VIC biến động mạnh do hoạt động cơ cấu danh mục.
Ở nhóm công nghệ và điện tử viễn thông, áp lực điều chỉnh thể hiện rõ trong phiên 18/9. FPT giảm 3,50%, VEC giảm 3,17%; VGI giảm 1,71% và VNZ giảm 1,63%. Đây cũng là nhóm chịu sức ép trong bối cảnh thị trường chuyển từ trạng thái hưng phấn đầu phiên sang chốt lời mạnh ở cuối phiên cơ cấu ETF.
 |
Nhóm bán lẻ có sự luân chuyển dòng tiền nhưng chưa hình thành xu hướng đồng thuận. MWG giảm 0,82% trong phiên 18/9, trong khi diễn biến chung của nhóm tiêu dùng không thiết yếu chịu áp lực. Dù vậy, các báo cáo thị trường tuần ghi nhận bán lẻ vẫn nằm trong nhóm có mức phục hồi tương đối tốt trong một số phiên giữa tuần.
Đối với logistics và vận tải, nhóm công nghiệp là một trong số ít ngành tăng trong phiên cuối tuần. VSC tăng 1,14%, ACV tăng 1,02% và VJC tăng 1,74%. Tuy nhiên, báo cáo tuần của SHS cho thấy cổ phiếu cảng biển nhìn chung vẫn chịu áp lực điều chỉnh, phản ánh sự phân hóa giữa hàng không, vận tải và khai thác cảng.
Nhóm điện và năng lượng cũng biến động mạnh. Trong tuần, SHS ghi nhận năng lượng và điện thuộc nhóm có diễn biến tích cực ở một số thời điểm, nhưng phiên 18/9 các cổ phiếu năng lượng quay đầu giảm, với BSR mất 1,63%, PLX giảm 1,06% và OIL giảm 1,37%. Điều này cho thấy yếu tố giá hàng hóa và tâm lý chốt lời vẫn tác động lớn tới nhóm này.
Y tế là nhóm cần lưu ý khi TNH giảm 16,25% trong tuần, liên tục thiết lập đáy 52 tuần mới theo thống kê của Vietstock. Trái lại, một số cổ phiếu dược phẩm quy mô nhỏ vẫn có phiên tăng khá cuối tuần, cho thấy dòng tiền trong nhóm y tế không đồng nhất.
Nhìn chung, tuần 14-18/9 đánh dấu nỗ lực phục hồi của thị trường sau nhịp giảm mạnh, với VN-Index lấy lại mốc 1.800 điểm và khối ngoại quay lại mua ròng. Tuy nhiên, việc chỉ số đảo chiều mạnh trong phiên 18/9, dù độ rộng toàn thị trường vẫn nghiêng về bên tăng, cho thấy vùng 1.830-1.850 điểm đang tạo sức ép cung đáng kể. Sự phân hóa giữa ngân hàng, chứng khoán, bất động sản, công nghệ và các nhóm ngành còn lại sẽ tiếp tục là yếu tố quyết định chất lượng của nhịp hồi.