Chứng khoán 24/9: Sắc đỏ bao phủ, VN-Index đánh mất mốc 1.800 điểm
VN-Index giảm 26,56 điểm, mất mốc 1.800 trong phiên 24/9 khi bất động sản, tài chính và năng lượng chịu áp lực; nhóm Viettel đi ngược dòng.
 Nhận định chứng khoán 24/9: VN-Index mốc 1.800 điểm là phép thử |
 Chứng khoán 23/9: VN-Index lùi sát 1.800 điểm |
 Còn ít ngày nhận tác phẩm cuộc thi viết về 30 năm ngành Chứng khoán Việt Nam |
Áp lực bán dâng cao, VN-Index lùi về 1.775 điểm
Thị trường chứng khoán Việt Nam khép lại phiên 24/9 trong trạng thái tiêu cực khi áp lực bán gia tăng trên diện rộng, đặc biệt ở nhóm cổ phiếu vốn hóa lớn. VN-Index đóng cửa tại 1.775,09 điểm, giảm 26,56 điểm, tương đương 1,47%. HNX-Index giảm 3,68 điểm, xuống 272,77 điểm, trong khi UPCoM-Index giảm 0,14%, còn 125,83 điểm.
Ngay từ đầu phiên, VN-Index đã chịu sức ép quanh vùng 1.800 điểm. Chỉ số mở cửa quanh 1.801 điểm, có thời điểm lùi xuống 1.770,47 điểm trước khi thu hẹp một phần đà giảm vào cuối phiên. Việc mất mốc 1.800 điểm cho thấy vùng cân bằng ngắn hạn trước đó chưa đủ sức giữ thị trường khi lực cung tăng nhanh.
Thanh khoản HoSE đạt khoảng 654,7 triệu cổ phiếu, tương ứng giá trị giao dịch hơn 16.680 tỷ đồng. Riêng khối lượng khớp lệnh đạt hơn 516 triệu cổ phiếu, tăng khoảng 7,4% so với phiên trước, với giá trị khớp lệnh hơn 13.400 tỷ đồng. Diễn biến giá giảm trong khi khối lượng khớp lệnh tăng cho thấy áp lực bán chủ động đã mạnh lên.
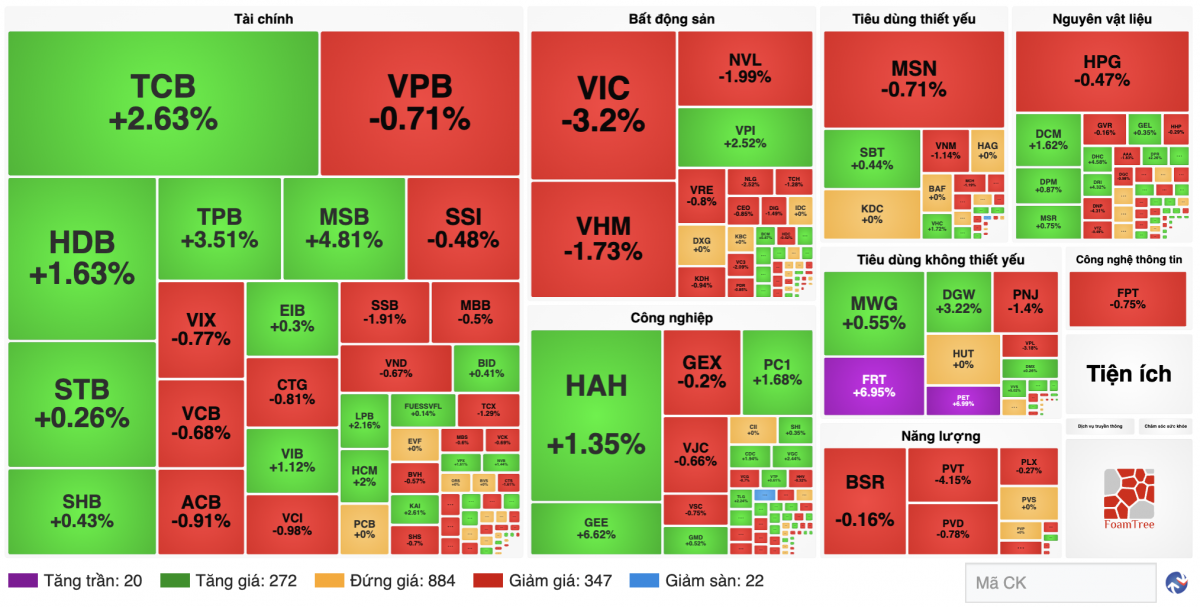
Độ rộng cũng nghiêng hẳn về bên bán. Trên HoSE có 228 mã giảm, 81 mã tăng và 58 mã đứng giá. VN30-Index giảm 22,76 điểm, tương đương 1,16%, xuống 1.932,15 điểm; rổ VN30 có 23 mã giảm, chỉ 4 mã tăng và 3 mã đứng giá.
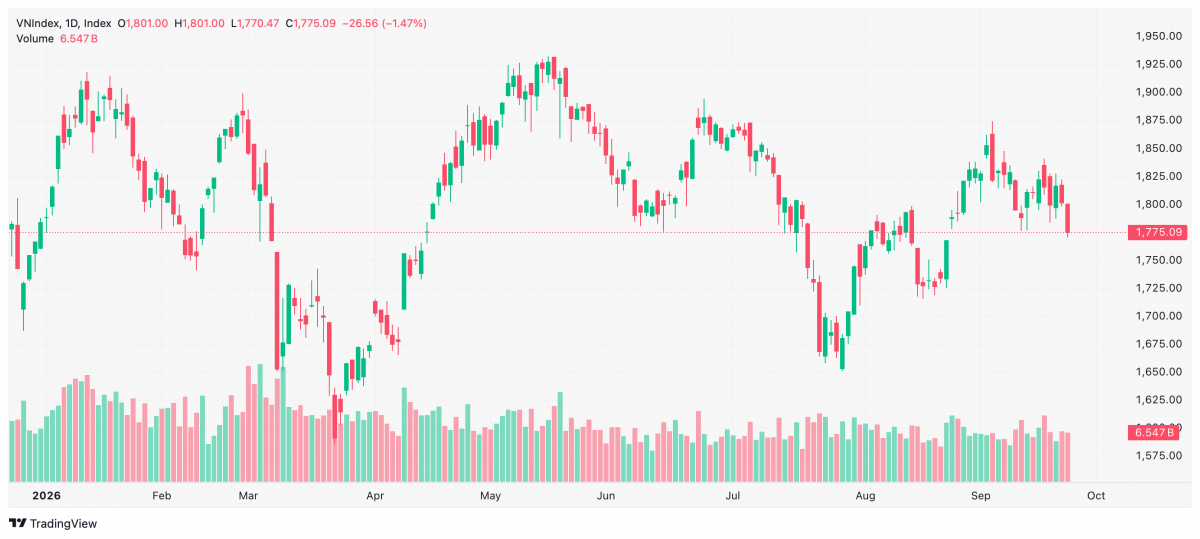 |
| Biểu đồ chứng khoán VN-Index phiên 24/9 |
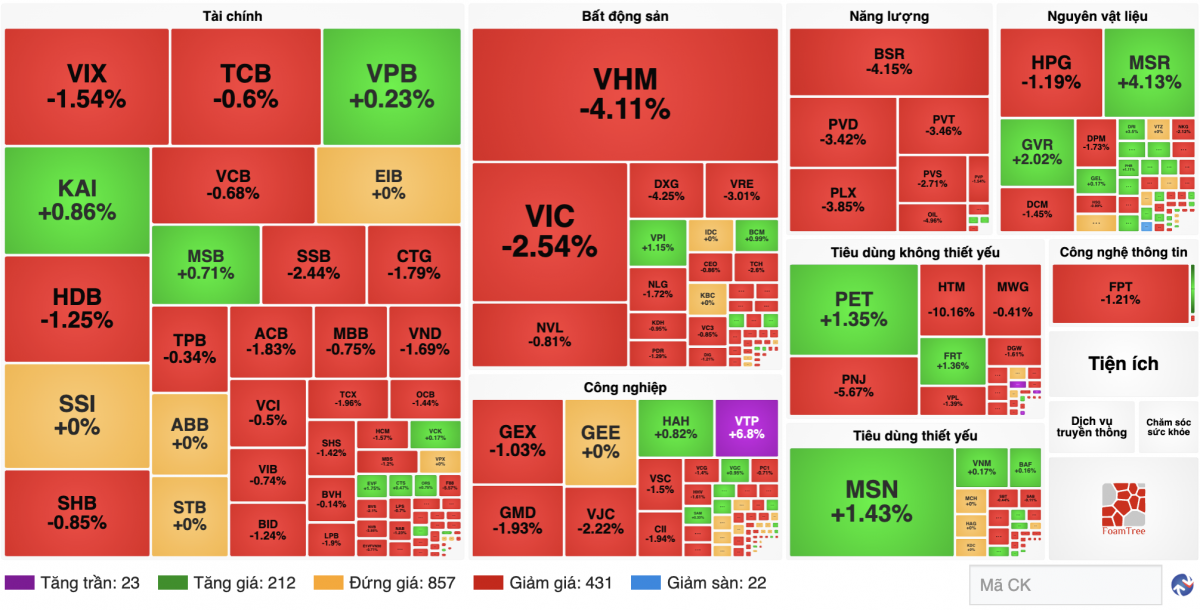
Nhóm cổ phiếu vốn hóa lớn tiếp tục là lực cản chính. VIC giảm 2,54%, VHM giảm 4,11%, GAS giảm hơn 3% và BSR giảm hơn 4%. Riêng VIC và VHM lấy đi phần lớn số điểm của VN-Index, khiến các nhịp hồi trong phiên không duy trì được lâu.
Giao dịch của nhà đầu tư nước ngoài tiếp tục là yếu tố gây sức ép. Trên HoSE, khối ngoại bán ròng hơn 918 tỷ đồng, tập trung tại VHM khoảng 349 tỷ đồng, VIC gần 177 tỷ đồng, VPB hơn 113 tỷ đồng và HDB hơn 99 tỷ đồng. Trên HNX, khối ngoại mua ròng nhẹ gần 7 tỷ đồng.
Bất động sản, ngân hàng và chứng khoán cùng suy yếu
Bất động sản là một trong những nhóm giảm mạnh nhất phiên khi chỉ số ngành lùi khoảng 2,52%. Ngoài VHM và VIC, VRE giảm 3,01%, DXG giảm 4,25%, NLG giảm 1,72%, PDR giảm 1,29% và TCH giảm 2,6%. Sắc đỏ lan rộng cho thấy dòng tiền ngắn hạn vẫn dè dặt với nhóm từng đóng vai trò dẫn dắt thị trường.
Nhóm ngân hàng giảm khoảng 0,92%. Áp lực bán xuất hiện ở nhiều mã lớn như VCB, BID, CTG, TCB, MBB, LPB, HDB, ACB, SSB và SHB. Trong đó, HDB giảm 1,25%, ACB giảm 1,83%, SSB giảm 2,44%. Một số mã như VPB, MSB vẫn giữ được sắc xanh hoặc diễn biến tích cực hơn mặt bằng chung, nhưng chưa đủ tạo lực đỡ đáng kể cho chỉ số.
Cổ phiếu chứng khoán cũng không tránh được xu hướng điều chỉnh, chỉ số ngành giảm khoảng 1,01%. VIX giảm 1,54%, trong khi HCM, VCI, VND, MBS, SHS, FTS và một số mã khác cùng chịu áp lực. SSI đóng cửa quanh vùng tham chiếu. Khi thanh khoản thị trường chưa tăng theo hướng tích cực, nhóm chứng khoán khó duy trì vai trò dẫn dắt ngắn hạn.
Ở nhóm công nghệ, chỉ số phần mềm giảm khoảng 1,15%. FPT giảm hơn 1%, cùng với ITD và SBD kéo nhóm này đi xuống. Một số mã quy mô nhỏ hơn như ELC, CMT vẫn giữ được sắc xanh, nhưng mức độ lan tỏa còn hạn chế.
Năng lượng là nhóm giảm mạnh nhất thị trường, mất khoảng 3,78%. BSR giảm 4,15%, PLX giảm 3,85%, PVD giảm 3,42%, PVS giảm 2,71% và OIL giảm gần 5%. Nhóm tiện ích cũng giảm khoảng 1,8%, với GAS, POW và REE chịu áp lực điều chỉnh. Diễn biến này khiến nhóm điện và năng lượng không còn là điểm tựa như một số phiên trước.
Nhóm bán lẻ giảm khoảng 0,84%, nhưng mức độ phân hóa khá rõ. MWG, PNJ và DGW chịu áp lực giảm, trong khi FRT, PET và một số mã nhỏ hơn đi ngược thị trường. FRT đóng cửa quanh 142.000 đồng/cổ phiếu, tăng khoảng 1,36%, tiếp nối trạng thái tích cực sau phiên tăng mạnh trước đó.
Ở nhóm y tế, diễn biến nhìn chung thận trọng và thanh khoản thấp. Một số cổ phiếu dược phẩm vốn hóa vừa và lớn giao dịch giằng co, chưa hình thành xu hướng rõ ràng. Đây vẫn là nhóm có mức biến động thấp hơn đáng kể so với bất động sản, chứng khoán hay năng lượng trong phiên giảm mạnh của thị trường.
 |
| Nguồn finance.vietstock |
Viettel và một số cổ phiếu logistics đi ngược thị trường
Điểm sáng rõ nhất trong phiên 24/9 đến từ nhóm dịch vụ truyền thông, tăng khoảng 3,24%. VGI tăng 3,99%, CTR tăng 2,21%, FOX tăng 2,12% và VTK tăng 2,22%. Dòng tiền tập trung vào các mã thuộc hệ sinh thái Viettel trong bối cảnh thị trường chung giảm sâu.
Đáng chú ý, VTP tăng hết biên độ 6,8%, đóng cửa tại 52.600 đồng/cổ phiếu, với khối lượng giao dịch hơn 2,5 triệu cổ phiếu. Diễn biến của VTP giúp nhóm logistics có một điểm nhấn tích cực, dù một số mã cảng biển và vận tải khác vẫn phân hóa. GMD giảm gần 2%, trong khi HAH có thời điểm duy trì sắc xanh trong phiên.
Ở chiều tích cực khác, nhóm nguyên vật liệu tăng nhẹ khoảng 0,21% nhờ GVR, MSR, PHR và một số mã cao su, vật liệu. MSN tăng 1,43% và nằm trong nhóm cổ phiếu đóng góp tích cực nhất cho VN-Index. Tuy vậy, số lượng cổ phiếu tăng vẫn thấp hơn nhiều so với số mã giảm, cho thấy dòng tiền mới chỉ tập trung cục bộ.
Về kỹ thuật, VN-Index đã hình thành một phiên giảm mạnh và cắt xuống đường trung bình động 200 ngày. Chỉ số đang tiến sát vùng hỗ trợ quanh đường trung bình 50 ngày, trong khi các chỉ báo dao động ngắn hạn tiếp tục suy yếu. Diễn biến này cho thấy rủi ro điều chỉnh chưa kết thúc, đặc biệt nếu dòng tiền bắt đáy không cải thiện trong các phiên tới.
Phiên 24/9 vì vậy mang nhiều dấu hiệu thận trọng hơn so với các phiên rung lắc trước đó. Áp lực bán đã lan từ nhóm vốn hóa lớn sang phần lớn các nhóm ngành, trong khi điểm sáng chủ yếu nằm ở một số cổ phiếu có câu chuyện riêng. Khả năng hình thành nhịp cân bằng mới sẽ phụ thuộc vào phản ứng của VN-Index quanh vùng 1.760-1.780 điểm và sự trở lại của lực cầu tại nhóm ngân hàng, chứng khoán và bất động sản.
Đình Tưởng