Chứng khoán 25/9: VN-Index hồi 10 điểm, bất động sản dẫn sóng
VN-Index tăng 10,02 điểm lên 1.785,11 điểm trong phiên 25/9, nhưng thanh khoản còn thấp. Bất động sản và ngân hàng kéo chỉ số, nhiều nhóm vẫn phân hóa.
 Nhận định chứng khoán 25/9: Cơ hội hồi phục sau phiên giảm sâu? |
 Chứng khoán 24/9: Sắc đỏ bao phủ, VN-Index đánh mất mốc 1.800 điểm |
 Hai công ty chứng khoán bị phạt tổng cộng 357,5 triệu đồng |
VN-Index hồi phục nhưng thanh khoản vẫn dè dặt
Thị trường chứng khoán Việt Nam khép lại phiên cuối tuần 25/9 với nhịp hồi đáng kể của chỉ số chính. VN-Index tăng 10,02 điểm, tương ứng 0,56%, lên 1.785,11 điểm. VN30-Index tăng 6,35 điểm, tương ứng 0,33%, lên 1.938,50 điểm. Trái lại, HNX-Index giảm 0,56 điểm xuống 272,21 điểm và UPCoM-Index giảm 0,62 điểm xuống 125,21 điểm.
Điểm tích cực là lực cầu cải thiện rõ hơn vào phiên chiều, giúp VN-Index đảo chiều từ trạng thái giằng co quanh tham chiếu sang tăng hơn 10 điểm khi đóng cửa. Tuy nhiên, chất lượng nhịp hồi chưa thực sự đồng thuận. Trên toàn thị trường, số mã giảm vẫn lấn át với 396 mã giảm so với 325 mã tăng; trong rổ VN30 có 13 mã tăng, 14 mã giảm và 3 mã đứng giá. Diễn biến này cho thấy mức tăng của chỉ số chủ yếu dựa vào một số cổ phiếu vốn hóa lớn thay vì sự lan tỏa rộng của dòng tiền.
Thanh khoản tiếp tục là điểm cần theo dõi. Giá trị khớp lệnh trên HoSE chỉ khoảng 11.500-11.600 tỷ đồng, thấp hơn đáng kể so với các giai đoạn giao dịch sôi động trước đó. Khối lượng khớp lệnh của VN-Index đạt hơn 466 triệu cổ phiếu. Trên HNX, giá trị khớp lệnh đạt hơn 539 tỷ đồng với hơn 40 triệu cổ phiếu. Thanh khoản thấp trong một phiên chỉ số tăng mạnh cho thấy nhà đầu tư vẫn giữ tâm lý thận trọng, dòng tiền chưa sẵn sàng mở rộng sang phần lớn cổ phiếu.
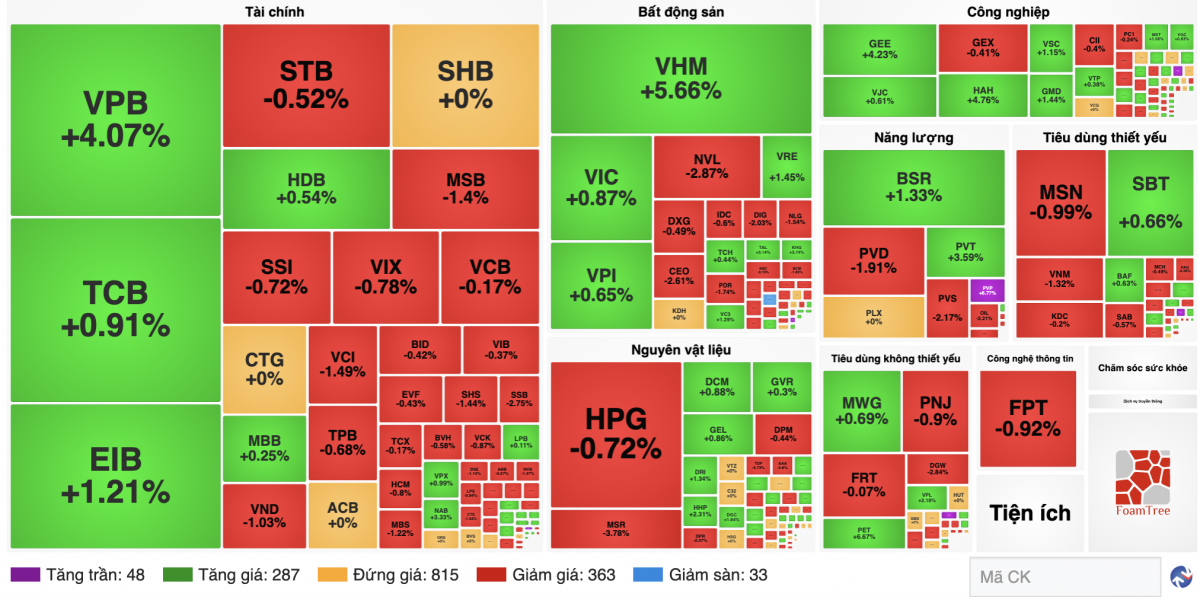
Xét về mức độ đóng góp, VHM, VIC, VPB và VPL là bốn mã tạo lực kéo nổi bật, tổng cộng đóng góp khoảng 12,16 điểm cho VN-Index. Ở chiều ngược lại, GAS, SSB, VNM và HPG lấy đi hơn 1,7 điểm. Riêng VHM tăng 5,66%, trở thành cổ phiếu có ảnh hưởng tích cực nhất đến chỉ số trong phiên.
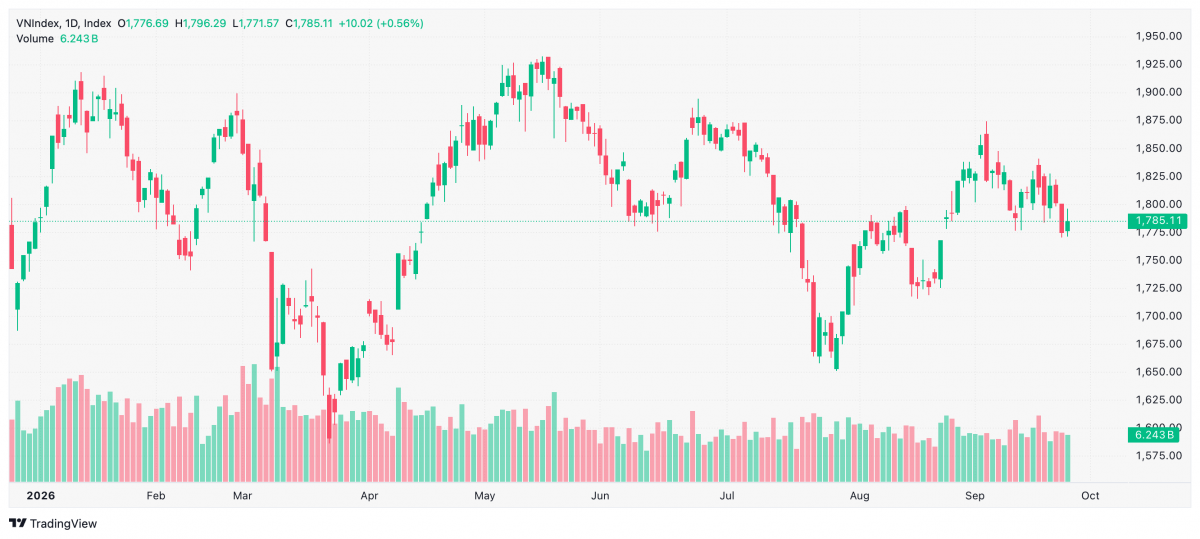 |
| Biểu đồ chứng khoán VN-Index phiên 25/9 |
Dòng vốn ngoại tiếp tục ở trạng thái bán ròng nhưng áp lực đã hạ nhiệt. Theo dữ liệu tổng hợp từ Vietcap, nhà đầu tư nước ngoài bán ròng gần 210 tỷ đồng trên toàn thị trường. Trên HoSE, giá trị bán ròng khoảng 254 tỷ đồng; HNX bị bán ròng khoảng 2 tỷ đồng, trong khi UPCoM được mua ròng khoảng 47 tỷ đồng. TCB, MSB, HPG, VIC và CTG nằm trong nhóm bị bán ròng nhiều, còn SBT, BSR, DCM, VHM và FRT thu hút dòng vốn ngoại ở chiều mua.
Nhìn rộng hơn, phiên hồi phục cuối tuần chưa đủ bù đắp mức giảm của những phiên trước. Tính cả tuần 21-25/9, VN-Index vẫn giảm 30,55 điểm, tương ứng 1,68%. Vì vậy, diễn biến ngày 25/9 có thể xem là một nhịp cân bằng trở lại sau áp lực điều chỉnh, nhưng chưa tạo tín hiệu xác nhận rằng dòng tiền đã quay lại mạnh trên diện rộng.
Bất động sản và ngân hàng kéo chỉ số, chứng khoán tiếp tục yếu
Bất động sản là nhóm nổi bật nhất phiên với mức tăng 1,53%. Tuy nhiên, sức mạnh của ngành tập trung nhiều ở nhóm cổ phiếu họ Vingroup. VHM tăng 5,66%, VIC tăng 0,87%, VRE tăng 1,45% và VPL tăng 2,18%. Đây là nhóm đóng vai trò quyết định trong việc giúp VN-Index giữ sắc xanh và mở rộng đà tăng về cuối phiên.
Phía sau các mã dẫn dắt, bức tranh bất động sản vẫn phân hóa mạnh. NVL giảm 2,87%, DIG giảm 2,03%, PDR giảm 1,74%, NLG giảm 1,54%, BCM giảm 1,83%. Điều này cho thấy dòng tiền chưa quay lại đồng đều với toàn ngành mà chủ yếu lựa chọn các cổ phiếu có câu chuyện riêng hoặc khả năng tác động lớn đến chỉ số. Vì vậy, mức tăng 1,53% của chỉ số ngành chưa phản ánh một trạng thái hưng phấn chung của cổ phiếu bất động sản.
Nhóm ngân hàng cũng phân hóa nhưng xuất hiện một điểm sáng rõ rệt ở VPB. Cổ phiếu này tăng 4,07% lên 23.000 đồng, khớp hơn 46,8 triệu cổ phiếu và là một trong những mã có thanh khoản cao nhất thị trường. TCB tăng 0,91%, trong khi ACB đứng tham chiếu và VCB giảm nhẹ 0,17%. SSB giảm 2,75%, tiếp tục gây sức ép lên chỉ số. Diễn biến này cho thấy dòng tiền ngân hàng chưa tạo được sự đồng thuận dù một số mã vốn hóa lớn có khả năng kéo thị trường.
Đáng chú ý, ngày 25/9 cũng là ngày đăng ký cuối cùng để VPBank thực hiện quyền nhận cổ tức bằng cổ phiếu theo kế hoạch đã công bố. Yếu tố doanh nghiệp riêng giúp VPB trở thành tâm điểm, nhưng chưa tạo hiệu ứng lan rộng sang toàn bộ nhóm ngân hàng. Trong bối cảnh thanh khoản thị trường còn thấp, những câu chuyện riêng lẻ vẫn đang chi phối mạnh hơn xu hướng ngành.
Ngược lại, nhóm chứng khoán chưa tận dụng được nhịp hồi của VN-Index. VIX giảm 0,78% xuống 12.650 đồng theo dữ liệu Simplize. Nhiều cổ phiếu chứng khoán khác cũng giao dịch yếu hoặc dao động dưới tham chiếu trong phần lớn phiên. Việc nhóm môi giới chưa bứt lên cùng chỉ số phản ánh sự dè dặt đối với triển vọng thanh khoản ngắn hạn. Khi giá trị khớp lệnh HoSE chỉ quanh 11.600 tỷ đồng, kỳ vọng tăng trưởng doanh thu môi giới và cho vay ký quỹ trong ngắn hạn khó tạo động lực đồng loạt cho nhóm này.
Từ góc độ dòng tiền, phiên 25/9 tiếp tục nhấn mạnh sự khác biệt giữa chỉ số và độ rộng. Chỉ số được nâng đỡ bởi một số cổ phiếu lớn, trong khi nhóm có độ nhạy cao với thanh khoản như chứng khoán vẫn chưa cho tín hiệu xác nhận. Đây là yếu tố cần được theo dõi nếu VN-Index tiếp tục thử thách vùng 1.790-1.800 điểm trong những phiên kế tiếp.
 |
| Nguồn finance.vietstock |
Dòng tiền phân hóa ở công nghệ, logistics, bán lẻ, điện và y tế
Ở nhóm công nghệ và điện tử viễn thông, diễn biến khá thận trọng. FPT giảm 0,92% xuống 64.700 đồng theo dữ liệu Vietstock cuối phiên. CTR giảm 1,89%, VGI giảm 1,31%, trong khi FOX tăng nhẹ 0,32% lên 63.000 đồng. Sự phân hóa này cho thấy dòng tiền chưa quay lại mạnh với nhóm công nghệ, dù đây vẫn là nhóm có nền tảng tăng trưởng dài hạn gắn với chuyển đổi số, trí tuệ nhân tạo, hạ tầng số và dịch vụ viễn thông.
Nhóm logistics và vận tải lại có diễn biến tích cực hơn. HAH tăng 4,76%, VOS tăng 4,17%, VSC tăng 1,15% và GMD tăng 1,44% theo dữ liệu Vietstock. Một số cổ phiếu hàng không cũng giữ sắc xanh như ACV tăng 0,51% và VJC tăng 0,61%. Đây là một trong số ít nhóm có độ lan tỏa tương đối rõ, cho thấy dòng tiền vẫn tìm kiếm cơ hội ở các doanh nghiệp gắn với vận tải, cảng biển và hoạt động thương mại.
Ở nhóm bán lẻ và tiêu dùng không thiết yếu, PET tăng mạnh 6,67%, trong khi MWG tăng 0,69%. Chỉ số ngành tiêu dùng không thiết yếu tăng 0,91%, đứng trong nhóm tích cực của thị trường. Tuy nhiên, sự phân hóa vẫn hiện diện giữa các mã, cho thấy nhà đầu tư ưu tiên doanh nghiệp có động lực riêng thay vì mua đồng loạt toàn ngành.
Trái ngược với bất động sản và logistics, nhóm tiện ích là nhóm giảm mạnh nhất thị trường với mức giảm 1,04%. GAS giảm 1,83%, REE giảm 1,28%, VSH giảm 1,08% và BWE giảm 1,47%. POW cũng giao dịch yếu quanh vùng tham chiếu. Áp lực tại các cổ phiếu năng lượng và điện khiến nhóm tiện ích không tham gia vào nhịp hồi của chỉ số, đồng thời làm giảm mức độ lan tỏa của thị trường.
Nhóm y tế tiếp tục giao dịch trầm lắng, thanh khoản thấp và chưa tạo được vai trò dẫn dắt. TRA đóng cửa ở 36.800 đồng, không thay đổi so với tham chiếu; IMP cũng giao dịch quanh tham chiếu 36.900 đồng. Đặc điểm phòng thủ của nhóm dược phẩm giúp biên độ nhiều mã không quá lớn, nhưng trong phiên 25/9 dòng tiền chưa cho thấy xu hướng dịch chuyển rõ rệt sang nhóm này.
Tổng thể, phiên 25/9 mang lại tín hiệu cải thiện về điểm số nhưng chưa giải quyết được hai vấn đề chính là thanh khoản thấp và độ rộng thị trường còn yếu. Việc VN-Index tăng hơn 10 điểm trong khi số mã giảm vẫn chiếm ưu thế cho thấy nhà đầu tư cần nhìn sâu hơn vào cấu trúc vận động thay vì chỉ theo dõi chỉ số chung.
Trong ngắn hạn, vùng 1.790-1.800 điểm tiếp tục là khu vực cần quan sát. Nếu chỉ số vượt được vùng này cùng sự cải thiện của thanh khoản và số lượng cổ phiếu tăng, nhịp hồi sẽ có cơ sở vững hơn. Ngược lại, nếu thanh khoản duy trì thấp và lực kéo tiếp tục phụ thuộc vào một vài cổ phiếu vốn hóa lớn, thị trường có thể tiếp tục trạng thái giằng co, phân hóa. Vùng 1.750-1.760 điểm vẫn là khu vực hỗ trợ ngắn hạn đáng chú ý sau những nhịp rung lắc gần đây.
Đình Tưởng