VIB lãi 1.925 tỷ đồng trong quý III, đầu tư 220,5 tỷ cho công nghệ
Lãi sau thuế quý III/2026 của VIB tăng 18,5% lên 1.925 tỷ đồng nhờ dịch vụ thanh toán, song chi phí dự phòng rủi ro cùng kỳ tăng 64%.
 Lợi nhuận quý II của VIB giảm 8,2%, chi phí dự phòng tăng hơn hai lần |
 VIB cảnh báo 6 thủ đoạn lừa đảo nhắm vào chủ thẻ ngân hàng |
 Giao dịch qua Chứng khoán MB giảm 64,1%, phần mềm đã khấu hao 86,8% |
Báo cáo tài chính hợp nhất quý III/2026 mà Ngân hàng TMCP Quốc tế Việt Nam (HoSE: VIB) công bố ngày 28/10 ghi nhận lợi nhuận sau thuế 1.924,9 tỷ đồng, tăng 18,5% so với cùng kỳ năm 2025. Lũy kế 9 tháng, lợi nhuận VIB đạt 6.071,5 tỷ đồng, tăng 7,7%.
Tổng thu nhập hoạt động quý III của VIB đạt 6.101 tỷ đồng, tăng 21,8%, trong đó thu nhập lãi thuần tăng 14,6% lên 4.780,8 tỷ đồng. Lợi nhuận thuần trước chi phí dự phòng của ngân hàng đạt 4.304,8 tỷ đồng, cao hơn 35% so với quý III/2025.
Dịch vụ thanh toán số kéo lãi dịch vụ tăng gấp ba
Mảng dịch vụ là điểm sáng nổi bật nhất trong báo cáo quý III của VIB. Lãi thuần từ hoạt động dịch vụ trong quý đạt 990,3 tỷ đồng, gấp đôi mức 493,5 tỷ đồng cùng kỳ. Văn bản giải trình của ngân hàng cho biết mảng dịch vụ đóng góp 16% tổng thu nhập hoạt động quý III.
Tính chung 9 tháng, lãi thuần dịch vụ của VIB đạt 4.054,7 tỷ đồng, gấp 3,19 lần cùng kỳ. Thu từ dịch vụ thanh toán đạt 3.948,2 tỷ đồng, tăng 93,3% và chiếm hơn 71% tổng thu nhập dịch vụ. Thu từ đại lý bảo hiểm đạt 1.283,8 tỷ đồng, gấp 2,67 lần cùng kỳ.
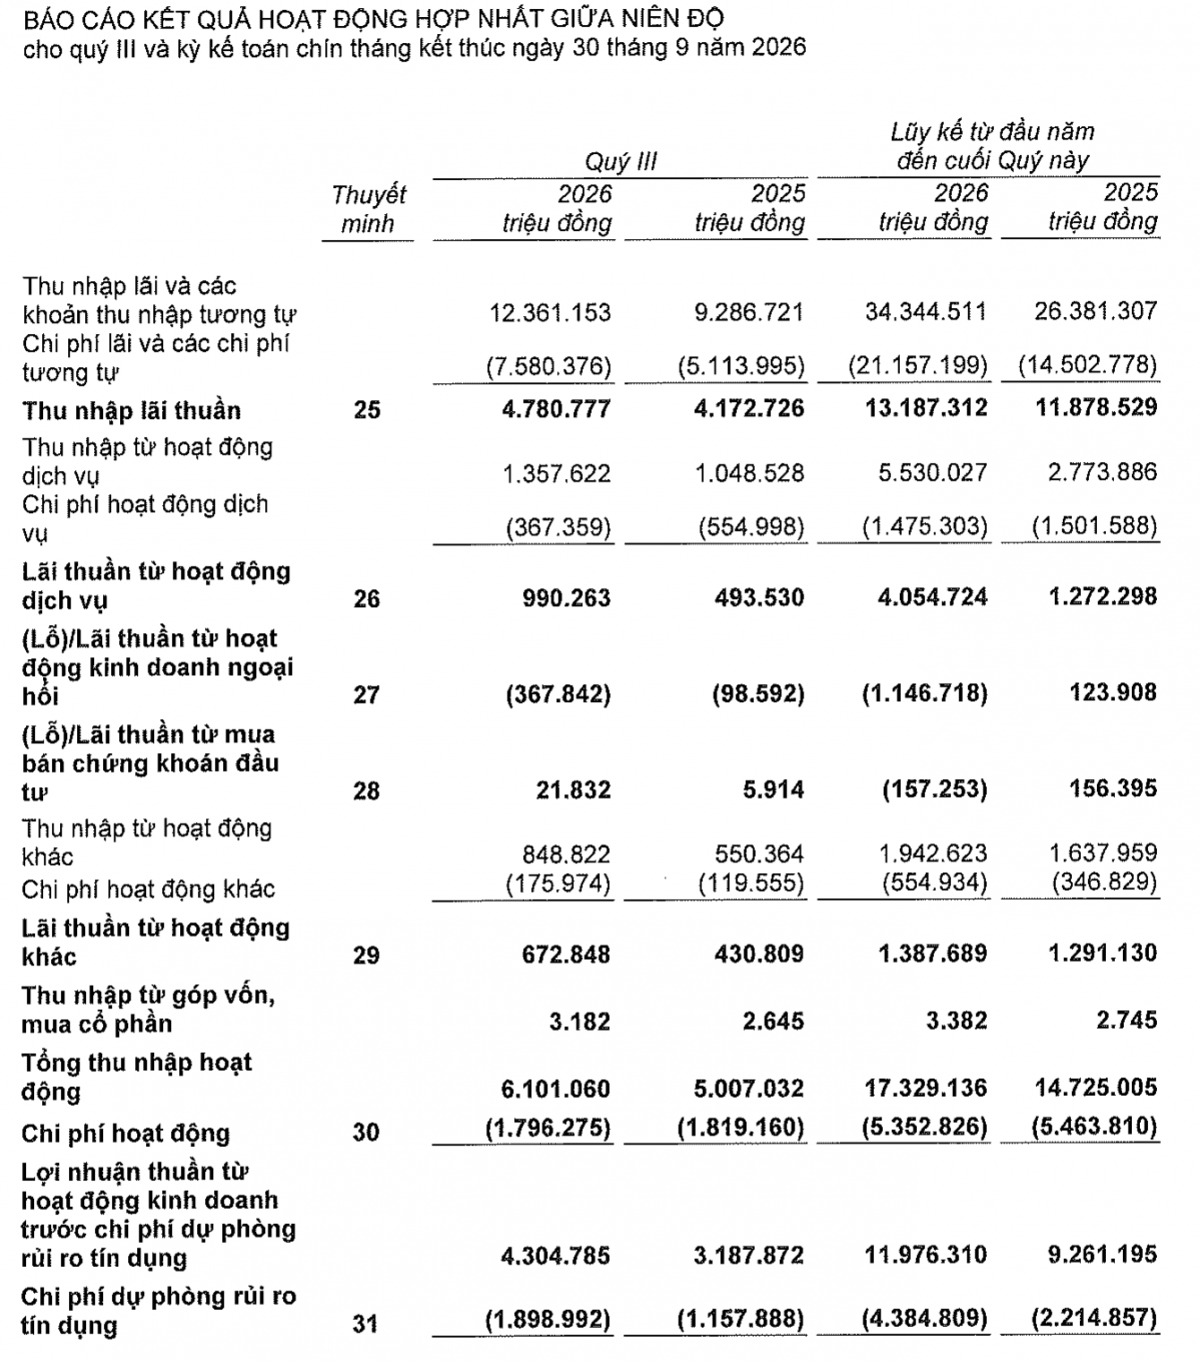 |
| Báo cáo kết quả hoạt động hợp nhất quý III/2026 của VIB ghi nhận lãi thuần dịch vụ gấp đôi cùng kỳ, song chi phí dự phòng rủi ro tăng mạnh. Ảnh chụp BCTC |
Chi tiết thuyết minh hé lộ một dấu hiệu về hiệu suất vận hành. Doanh thu dịch vụ thanh toán tăng gần gấp đôi, trong khi chi phí cho dịch vụ thanh toán chỉ nhích từ 1.087,4 tỷ đồng lên 1.089,3 tỷ đồng. Cước phí bưu điện, mạng viễn thông giảm từ 66,8 tỷ đồng xuống 56,5 tỷ đồng.
Một cách lý giải là hạ tầng thanh toán của ngân hàng đã đạt độ phủ đủ lớn để mỗi giao dịch tăng thêm không kéo theo chi phí tương ứng. Diễn biến tài sản cố định vô hình củng cố quan sát đó, khi VIB mua mới 220,5 tỷ đồng phần mềm máy tính trong 9 tháng, đưa nguyên giá phần mềm lên 1.056,8 tỷ đồng, tăng 26,4% so với đầu năm.
Bộ máy tinh gọn hơn, chi phí trên thu nhập lùi về 29%
Song song với đầu tư phần mềm, VIB thu gọn quy mô nhân sự. Số cán bộ, nhân viên bình quân 9 tháng còn 9.781 người, ít hơn 1.111 người so với cùng kỳ. Chi phí cho nhân viên giảm 9,7% xuống 3.316,8 tỷ đồng, trong khi thu nhập bình quân của người lao động tăng từ 35,76 triệu đồng lên 37,13 triệu đồng mỗi tháng.
Tổng chi phí hoạt động 9 tháng giảm 2% còn 5.352,8 tỷ đồng. Theo giải trình của ngân hàng, tỷ lệ chi phí trên thu nhập hoạt động quý III giảm từ 36% cùng kỳ xuống 29%. Tính chung 9 tháng, tỷ lệ đó ở mức 30,9%, thấp hơn mức 37,1% của cùng kỳ năm 2025.
Quy mô bảng cân đối của VIB tiếp tục mở rộng. Tại ngày 30/9/2026, tổng tài sản đạt 599.583,8 tỷ đồng, tăng 7,8% so với đầu năm. Dư nợ cho vay khách hàng đạt 411.311,7 tỷ đồng, tăng 7,7%, tiền gửi của khách hàng đạt 322.211,4 tỷ đồng, tăng 9,4%.
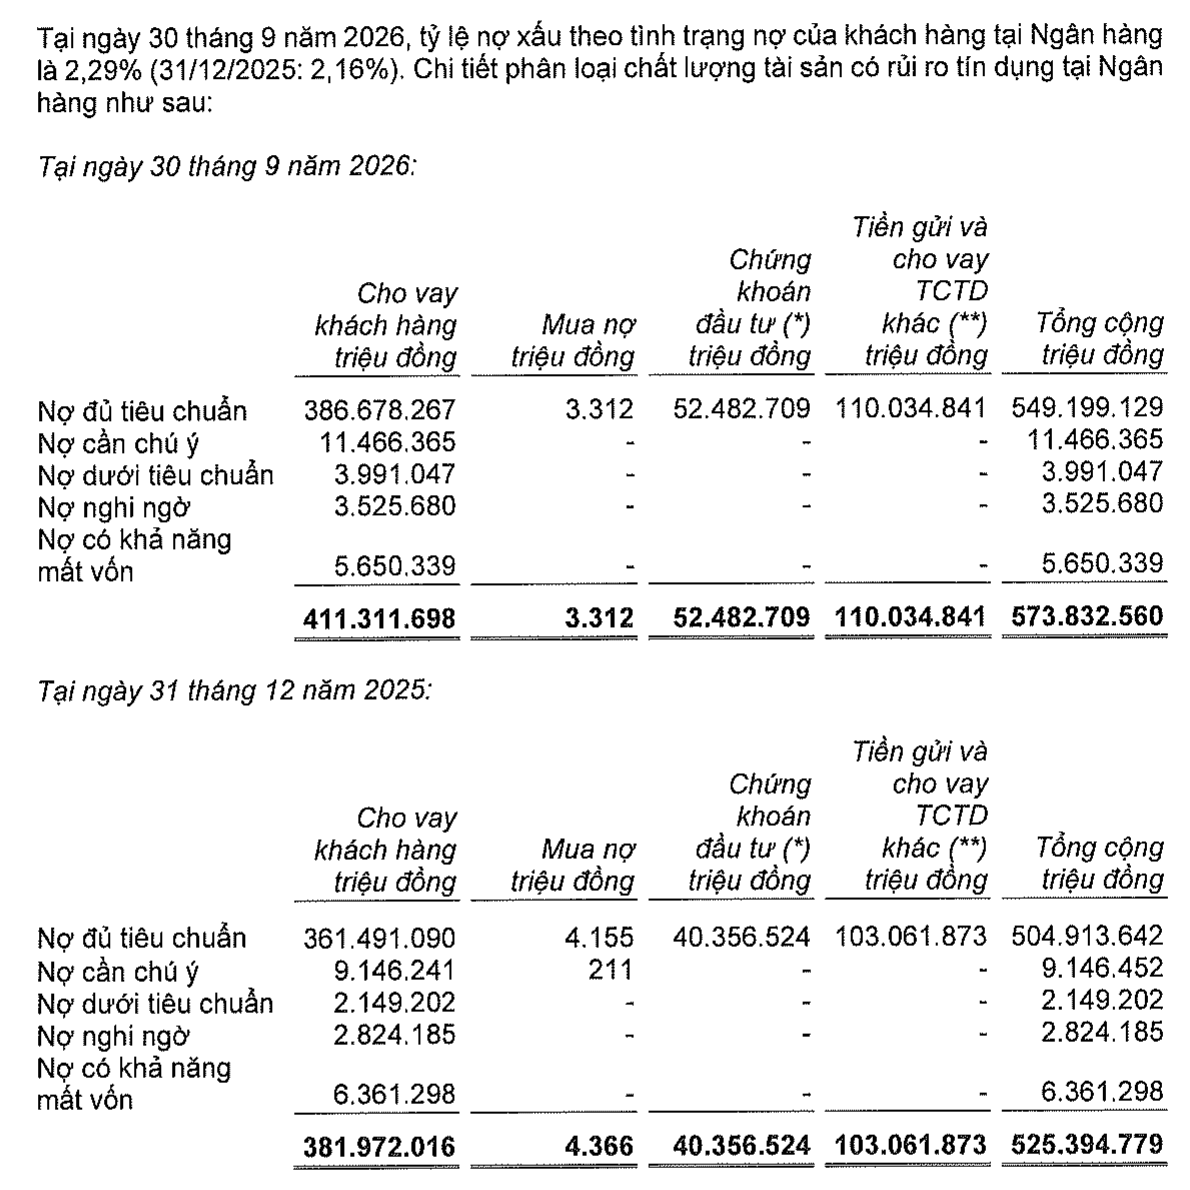 |
| Bảng phân loại nợ của VIB tại ngày 30/9/2026 cho thấy nợ dưới tiêu chuẩn tăng lên gần 3.991 tỷ đồng, tỷ lệ nợ xấu lên 2,29%. Ảnh chụp BCTC |
Tuy vậy, bức tranh tích cực đi kèm những con số kém sáng. Chi phí dự phòng rủi ro tín dụng quý III lên 1.899 tỷ đồng, tăng 64% so với cùng kỳ và lấy đi 44% lợi nhuận trước dự phòng. Lũy kế 9 tháng, chi phí dự phòng đạt 4.384,8 tỷ đồng, gần gấp đôi cùng kỳ, khiến lợi nhuận trước dự phòng tăng 29,3% nhưng lợi nhuận trước thuế chỉ tăng 7,7%.
Chất lượng tài sản cũng ghi nhận dấu hiệu suy yếu. Tổng nợ từ nhóm 3 đến nhóm 5 tại ngày 30/9/2026 lên 13.167 tỷ đồng, tăng 16,2% so với đầu năm, và tỷ lệ nợ xấu VIB công bố tăng từ 2,16% lên 2,29%. Nợ dưới tiêu chuẩn tăng 85,7% lên 3.991 tỷ đồng, nợ cần chú ý tăng 25,4% lên 11.466,4 tỷ đồng.
Trong 9 tháng, ngân hàng dùng 3.743,8 tỷ đồng dự phòng để xử lý rủi ro, nâng tổng nợ khó đòi đã xử lý đang theo dõi ngoại bảng lên 30.919,9 tỷ đồng. Mảng kinh doanh ngoại hối lỗ 1.146,7 tỷ đồng sau 9 tháng, trong khi cùng kỳ năm trước lãi 123,9 tỷ đồng, chủ yếu do chi phí công cụ phái sinh tiền tệ lên 2.898,2 tỷ đồng.
Áp lực chi phí vốn cũng hiện rõ. Chi phí lãi 9 tháng tăng 45,9%, nhanh hơn mức tăng 30,2% của thu nhập lãi. Dư nợ cho vay kinh doanh bất động sản tăng 47,8% lên 31.161,7 tỷ đồng, nhanh gấp hơn sáu lần tốc độ tăng tín dụng chung.
Lãi thuần dịch vụ 9 tháng của VIB gấp 3,19 lần cùng kỳ, còn chi phí dự phòng rủi ro tín dụng gần gấp đôi. Hai đường số liệu ngược chiều đó cùng nằm trên bảng cân đối gần 600.000 tỷ đồng của một ngân hàng dành 56,28% dư nợ cho nhóm khách hàng hộ gia đình.
Đình Tưởng