Giải pháp Tài chính thúc đẩy phát triển bền vững khu vực kinh tế tư nhân
Các chuyên gia cho rằng năng lực tài chính, chất lượng kế toán - kiểm toán và mức độ minh bạch là những vấn đề cần được chú trọng để doanh nghiệp phát triển bền vững.
Vừa qua, tại Hà Nội, Học viện Tài chính chủ trì, phối hợp cùng Đại học Kasetsart (Thái Lan), Đại học Swinburne (Australia) và Viện Chiến lược và Chính sách Kinh tế - Tài chính (NIEF) tổ chức Hội thảo Khoa học Quốc tế thường niên lần thứ 8 trực tiếp và trực tuyến với chủ đề “Tài chính và Kế toán nhằm thúc đẩy phát triển bền vững trong khu vực tư nhân”.
Khẳng định vai trò then chốt của khu vực kinh tế tư nhân
Hội thảo nhằm phân tích, làm rõ bối cảnh, cơ hội, thách thức trong phát triển kinh tế tư nhân Việt Nam dưới góc độ tài chính, kế toán và quản trị minh bạch, phù hợp định hướng Nghị quyết 68-NQ/TW.
Bên cạnh đó, chia sẻ kinh nghiệm quốc tế về ứng dụng công cụ tài chính - kế toán hiện đại, chuyển đổi số và các mô hình huy động nguồn lực cho phát triển bền vững khu vực tư nhân. Đặc biệt, làm rõ vai trò của cộng đồng người Việt Nam ở nước ngoài như một nguồn lực chiến lược. Đồng thời tạo diễn đàn học thuật để các nhà nghiên cứu, giảng viên trong và ngoài nước công bố kết quả nghiên cứu mới, mở rộng mạng lưới hợp tác quốc tế.
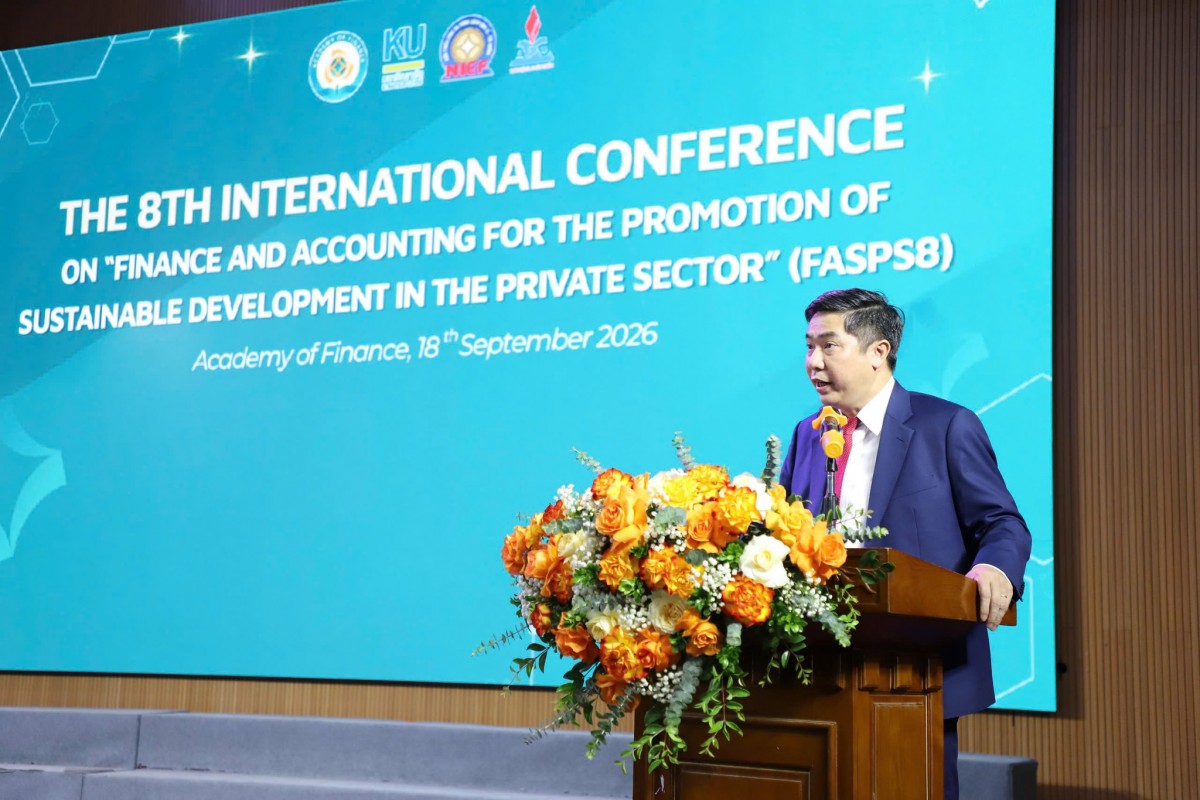 |
| PGS.TS. Nguyễn Đào Tùng, Giám đốc Học viện Tài chính phát biểu tại hội thảo. |
PGS.TS. Nguyễn Đào Tùng, Giám đốc Học viện Tài chính dẫn Nghị quyết 68-NQ/TW của Bộ Chính trị về phát triển kinh tế tư nhân cho biết, hiện cả nước có hơn 940.000 doanh nghiệp tư nhân đang hoạt động, đóng góp khoảng 50% GDP và hơn 30% thu ngân sách. Hệ thống doanh nghiệp tư nhân cũng giải quyết việc làm cho khoảng 82% tổng số lao động của cả nước. Theo PGS.TS. Nguyễn Đào Tùng, những con số trên đã khẳng định vai trò then chốt của khu vực kinh tế tư nhân trong tiến trình phát triển đất nước.
Tuy nhiên, theo PGS.TS. Nguyễn Đào Tùng, quy mô lớn không đồng nghĩa với phát triển bền vững. Khu vực kinh tế tư nhân vẫn chưa khai thác hết tiềm năng; rào cản phần lớn nằm ở năng lực tài chính; chất lượng kế toán - kiểm toán; mức độ minh bạch thông tin của doanh nghiệp.
Tại hội thảo, phiên thảo luận chuyên đề với chủ đề “Thuế, Hải quan và Logistics” đã đặt ra vấn đề ứng dụng công nghệ số trong quản lý tài chính và minh bạch thông tin. Các chuyên gia, đại biểu đã thảo luận, đi đến cái nhìn tổng quát: công nghệ số (dữ liệu lớn, trí tuệ nhân tạo) đang thay đổi bản chất của minh bạch thông tin, từ minh bạch "công bố" sang minh bạch "thời gian thực".
Các ý kiến trao đổi cũng tập trung làm sáng tỏ nội dung liên quan khi ứng dụng AI trong phân tích tín dụng tác động đến chi phí thẩm định vốn cho doanh nghiệp cũng như rủi ro đạo đức dữ liệu đi kèm.
Nhiều cơ sở lý luận được nghiệm chứng
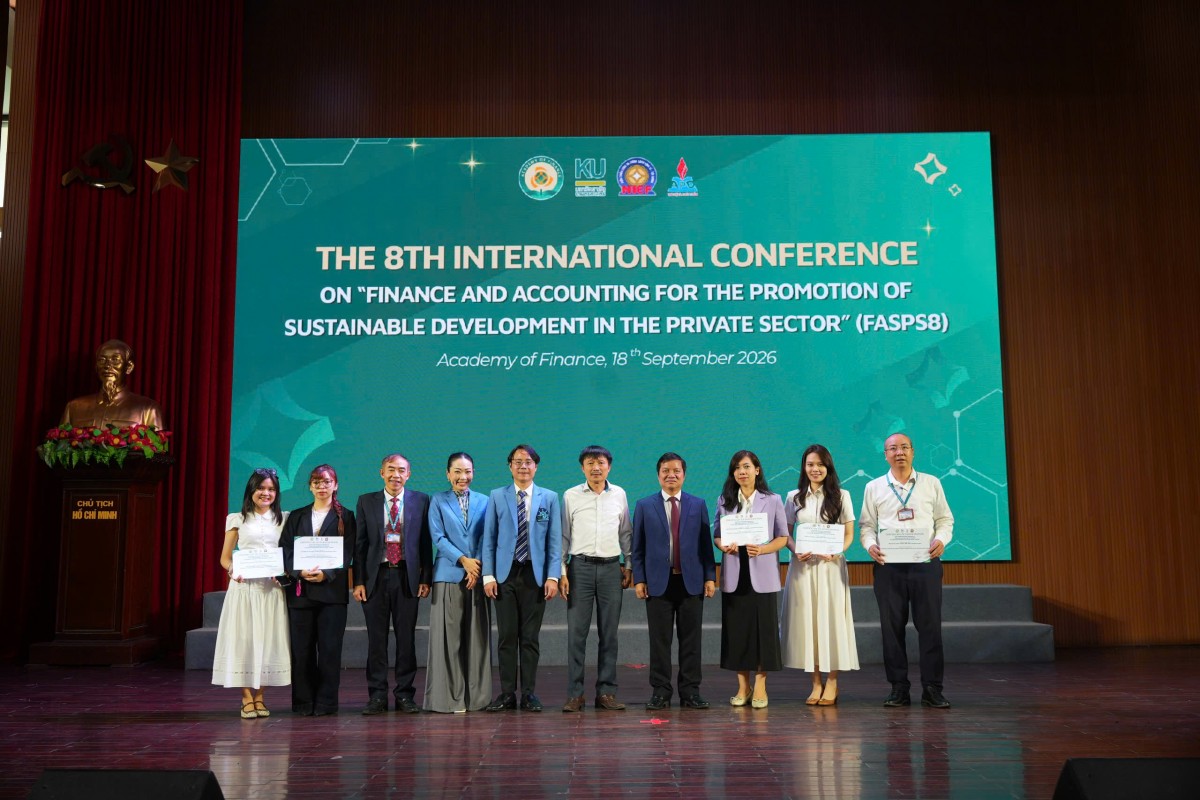
Cũng tại phiên thảo luận, các chuyên gia, đại biểu đã được nghe các báo cáo tham luận: “Các yếu tố quyết định hiệu quả quản lý thuế đối với người nộp thuế là doanh nghiệp: Bằng chứng từ Việt Nam trong bối cảnh chuyển đổi số và hội nhập quốc tế”; “Chuyển hóa năng lực kế toán xanh thành hiệu quả hoạt động logistics phù hợp với mục tiêu phát thải ròng bằng không: Bằng chứng từ khu vực tư nhân tại Việt Nam”; “Từ quản lý tuân thủ đến hợp tác chiến lược: Chuyển đổi hải quan – Quan hệ đối tác doanh nghiệp trong kỷ nguyên hải quan số tại Việt Nam”; “Kinh tế tuần hoàn trong ngành sản xuất tại Việt Nam: Thực tiễn và hàm ý chính sách”; “Thực trạng và các yếu tố quyết định việc áp dụng các tiêu chuẩn quốc tế về báo cáo khí hậu: Bằng chứng thực nghiệm từ các tổ chức tài chính niêm yết tại Việt Nam”.
 |
Trên cơ sở các bài tham luận, các chuyên gia, đại biểu đã được chia sẻ những kết quả nghiên cứu theo cách tiếp cận mới. Trong đó, tác giả Bùi Việt Hà cho rằng, năng lực nhân sự, sự hợp tác thể chế, nền tảng công nghệ và việc học hỏi quốc tế có liên quan chặt chẽ đến hiệu quả của khu vực công, cho thấy thước đo mức độ sẵn sàng hành chính cũng như lộ trình thực hiện chính sách quản trị công số trong điều kiện giới hạn về nguồn lực.
Trong khi đó, nhóm tác giả Trần Gia Huy - Phạm Uyên Thư thông qua việc xem xét cơ chế chuyển đổi kết nối giữa năng lực kế toán xanh (GAC), khả năng tiếp cận tài chính xanh (GFA), đổi mới logistics xanh (GLI) và hiệu quả hoạt động logistics hướng tới phát thải ròng bằng 0 (NZLP) đưa ra nhận định, kế toán môi trường chỉ phát huy giá trị khi giúp cải thiện khả năng huy động vốn và thúc đẩy đổi mới vận hành. Áp lực ESG sẽ đóng vai trò điều kiện quyết định mức độ đổi mới, thúc đẩy hiệu quả hướng tới phát thải ròng bằng 0.
Sự chuyển đổi của quan hệ đối tác Hải quan - Doanh nghiệp tại Việt Nam giai đoạn 2014 – 2025 cũng được TS. Thái Bùi Hải An cùng các đồng sự xem xét, tập trung vào quá trình chuyển giao từ hỗ trợ tuân thủ sang hợp tác chiến lược trong kỷ nguyên Hải quan số. Dựa trên phân tích định tính, các văn bản chính sách và nghiên cứu trường hợp tại Hải quan Quảng Ninh, nhóm nghiên cứu khẳng định, quan hệ đối tác Hải quan - Doanh nghiệp tại Việt Nam đã từng bước vượt ra khỏi phạm vi hỗ trợ thủ tục thuần túy để hướng tới phương thức quản trị dựa trên niềm tin, định hướng tuân thủ và vận hành bằng dữ liệu.
 |
Việc thực thi Kinh tế tuần hoàn (CE) được tác giả Lê Vũ Thanh Tâm làm rõ thông qua nghiên cứu động lực thực hiện CE; các thực tiễn triển khai; năng lực tổ chức; rào cản cùng điều kiện thuận lợi từ các doanh nghiệp.
Theo nhà nghiên cứu Lê Vũ Thanh Tâm, việc áp dụng CE có sự khác biệt giữa các doanh nghiệp, được hình thành từ sự tương tác giữa áp lực thể chế và các bên liên quan, năng lực tổ chức, nguồn lực tài chính cũng như năng lực công nghệ. Nhà nghiên cứu Lê Vũ Thanh Tâm Nghiên đồng thời nhấn mạnh tầm quan trọng của việc kết nối năng lực doanh nghiệp với các điều kiện thuận lợi về thể chế, tài chính và công nghệ. Điều này mở ra cơ hội hợp tác cho các nhà phân tích chính sách, doanh nghiệp sản xuất, tổ chức tài chính và các nhà cung cấp công nghệ.
Ngoài ra, TS. Ngô Như Vinh và các đồng sự cũng tập trung phân tích trạng thái hiện tại và xác định các yếu tố quyết định đến mức độ áp dụng Chuẩn mực Báo cáo Khí hậu Quốc tế (IFRS S2) tại 10 định chế tài chính niêm yết hàng đầu Việt Nam giai đoạn 2020–2024.
Thông qua phương pháp phân tích nội dung dựa trên 04 trụ cột cốt lõi của IFRS S2, nhóm nghiên cứu đề xuất việc xây dựng lộ trình bắt buộc áp dụng IFRS S2 đối với các định chế tài chính lớn, đồng thời ưu tiên phát triển hệ thống dữ liệu ESG tập trung nhằm hỗ trợ doanh nghiệp vượt qua các rào cản kỹ thuật trong báo cáo định lượng.
Thiên Phúc