Chứng khoán 30/9: Dòng tiền phân hóa, VN-Index giằng co
VN-Index giảm 9,11 điểm trong phiên cuối tháng 9 khi nhóm cổ phiếu trụ suy yếu. Thanh khoản cải thiện nhưng dòng tiền vẫn phân hóa mạnh giữa các nhóm ngành.
 Chứng khoán 29/9: Dầu khí ngược dòng, VN-Index giảm nhẹ |
 Nhận định chứng khoán 30/9: Giằng co quanh vùng 1.770 điểm |
 Dự thảo quy định mới về công bố thông tin chứng khoán có gì? |
Áp lực từ cổ phiếu trụ lấn át nỗ lực hồi phục
Thị trường chứng khoán Việt Nam khép lại phiên 30/9/2026 trong trạng thái kém tích cực dù phần lớn thời gian buổi sáng VN-Index vẫn giằng co quanh tham chiếu. Nỗ lực hồi phục đầu phiên không duy trì được khi áp lực bán tăng dần về cuối ngày, đặc biệt tại một số cổ phiếu vốn hóa lớn.
VN-Index đóng cửa tại 1.768,62 điểm, giảm 9,11 điểm, tương đương 0,51% so với phiên trước. Đây là phiên giảm thứ ba liên tiếp của chỉ số. VN30-Index giảm 7,54 điểm về 1.906,81 điểm. Trái lại, HNX-Index tăng 1,73 điểm lên 271,64 điểm và UPCoM-Index tăng 0,81 điểm lên 126,31 điểm.
Độ rộng thị trường nghiêng về phía giảm khi sắc đỏ chiếm ưu thế trên HOSE. Diễn biến này cho thấy áp lực bán không chỉ tập trung ở một vài cổ phiếu trụ mà đã lan sang nhiều nhóm, dù thị trường chưa xuất hiện trạng thái bán tháo diện rộng.
Thanh khoản là điểm cần chú ý. Giá trị giao dịch trên HOSE đạt khoảng 15.231 tỷ đồng, tăng hơn 23% so với phiên 29/9. Mức tăng thanh khoản đi cùng chiều giảm của chỉ số cho thấy hoạt động mua bán đã sôi động hơn, nhưng bên bán vẫn chiếm ưu thế trong những thời điểm quan trọng. Dòng tiền tập trung đáng kể tại NVL, SHB, VIX và một số mã ngân hàng, trong khi nhiều cổ phiếu vốn hóa lớn tiếp tục chịu áp lực.
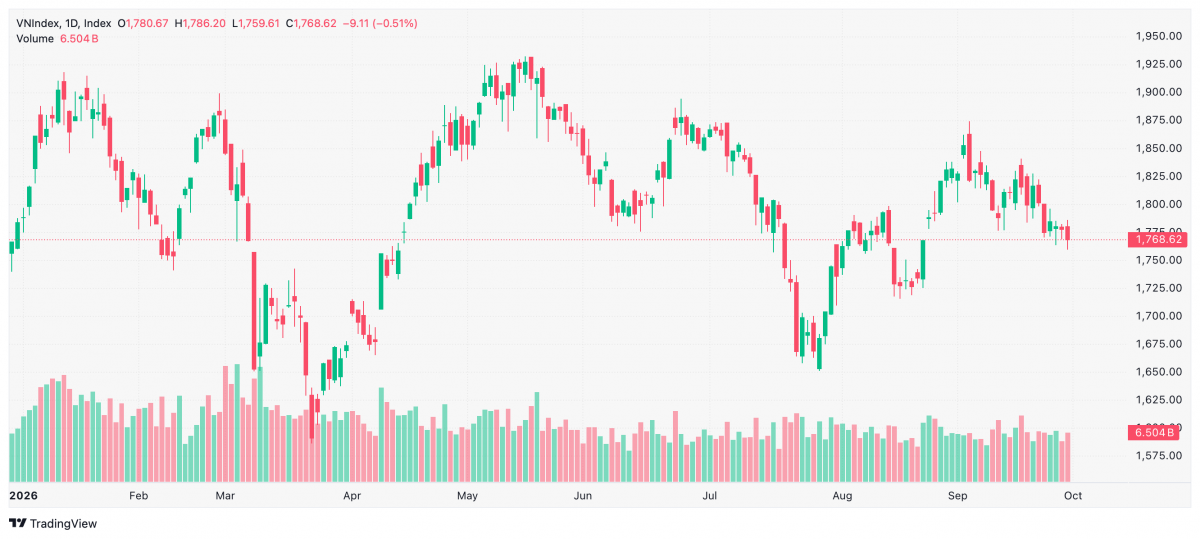 |
| Biểu đồ chứng khoán VN-Index phiên 30/9 |
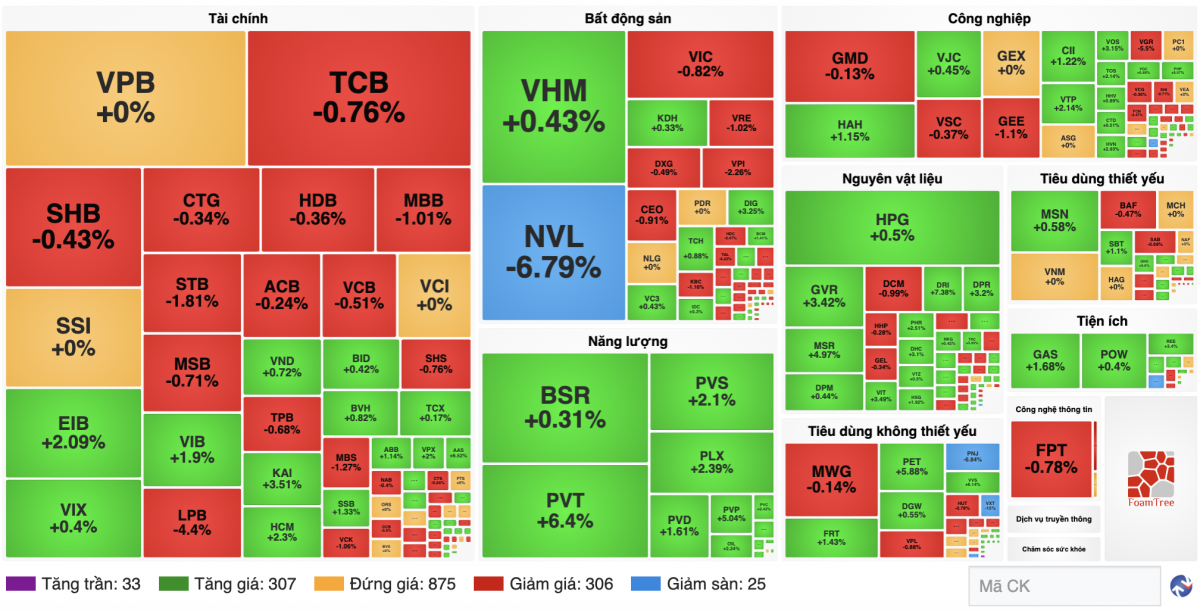
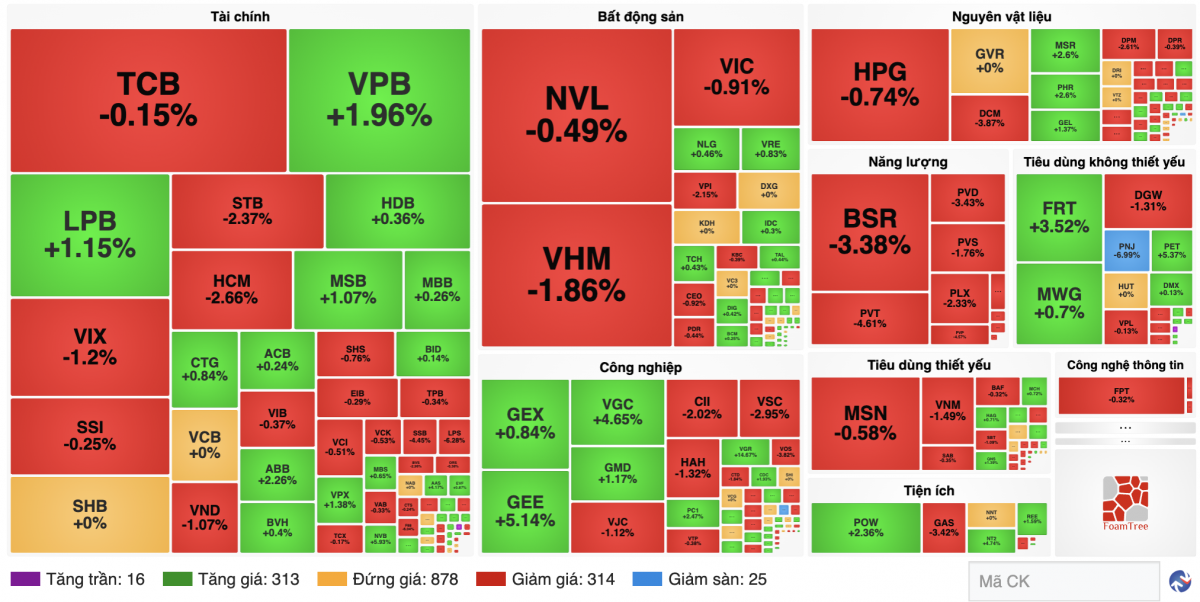
VIC và VHM là hai mã gây sức ép lớn nhất lên VN-Index. VIC giảm 0,91%, VHM giảm 1,86%. GAS, BSR và STB cũng tạo ảnh hưởng tiêu cực lên điểm số. Ở chiều ngược lại, VPB, CTG, LPB và một số cổ phiếu công nghiệp giúp thu hẹp một phần đà giảm.
Khối ngoại tiếp tục là điểm trừ. Trên HOSE, nhà đầu tư nước ngoài bán ròng khoảng 888 tỷ đồng. VHM bị bán ròng mạnh nhất với hơn 326 tỷ đồng, tiếp đến là TCB hơn 156 tỷ đồng, VIC hơn 82 tỷ đồng. Ở chiều mua, HDB, FRT, MSN, GEE và GEX nằm trong nhóm được mua ròng. Việc khối ngoại duy trì bán ròng trong bối cảnh thị trường đang kiểm định vùng hỗ trợ khiến tâm lý ngắn hạn vẫn thận trọng.
Ngân hàng giữ nhịp, bất động sản và chứng khoán còn phân hóa
Nhóm ngân hàng là một trong những khu vực hiếm hoi duy trì được trạng thái cân bằng trong phiên. VPB tăng 1,96%, MSB tăng 1,07%, CTG tăng 0,84%, HDB tăng 0,36%, MBB tăng 0,26% và ACB tăng 0,24%. Ở chiều ngược lại, STB giảm 2,37%, TPB giảm 0,34%, EIB giảm 0,29% và TCB giảm 0,15%.
Sự phân hóa này cho thấy dòng tiền chưa rút khỏi nhóm ngân hàng, nhưng xu hướng chọn lọc cổ phiếu diễn ra rõ rệt. Những mã có khả năng duy trì thanh khoản, câu chuyện tăng trưởng tín dụng và chất lượng tài sản ổn định vẫn thu hút lực cầu, trong khi các mã đã tăng mạnh hoặc chịu áp lực bán từ nhà đầu tư nước ngoài dễ biến động hơn.
Bất động sản tiếp tục chịu ảnh hưởng từ nhóm vốn hóa lớn. VHM giảm 1,86%, VIC giảm 0,91% và NVL giảm 0,49%. Tuy nhiên, NVL ghi nhận thanh khoản đột biến với hơn 97 triệu cổ phiếu được sang tay, cho thấy cung cầu bắt đầu gặp nhau rõ hơn sau các phiên chịu áp lực mạnh. Một số mã khác như VRE tăng 0,83%, TCH tăng 0,43%, DIG tăng 0,42%, còn DXG và KDH đứng quanh tham chiếu.
Nhóm chứng khoán chưa tạo được nhịp hồi rõ. HCM giảm 2,66%, VIX giảm 1,20%, VND giảm 1,07% và SSI giảm 0,25%. Việc thanh khoản thị trường cải thiện nhưng cổ phiếu chứng khoán chưa đồng thuận tăng cho thấy nhà đầu tư vẫn chưa kỳ vọng mạnh vào một nhịp mở rộng giao dịch ngay trong ngắn hạn.
Ở nhóm bán lẻ và tiêu dùng, diễn biến trái chiều khá rõ. FRT tăng 3,52% lên 147.000 đồng/cổ phiếu và MWG tăng 0,70%, cho thấy dòng tiền vẫn tìm đến một số doanh nghiệp có kỳ vọng kết quả kinh doanh quý III tích cực. Ngược lại, PNJ tiếp tục giảm sàn 6,99%, trong khi MSN giảm 0,58%. Biến động tại PNJ mang tính riêng lẻ lớn hơn so với xu hướng chung của nhóm bán lẻ.
Nhóm công nghệ và viễn thông vẫn chịu sức ép. FPT giảm 0,32%, FOX giảm 0,82%. Chỉ số nhóm phần mềm và dịch vụ cũng giảm, phản ánh tâm lý thận trọng đối với các cổ phiếu tăng trưởng khi thị trường chung thiếu xu hướng rõ ràng.
Trong khi đó, công nghiệp, thiết bị điện và logistics ghi nhận một số điểm sáng. GEE tăng 5,14%, VGC tăng 4,65%, PC1 tăng 2,47%, GEX tăng 0,84%. Nhóm vận tải tăng hơn 1%, trong đó GMD tăng 1,17%. Đây là tín hiệu cho thấy dòng tiền ngắn hạn vẫn luân chuyển sang những cổ phiếu có câu chuyện riêng và ít phụ thuộc hơn vào nhóm trụ.
 |
| Nguồn finance.vietstock |
Dầu khí hạ nhiệt, điện và y tế xuất hiện điểm sáng riêng lẻ
Sau một số phiên giao dịch nổi bật, nhóm dầu khí quay đầu điều chỉnh mạnh. PVT giảm 4,61%, DCM giảm 3,87%, PVD giảm 3,43%, BSR giảm 3,38%, DPM giảm 2,61% và PLX giảm 2,33%. Áp lực chốt lời gia tăng nhanh khi nhóm năng lượng đã có nhịp tăng tốt trước đó, khiến đây trở thành một trong những nhóm gây sức ép lớn nhất lên thị trường trong phiên.
Ở chiều ngược lại, POW tăng 2,36% với thanh khoản hơn 18 triệu cổ phiếu, trở thành điểm sáng trong nhóm điện. Một số mã thiết bị điện cũng tăng tốt, cho thấy dòng tiền vẫn quan tâm tới câu chuyện đầu tư hạ tầng năng lượng và nhu cầu điện, dù không lan tỏa đồng đều trên toàn ngành.
Nhóm y tế và dược phẩm giao dịch khá trầm lắng. TRA tăng 0,54% lên 37.000 đồng/cổ phiếu, trong khi IMP đứng giá tại 36.800 đồng. Thanh khoản thấp ở nhiều mã dược cho thấy nhóm này chưa phải tâm điểm của dòng tiền ngắn hạn, nhưng tính phòng thủ vẫn có thể giúp một số cổ phiếu duy trì trạng thái ổn định hơn khi thị trường biến động.
Về kỹ thuật, phiên 30/9 khiến VN-Index tiếp tục nằm dưới vùng hỗ trợ ngắn hạn đã được kiểm định trong những phiên trước. Chỉ số giảm phiên thứ ba liên tiếp và cắt xuống đường trung bình 50 ngày. MACD tiếp tục nằm dưới đường tín hiệu và dưới ngưỡng 0, cho thấy rủi ro ngắn hạn chưa được loại bỏ. Tuy nhiên, Stochastic đã rơi vào vùng quá bán, mở ra khả năng xuất hiện các nhịp hồi kỹ thuật nếu lực cầu cải thiện.
Điểm tích cực là thanh khoản đã tăng trở lại và chỉ số có lực cầu khi lùi sâu trong phiên. Dù vậy, để hình thành một nhịp hồi bền hơn, thị trường cần sự trở lại của dòng tiền tại nhóm vốn hóa lớn, đặc biệt là ngân hàng, chứng khoán và bất động sản. Nếu dòng tiền chỉ tiếp tục luân chuyển ở một số mã riêng lẻ, VN-Index nhiều khả năng vẫn dao động mạnh trong vùng hỗ trợ.
Trong bối cảnh này, chiến lược ngắn hạn nên ưu tiên quản trị rủi ro, hạn chế mua đuổi ở các cổ phiếu đã tăng nóng và quan sát phản ứng của chỉ số quanh vùng 1.760 điểm. Các nhóm có nền giá tương đối vững, kết quả kinh doanh quý III được kỳ vọng tích cực hoặc duy trì sức mạnh giá tốt hơn thị trường có thể tiếp tục thu hút dòng tiền, nhưng việc giải ngân cần đi kèm kỷ luật về tỷ trọng và điểm dừng lỗ.
Đình Tưởng