Vụ Tân Thuận Phong và 410 tỷ đồng doanh thu ngoài sổ
Mới đây, VKSND Tối cao truy tố lãnh đạo Tân Thuận Phong trong vụ án liên quan hơn 410 tỷ đồng doanh thu ngoài sổ kế toán và gần 985 tấn chất thải bị chôn lấp trái quy định.
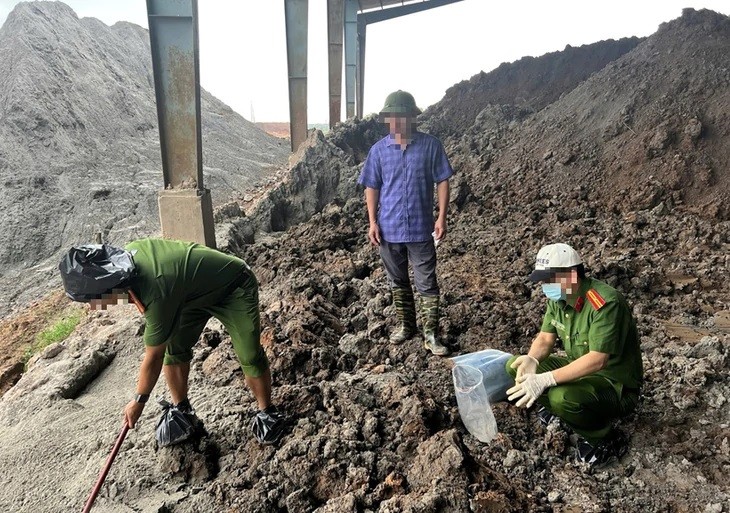 |
| Hiện trường phát hiện chôn lấp chất thải trái phép - Ảnh: Bộ Công an. |
Viện Kiểm sát nhân dân Tối cao đã truy tố 5 bị can trong vụ án xảy ra tại Công ty Tân Thuận Phong và các doanh nghiệp liên quan. Theo cáo trạng, doanh nghiệp này bị cáo buộc để ngoài sổ kế toán hơn 410 tỷ đồng doanh thu, gây thiệt hại hơn 12,3 tỷ đồng tiền thuế, đồng thời chuyển giao trái quy định lượng lớn chất thải công nghiệp.
Theo thông tin được công bố ngày 31/10, Viện Kiểm sát nhân dân Tối cao đã ban hành cáo trạng truy tố 5 bị can trong vụ án xảy ra tại Công ty TNHH Tân Thuận Phong, Công ty TNHH Thương mại và Sản xuất vật liệu xây dựng Đông Dương 3 cùng các đơn vị liên quan tại Hải Phòng. Trong đó, ông Bùi Văn Bình, 64 tuổi, Chủ tịch Hội đồng thành viên kiêm Giám đốc Công ty Tân Thuận Phong, bị truy tố về hai tội: Vi phạm quy định về kế toán gây hậu quả nghiêm trọng và Gây ô nhiễm môi trường.
 |
| Cơ quan thuế cảnh báo doanh nghiệp dùng hai sổ kế toán để gian lận thuế |
Tân Thuận Phong có vốn điều lệ 179 tỷ đồng, hoạt động trong lĩnh vực xử lý chất thải, tái chế và kinh doanh phế liệu. Ông Bình sở hữu hơn 98% vốn điều lệ, trực tiếp quản lý, điều hành hoạt động doanh nghiệp.
Theo cáo trạng, từ năm 2021 đến tháng 8/2025, trong quá trình xử lý chất thải nguy hại, doanh nghiệp thu hồi nhiều loại phế liệu, trong đó có đồng sunfat và kẽm sunfat, để bán cho các cá nhân, tổ chức có nhu cầu. Tuy nhiên, cơ quan tố tụng cáo buộc hoạt động bán phế liệu này không được lập hợp đồng và xuất hóa đơn giá trị gia tăng theo quy định.
Ông Bình bị cáo buộc chỉ đạo bà Phan Thị Hương Giang, Phó trưởng phòng Kế toán, cùng bà Phạm Thị Xuân, thủ quỹ công ty, thu tiền bán phế liệu bằng tiền mặt hoặc nhận chuyển khoản qua tài khoản cá nhân. Các khoản tiền được ghi nhận, theo dõi riêng bằng bảng tính Excel nhưng không đưa vào hệ thống kế toán phục vụ kê khai thuế.
Trong khi đó, kế toán trưởng Nguyễn Thị Tiến cùng các nhân viên khác vẫn sử dụng phần mềm kế toán để ghi nhận doanh thu có hợp đồng, hóa đơn và thực hiện nghĩa vụ thuế. Như vậy, theo nội dung cáo trạng được công bố, tại doanh nghiệp tồn tại hai hệ thống theo dõi doanh thu với mục đích sử dụng khác nhau. Một hệ thống phục vụ kê khai thuế, hệ thống còn lại ghi nhận những khoản thu không được đưa vào sổ sách chính thức.
Kết quả kiểm tra xác định tổng doanh thu của Tân Thuận Phong trong giai đoạn trên đạt hơn 1.853 tỷ đồng. Tuy nhiên, doanh nghiệp chỉ hạch toán, kê khai thuế hơn 1.442 tỷ đồng. Phần chênh lệch hơn 410 tỷ đồng được xác định là doanh thu bán phế liệu bị để ngoài sổ sách kế toán. Theo kết luận giám định của Bộ Tài chính được nêu trong cáo trạng, hành vi này gây thiệt hại cho ngân sách nhà nước hơn 12,3 tỷ đồng tiền thuế giá trị gia tăng.
Vụ việc đặt ra vấn đề về tính minh bạch trong quản trị tài chính doanh nghiệp. Việc sử dụng bảng tính điện tử hoặc tài khoản cá nhân để theo dõi, tiếp nhận tiền không tự thân cấu thành hành vi vi phạm pháp luật. Tuy nhiên, khi doanh nghiệp cố tình tách các giao dịch thực tế khỏi hệ thống kế toán và kê khai thuế, dữ liệu tài chính không còn phản ánh đầy đủ hoạt động kinh doanh.
Đối với các doanh nghiệp xử lý chất thải, rủi ro này càng cần được quan tâm bởi doanh thu có thể phát sinh đồng thời từ hoạt động cung cấp dịch vụ xử lý và việc thu hồi, bán các sản phẩm có giá trị thương mại sau xử lý.
Gần 985 tấn chất thải bị sử dụng để san nền nhà xưởng
Bên cạnh những cáo buộc liên quan đến kế toán, hồ sơ vụ án còn đề cập hành vi vi phạm quy định về bảo vệ môi trường trong quá trình tiếp nhận và xử lý loại chất thải công nghiệp được gọi là "cát cháy".
Theo cáo trạng, Công ty Tân Thuận Phong ký hợp đồng với Công ty Huaping Việt Nam để thu gom, vận chuyển và xử lý chất thải công nghiệp, trong đó có cát cháy, với đơn giá 500 đồng/kg.
Ban đầu, doanh nghiệp đưa loại chất thải này vào dây chuyền xử lý hóa học. Tuy nhiên, sau khi xử lý khoảng 500 kg, hệ thống hút bị tắc khiến quá trình xử lý gặp trở ngại.
Cáo trạng xác định ông Bùi Văn Bình đã chỉ đạo dừng xử lý, để lượng cát cháy tiếp tục tập kết tại khu vực nhà xưởng.
Đến tháng 4/2025, lượng chất thải tồn đọng tăng lên. Theo cáo buộc, ông Bùi Đức Huy, con trai ông Bình, biết Công ty Đông Dương 3 không đủ điều kiện tiếp nhận, xử lý loại chất thải này nhưng vẫn chỉ đạo cấp dưới liên hệ chuyển giao nhằm tiết kiệm chi phí.
Từ tháng 2 đến tháng 9/2025, Công ty Huaping Việt Nam chuyển giao cho Tân Thuận Phong hơn 2.724 tấn cát cháy. Trong số này, hơn 2.663 tấn được vận chuyển đến Công ty Đông Dương 3 và Công ty Hồng Vận.
Sau khi tiếp nhận, ông Bùi Đình Chung, người quản lý, điều hành hai doanh nghiệp trên, bị cáo buộc chỉ đạo sử dụng hơn 1.600 tấn cát cháy trộn cùng bùn thải làm nguyên liệu sản xuất gạch tuynel.
Gần 985 tấn còn lại được sử dụng để chôn lấp, san nền trong khuôn viên Công ty Hồng Vận.
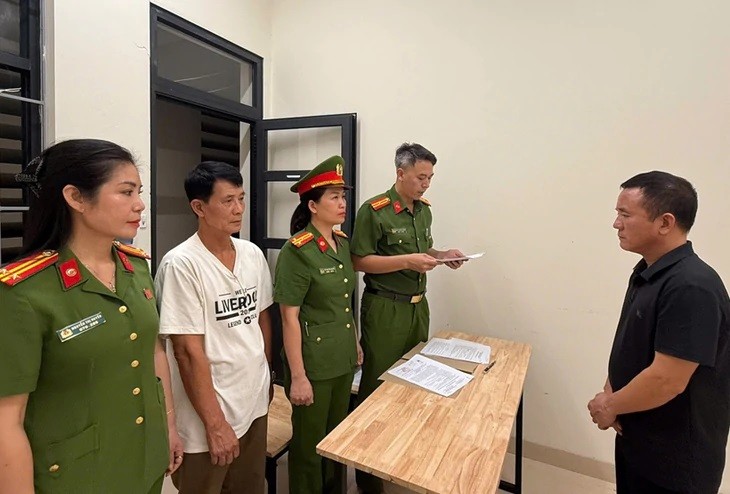 |
| Cơ quan điều tra tống đạt quyết định khởi tố Bùi Đình Chung (áo đen), nguyên Giám đốc Công ty TNHH thương mại và sản xuất VLXD Đông Dương - Ảnh: Bộ Công an. |
Cơ quan chức năng xác định việc chuyển giao cát cháy chưa qua xử lý cho doanh nghiệp không có chức năng tiếp nhận, xử lý để làm nguyên liệu sản xuất gạch là không đúng quy định pháp luật về bảo vệ môi trường. Từ góc độ quản lý chất thải công nghiệp, vụ việc cho thấy những rủi ro khi doanh nghiệp tiếp nhận khối lượng chất thải vượt khả năng xử lý thực tế nhưng không có phương án chuyển giao phù hợp. Một dây chuyền gặp sự cố kỹ thuật có thể làm phát sinh lượng chất thải tồn đọng. Nếu doanh nghiệp tiếp tục nhận chất thải mà không kiểm soát năng lực xử lý, áp lực về kho bãi và chi phí có thể gia tăng.
Như vậy nhìn từ trường hợp Tân Thuận Phong cũng đặt ra yêu cầu kiểm soát chặt chẽ việc chuyển giao chất thải giữa các doanh nghiệp, từ khâu tiếp nhận, vận chuyển đến xử lý cuối cùng. Hợp đồng thương mại và chứng từ giao nhận không thể thay thế điều kiện pháp lý về năng lực xử lý chất thải của đơn vị tiếp nhận.
Đối với hoạt động tái chế, việc sử dụng chất thải làm nguyên liệu sản xuất cần tuân thủ các yêu cầu kỹ thuật và quy định môi trường tương ứng. Không phải mọi loại chất thải công nghiệp đều có thể đưa trực tiếp vào dây chuyền sản xuất vật liệu xây dựng.
Minh bạch dữ liệu và trách nhiệm quản trị doanh nghiệp
Từ hai nhóm hành vi bị cáo buộc trong vụ Tân Thuận Phong, vấn đề đặt ra là khả năng kiểm soát đồng thời dòng tiền, doanh thu và dòng chất thải trong hoạt động sản xuất, kinh doanh. Ở khía cạnh tài chính, doanh nghiệp sử dụng phần mềm kế toán để quản lý các khoản doanh thu có hợp đồng, hóa đơn nhưng lại theo dõi riêng những khoản thu từ bán phế liệu. Việc tách biệt dữ liệu khiến hệ thống kế toán chính thức không phản ánh đầy đủ hoạt động kinh doanh thực tế.
Ở khía cạnh môi trường, việc tiếp nhận hàng nghìn tấn chất thải công nghiệp nhưng không bảo đảm xử lý đúng quy trình cho thấy rủi ro trong quản lý năng lực vận hành và kiểm soát các đơn vị nhận chuyển giao. Có thể nhìn ra từ hai vấn đề này cho thấy doanh nghiệp có thể đầu tư hệ thống phần mềm quản lý nhưng vẫn phát sinh sai phạm nếu thiếu cơ chế kiểm soát nội bộ, đối chiếu dữ liệu và phân định trách nhiệm.
Chuyển đổi số trong quản trị doanh nghiệp vì thế không đơn thuần là thay sổ sách giấy bằng phần mềm. Giá trị cốt lõi nằm ở khả năng ghi nhận đầy đủ giao dịch, kiểm soát quyền truy cập, lưu vết thay đổi và đối chiếu dữ liệu giữa các bộ phận. Với doanh nghiệp xử lý chất thải, hệ thống quản trị còn cần kết nối dữ liệu về khối lượng tiếp nhận, chủng loại chất thải, công suất xử lý, lượng tồn kho và khối lượng chuyển giao cho đối tác.
Nếu được tổ chức hiệu quả, những dữ liệu này có thể giúp doanh nghiệp phát hiện sớm tình trạng tồn đọng bất thường, chênh lệch khối lượng hoặc các giao dịch chưa được ghi nhận đầy đủ. Vụ án cũng có tình tiết liên quan đến việc người thân của ông Bùi Văn Bình đưa tiền cho một cán bộ cảnh sát môi trường trong quá trình giải quyết thủ tục tiếp tế và sau đó để một hộp bánh chứa 49.300 USD trong ô tô của người này.
Theo thông tin cáo trạng được báo Tuổi Trẻ dẫn lại, cơ quan tố tụng xác định chưa có căn cứ xử lý hình sự đối với khoản tiền 20 triệu đồng được đưa sau khi hoàn tất thủ tục tiếp tế. Đối với khoản 49.300 USD, người cán bộ đã tìm cách trả lại và cơ quan tố tụng xác định không có hành vi phạm tội đưa, nhận hối lộ. Tuy nhiên, người cán bộ nhận thức hành vi của mình vi phạm quy định ngành công an và đã làm đơn xin xuất ngũ. Đơn vị hoàn tất thủ tục xuất ngũ ngày 6/1/2026.
Đến nay, thông tin được công bố cho thấy vụ án đã chuyển sang giai đoạn truy tố. Các hành vi nêu trong cáo trạng là nội dung buộc tội của cơ quan tố tụng, chưa phải kết luận có tội bằng bản án có hiệu lực pháp luật.
Vụ Tân Thuận Phong là trường hợp cần được theo dõi trong lĩnh vực quản trị doanh nghiệp và xử lý chất thải công nghiệp. Kết quả xét xử sẽ là căn cứ quan trọng để xác định trách nhiệm pháp lý của từng cá nhân, đồng thời làm rõ những sai phạm trong hoạt động kế toán và bảo vệ môi trường.
Thế Kiên