Eximbank và Nam A Bank: Sức khỏe tài chính khác biệt ra sao?
Nam A Bank tăng 24,8% lợi nhuận trước thuế dù lãi thuần đi xuống, còn Eximbank thu hẹp 11,6% tài sản và mất 57,8% lợi nhuận 9 tháng.
Báo cáo tài chính hợp nhất quý III/2026 của Eximbank (HoSE: EIB) và Nam A Bank (HoSE: NAB) cho thấy hai nhà băng từng có quá khứ đan xen về cổ đông đang đi trên hai quỹ đạo ngược nhau. Tại ngày 30/9/2026, tổng tài sản Nam A Bank đạt 462.765 tỷ đồng, gần gấp đôi mức 241.495 tỷ đồng của Eximbank.
Khoảng cách trên mới nới rộng trong năm nay. Cuối năm 2025, quy mô tài sản của Eximbank và Nam A Bank lần lượt ở mức 273.270 tỷ đồng và 418.333 tỷ đồng. Sau 9 tháng, Eximbank giảm 11,6% tổng tài sản, còn Nam A Bank tăng 10,6%.
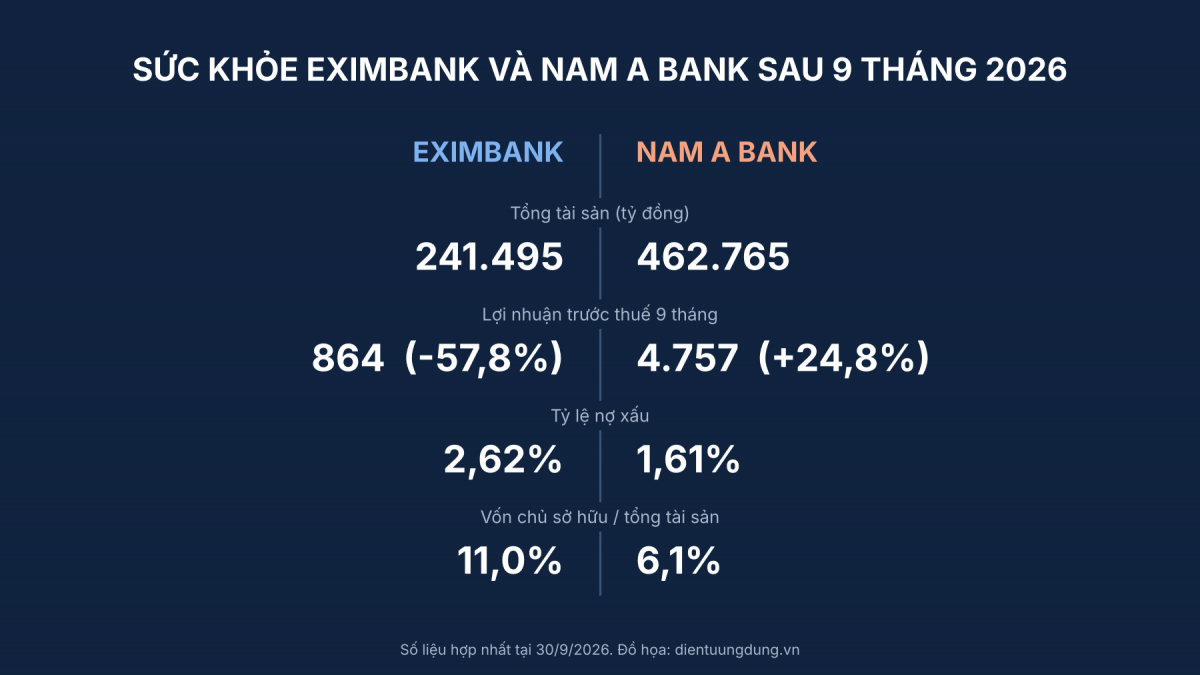 |
| Bốn chỉ số cho thấy sức khỏe Eximbank và Nam A Bank tại ngày 30/9/2026. |
Hai bảng cân đối kế toán rẽ theo hai hướng sau 9 tháng
Dư nợ cho vay khách hàng của Eximbank giảm từ 184.216 tỷ đồng xuống 151.866 tỷ đồng, tương ứng mức giảm 17,6%. Phần co lại tập trung ở cho vay ngắn hạn, từ 106.501 tỷ đồng còn 79.001 tỷ đồng. Tiền gửi của khách hàng cũng giảm 10,7%, còn 158.299 tỷ đồng.
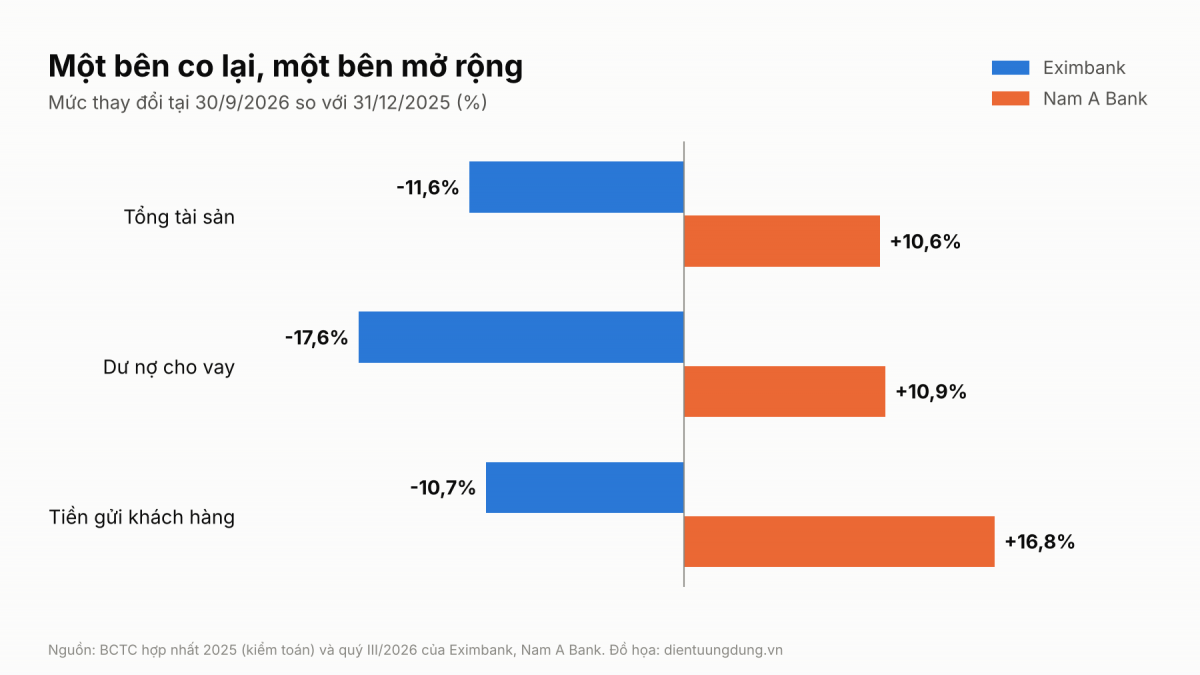 |
| Tổng tài sản, dư nợ và tiền gửi của hai ngân hàng đi theo hai hướng ngược nhau. |
Kết quả kinh doanh đi cùng chiều với quy mô. Eximbank ghi nhận 864 tỷ đồng lợi nhuận trước thuế sau 9 tháng, giảm 57,8% so với 2.049 tỷ đồng cùng kỳ. Riêng quý III, lãi sau thuế còn 144 tỷ đồng, thấp hơn ba lần mức 445 tỷ đồng của quý III/2025, trong khi chi phí dự phòng rủi ro lũy kế tăng lên 997 tỷ đồng, gần gấp đôi cùng kỳ.
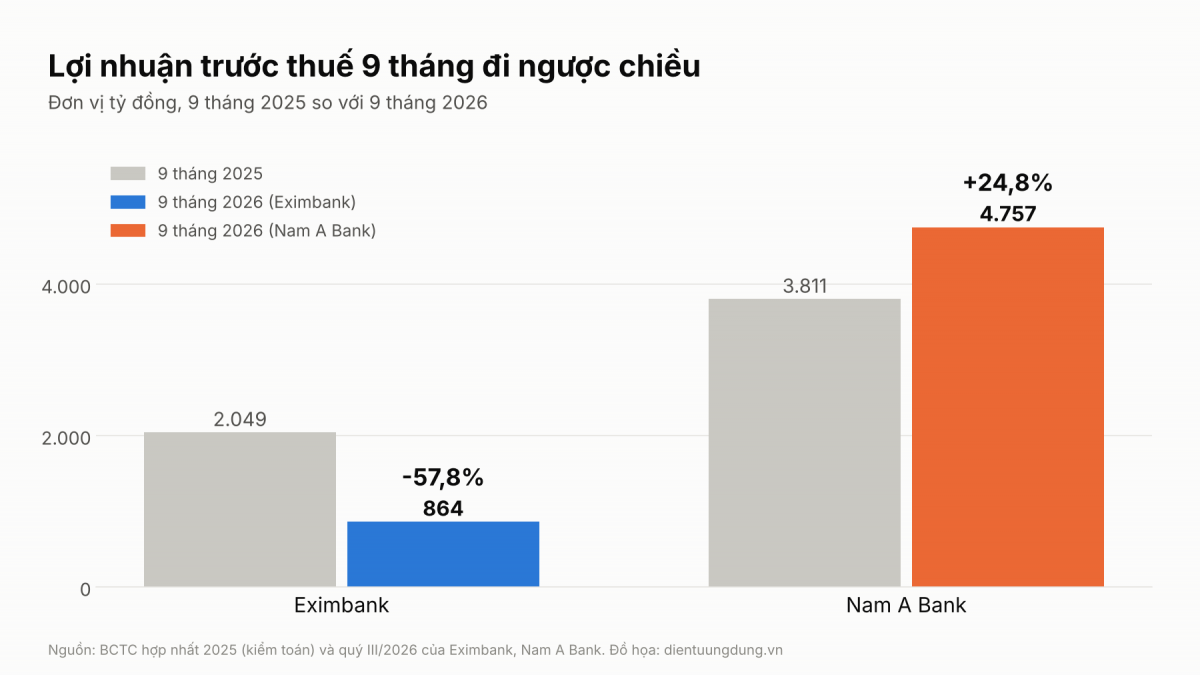 |
| Lợi nhuận trước thuế chín tháng của Eximbank giảm 57,8%, của Nam A Bank tăng 24,8%. |
Ở chiều ngược lại, Nam A Bank tăng 10,9% dư nợ cho vay lên 219.114 tỷ đồng và tăng 16,8% tiền gửi khách hàng lên 207.704 tỷ đồng. Lợi nhuận trước thuế 9 tháng đạt 4.757 tỷ đồng, tăng 24,8%. Tuy vậy, thu nhập lãi thuần giảm 3,4% còn 6.077 tỷ đồng, do chi phí lãi tăng 79,6% trong khi thu nhập lãi chỉ tăng 46,7%.
Động lực lợi nhuận của Nam A Bank đến từ hai dòng khác. Chi phí dự phòng rủi ro tín dụng giảm từ 1.211 tỷ đồng xuống 251 tỷ đồng, còn thu nhập dịch vụ tăng mạnh. Riêng quý III, thu nhập lãi thuần giảm 13,5% so với cùng kỳ, dấu hiệu cho thấy biên lãi đang chịu sức ép.
Về chất lượng tài sản, tỷ lệ nợ xấu của Eximbank giảm từ 2,86% xuống 2,62%, trong đó ngân hàng bán nợ cho VAMC và nhận về 3.432 tỷ đồng trái phiếu đặc biệt. Song nợ cần chú ý tăng từ 2.192 tỷ đồng lên 4.614 tỷ đồng, còn quỹ dự phòng cho vay chỉ bao phủ khoảng 41% nợ xấu. Nam A Bank kéo tỷ lệ nợ xấu từ 2,16% xuống 1,61%, nợ nhóm 2 giảm còn 1.448 tỷ đồng và tỷ lệ bao phủ nợ xấu ở mức khoảng 67%.
Dịch vụ thanh toán và hạ tầng số hé lộ khác biệt trong vận hành
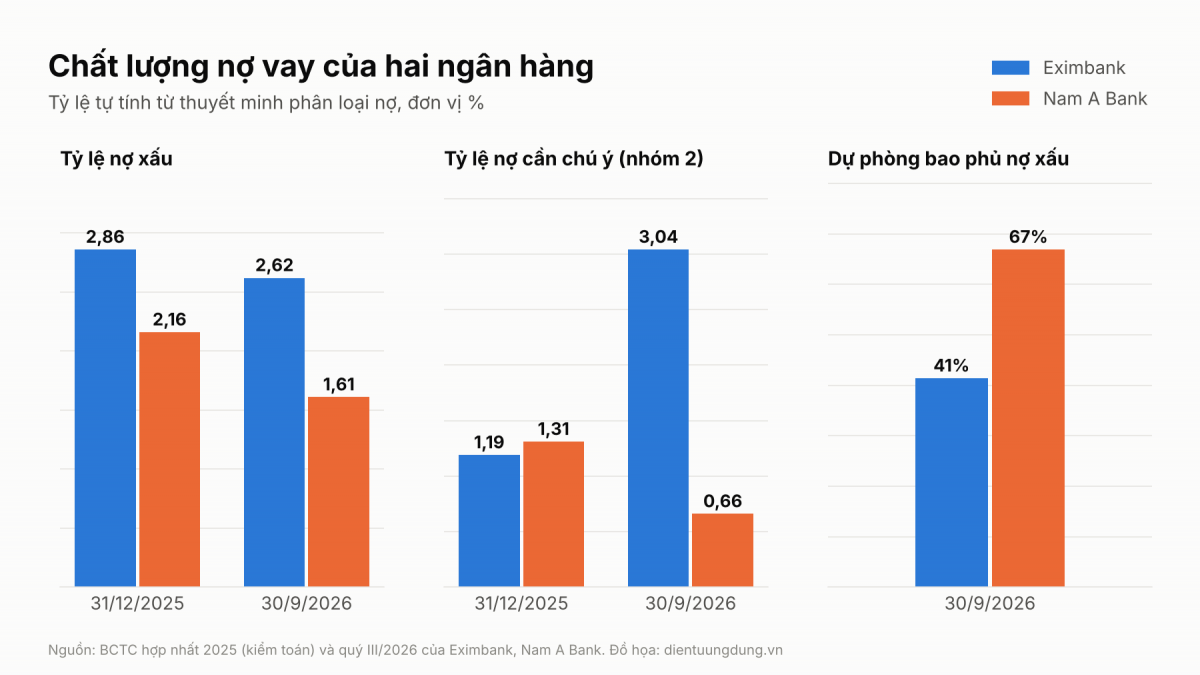 |
| Tỷ lệ nợ xấu của cả hai ngân hàng giảm, riêng nợ nhóm 2 của Eximbank tăng lên 3,04%. |
Dòng thu dịch vụ, nơi phản ánh phần lớn giao dịch thanh toán, chuyển tiền và tài khoản số, cho thấy độ vênh rõ nhất giữa hai ngân hàng. Thu nhập dịch vụ 9 tháng của Eximbank chỉ còn 608 tỷ đồng, giảm 61,4% so với 1.577 tỷ đồng cùng kỳ, và lãi thuần từ mảng dịch vụ còn 108 tỷ đồng.
Báo cáo tài chính năm 2025 đã kiểm toán ghi nhận dấu hiệu sớm. Năm đó, Eximbank thu 1.600 tỷ đồng từ dịch vụ thanh toán nhưng chi phí cho chính mảng thanh toán lên tới 1.390 tỷ đồng, cao gấp hơn hai lần mức 628 tỷ đồng của năm 2024. Phần chênh lệch thuần từ thanh toán vì thế thu hẹp từ 733 tỷ đồng xuống 210 tỷ đồng. Khoản phải thu từ hoạt động thanh toán thẻ cũng giảm 40,7%, còn 118 tỷ đồng.
Đầu tư hạ tầng công nghệ của Eximbank chậm lại trong năm 2026. Cuối năm 2025, nguyên giá phần mềm máy tính và tài sản vô hình khác đạt 840 tỷ đồng sau khi tăng 117 tỷ đồng trong năm. Đến 30/9/2026, tổng nguyên giá tài sản cố định vô hình chỉ tăng thêm 14 tỷ đồng, và tiền mua sắm tài sản cố định 9 tháng đạt 148 tỷ đồng, bằng một nửa cùng kỳ. Số nhân sự giảm từ 6.141 người xuống 5.358 người.
Nam A Bank đi theo hướng khác. Thu nhập dịch vụ 9 tháng đạt 1.723 tỷ đồng, gấp hơn ba lần cùng kỳ, riêng quý III đóng góp 1.208 tỷ đồng. Năm 2025, khoản phải thu trong nghiệp vụ chuyển tiền nhanh của ngân hàng tăng 56,4% lên 690 tỷ đồng, thu từ dịch vụ tài khoản tăng lên 248 tỷ đồng, cho thấy dòng giao dịch số qua hệ thống vẫn mở rộng.
Nguyên giá tài sản cố định vô hình của Nam A Bank tăng từ 767 tỷ đồng lên 810 tỷ đồng sau 9 tháng, trong đó phần mềm máy vi tính chiếm 205 tỷ đồng tại cuối năm 2025. Ngân hàng chi 405 tỷ đồng mua sắm tài sản cố định, gần gấp ba Eximbank. Chi phí quản lý công vụ tăng 54,3% lên 789 tỷ đồng, kéo tổng chi phí hoạt động tăng 22,7%.
Dù vậy, hiệu suất vận hành của Nam A Bank vẫn vượt trội. Tỷ lệ chi phí trên thu nhập hoạt động 9 tháng ở mức khoảng 38,6%, trong khi Eximbank ở mức khoảng 60,3%. Một cách lý giải là chi phí vận hành của Eximbank khó co lại nhanh như doanh thu, nên mỗi đồng thu nhập phải gánh phần chi phí lớn hơn.
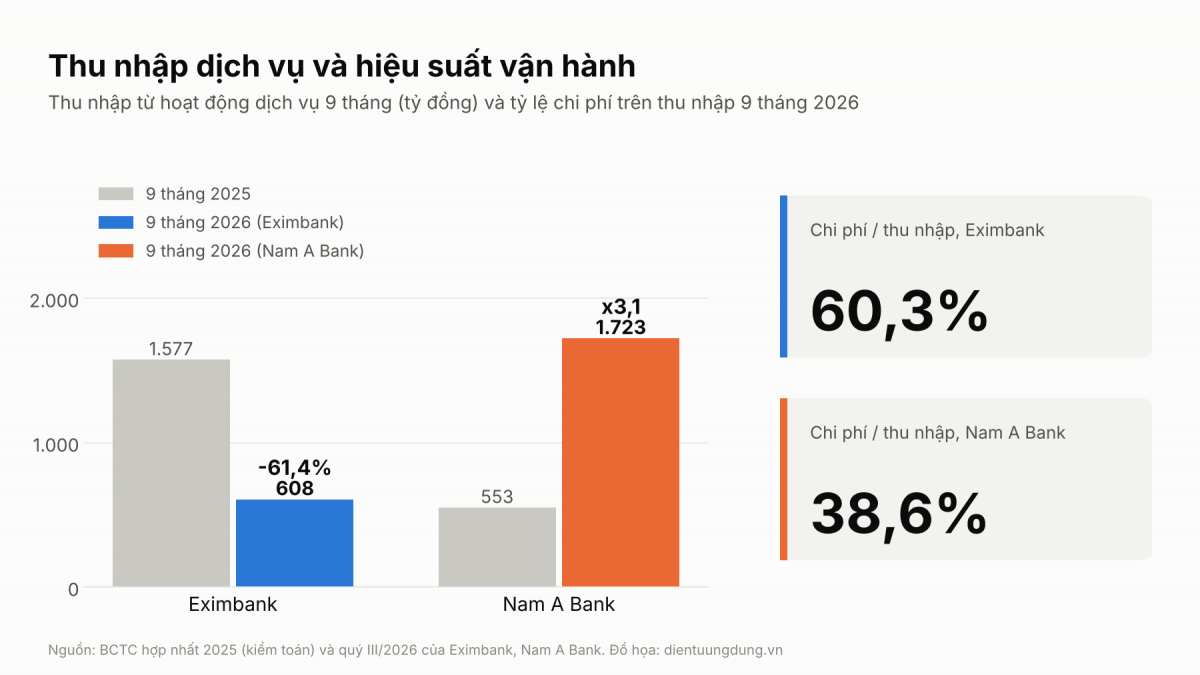 |
| Thu nhập dịch vụ của Nam A Bank tăng gấp 3,1 lần, trong khi của Eximbank giảm 61,4%. |
Mặt sáng và vùng tối trong sức khỏe hai nhà băng
Điểm tích cực của Eximbank nằm ở bộ đệm vốn. Vốn chủ sở hữu đạt 26.632 tỷ đồng, bằng khoảng 11% tổng tài sản, gần gấp đôi tỷ trọng tương ứng của Nam A Bank. Tiền gửi không kỳ hạn chiếm khoảng 12,9% tiền gửi khách hàng, khoản vay Ngân hàng Nhà nước giảm từ 4.389 tỷ đồng xuống 2.511 tỷ đồng, và hội đồng quản trị có thêm bốn thành viên độc lập từ ngày 24/7/2026.
Vùng tối của Eximbank là quy mô co lại đồng thời với lợi nhuận, nợ nhóm 2 tăng hơn gấp đôi và dòng tiền thuần từ hoạt động kinh doanh âm 2.043 tỷ đồng. Năm 2025, lợi nhuận trước thuế của ngân hàng đã giảm 63,9% xuống 1.512 tỷ đồng, nên đà suy giảm năm nay kéo dài từ năm trước.
Nam A Bank có lợi thế về tăng trưởng, chất lượng nợ và vốn điều lệ, khi ngân hàng nâng vốn từ 17.157 tỷ đồng lên 21.588 tỷ đồng qua phát hành cổ phiếu từ nguồn vốn chủ sở hữu và chương trình ESOP. Tuy nhiên, vốn chủ sở hữu chỉ tương đương khoảng 6,1% tổng tài sản, tiền gửi không kỳ hạn chiếm khoảng 4,9% tiền gửi khách hàng, còn tiền gửi của các tổ chức tín dụng khác lên tới 142.983 tỷ đồng.
Một số khoản mục trên bảng cân đối của Nam A Bank tăng nhanh hơn tốc độ tín dụng. Các khoản lãi, phí phải thu tăng 75,9% lên 12.290 tỷ đồng, các khoản phải thu khác tăng từ 1.809 tỷ đồng lên 17.771 tỷ đồng, và dòng tiền thuần từ hoạt động kinh doanh âm 22.207 tỷ đồng. Dư nợ ngành bán buôn, bán lẻ tăng 70,9% lên 109.128 tỷ đồng và chiếm gần một nửa tổng dư nợ, mức tập trung cao hơn hẳn tỷ trọng khoảng 32% cuối năm 2025.
Sau 9 tháng, Nam A Bank mang về 3.790 tỷ đồng lãi sau thuế, trong khi Eximbank ghi nhận 664 tỷ đồng. Cộng lại, hai ngân hàng nắm hơn 704.000 tỷ đồng tài sản và sử dụng 11.120 nhân sự tại thời điểm 30/9/2026.
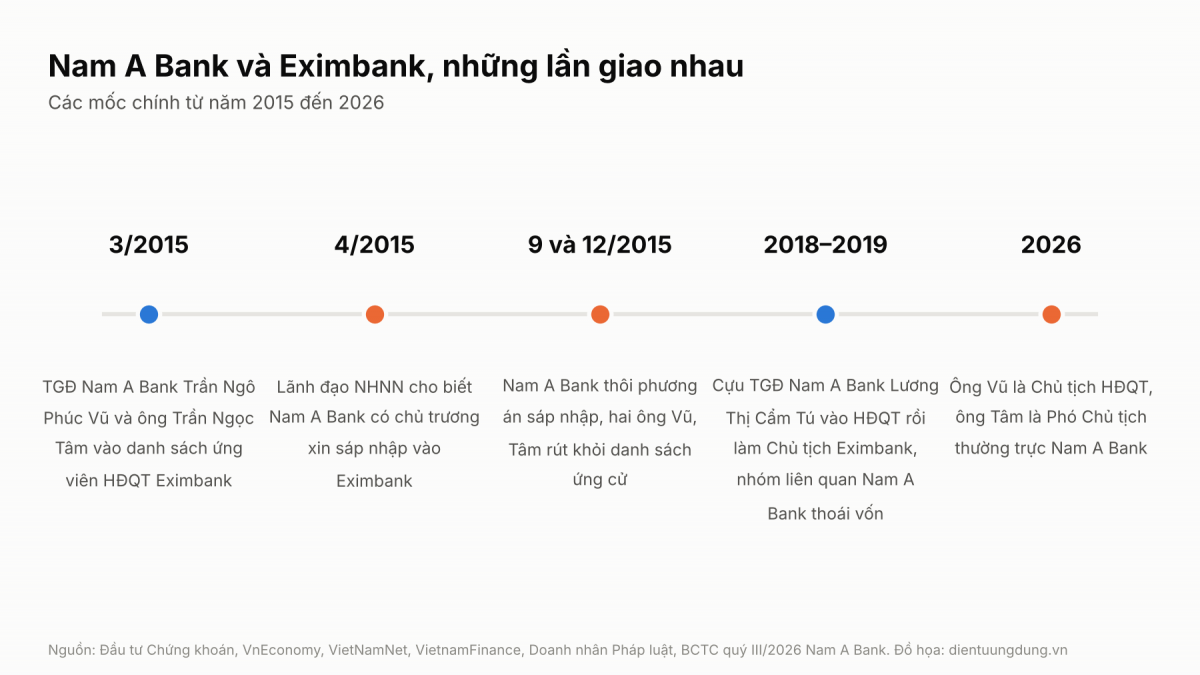 |
| Các mốc liên quan giữa Nam A Bank và Eximbank từ năm 2015 đến nay. |
| Tháng 3/2015, Eximbank công bố danh sách ứng viên hội đồng quản trị nhiệm kỳ 2015-2020, trong đó có ông Trần Ngô Phúc Vũ, khi ấy là Tổng giám đốc Nam A Bank, và ông Trần Ngọc Tâm, nguyên Phó tổng giám đốc Nam A Bank. Mỗi người nhận đề cử từ nhóm cổ đông nắm hơn 10% quyền biểu quyết tại Eximbank. Đầu tháng 4/2015, báo Đầu tư Chứng khoán dẫn lời lãnh đạo Ngân hàng Nhà nước cho biết Nam A Bank “đang có chủ trương xin sáp nhập vào Eximbank”. Báo chí giai đoạn đó gọi đây là thương vụ Nam A Bank và Eximbank. Tháng 9/2015, Chủ tịch Nam A Bank khi đó là ông Phan Đình Tân cho biết ngân hàng thôi phương án sáp nhập, Nam A Bank không sở hữu cổ phiếu Eximbank và phần vốn của hai ông Vũ, Tâm là đầu tư cá nhân. Ngày 15/12/2015, hai ông rút khỏi danh sách ứng cử, với lý do thời điểm chưa phù hợp. Năm 2018, đại hội cổ đông Eximbank bầu bà Lương Thị Cẩm Tú, cựu Tổng giám đốc Nam A Bank, vào hội đồng quản trị. Tháng 3/2019, hội đồng quản trị Eximbank bầu bà Tú làm chủ tịch, kéo theo tranh chấp pháp lý quanh ghế chủ tịch. Tháng 4/2019, nguồn tin báo chí cho biết nhóm nhà đầu tư liên quan gia đình ông Nguyễn Quốc Toàn, Chủ tịch Nam A Bank khi đó, bắt đầu thoái vốn khỏi Eximbank sau khi mua vào từ năm 2014. Theo báo cáo tài chính quý III/2026 của Nam A Bank, ông Trần Ngô Phúc Vũ hiện giữ ghế Chủ tịch hội đồng quản trị, ông Trần Ngọc Tâm là Phó chủ tịch thường trực. |
Đình Tưởng