Cục Thuế nghiêm cấm ép người dân từ bỏ tiền thuế nộp thừa
Cục Thuế yêu cầu chấn chỉnh tình trạng công chức thuế gây sức ép, buộc người nộp thuế từ chối nhận lại tiền nộp thừa khi làm thủ tục đóng mã số thuế, đồng thời hướng dẫn thống nhất cách xử lý hồ sơ tồn đọng.
 |
| Cục Thuế nghiêm cấm ép người dân từ bỏ tiền thuế nộp thừa |
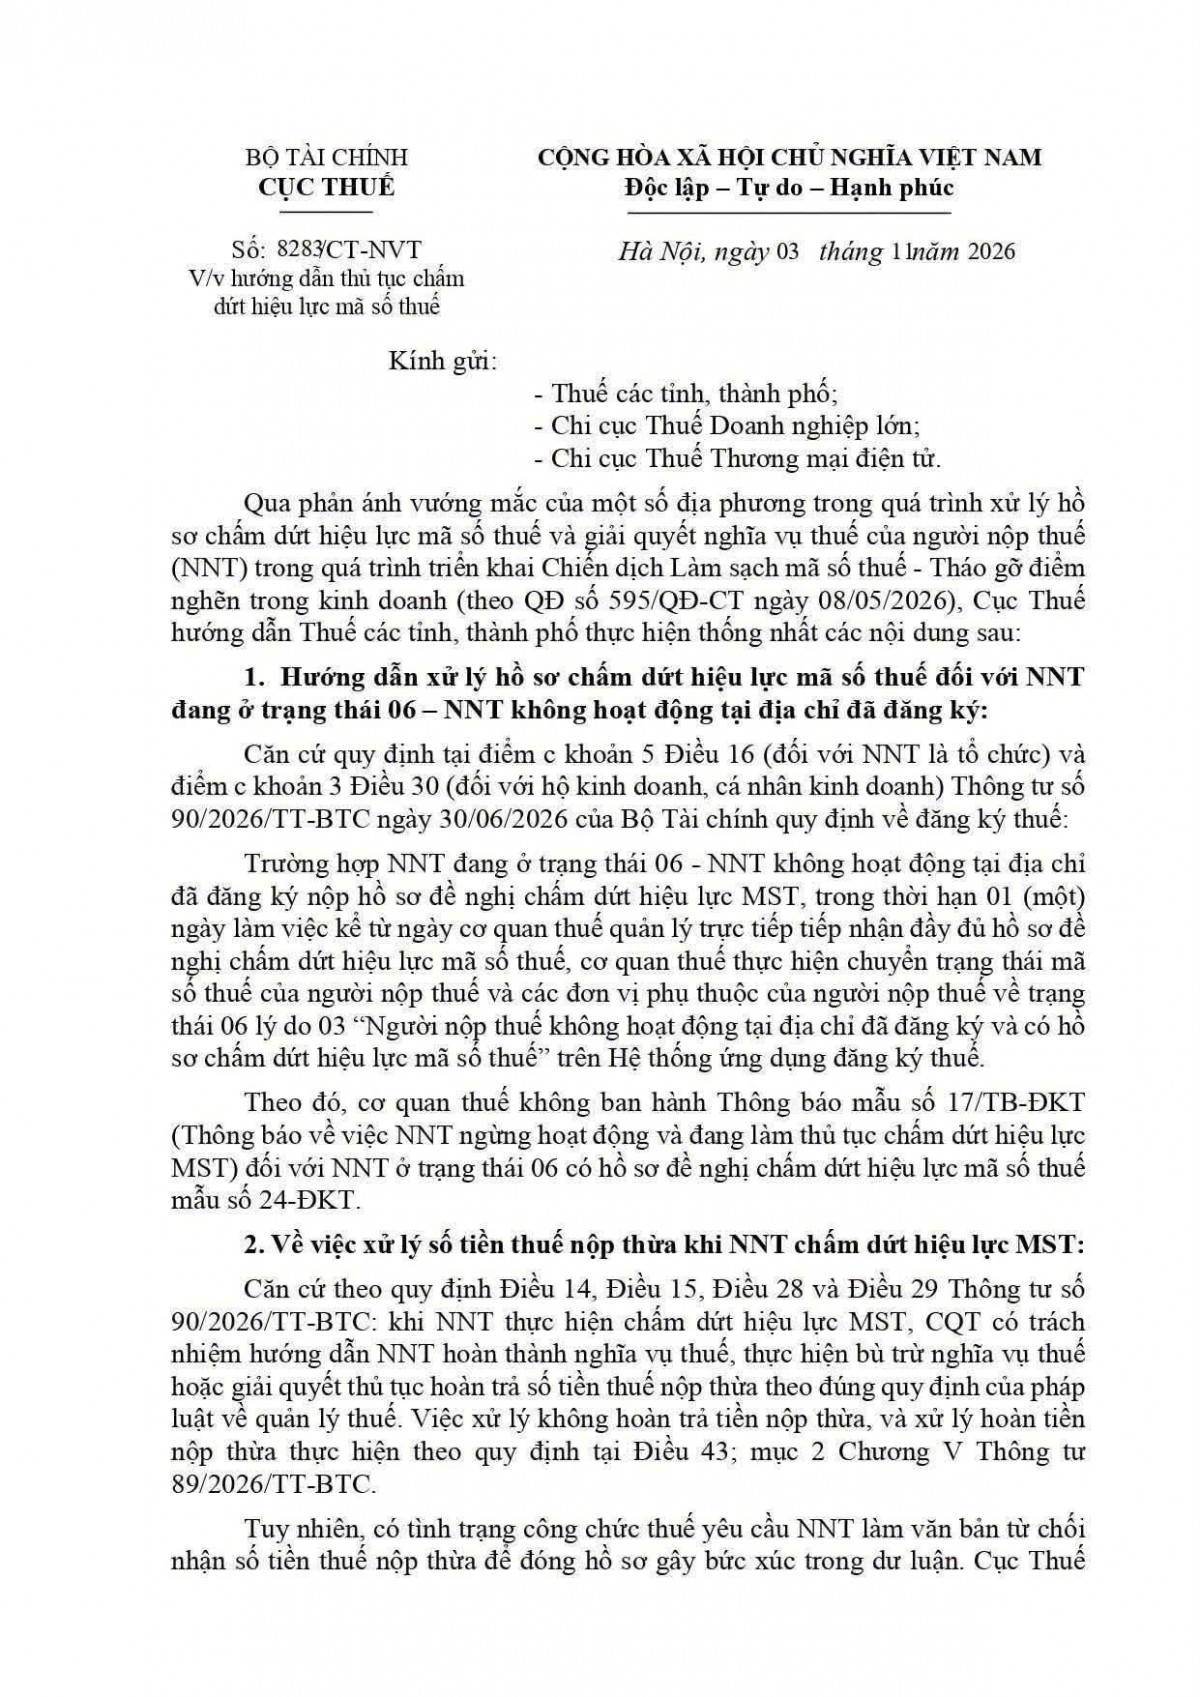
Ngày 3/11/2026, Cục Thuế (Bộ Tài chính) ban hành Công văn số 8283/CT-NVT, yêu cầu cơ quan thuế các địa phương thống nhất việc xử lý hồ sơ chấm dứt hiệu lực mã số thuế, đồng thời nghiêm cấm tình trạng công chức thuế gợi ý, gây sức ép hoặc yêu cầu người nộp thuế từ chối nhận lại khoản tiền thuế đã nộp thừa để được đóng hồ sơ.
 |
| Cục Thuế nghiêm cấm ép người dân từ bỏ tiền thuế nộp thừa |
Đóng mã số thuế không đồng nghĩa với việc phải từ bỏ tiền nộp thừa
Trong quá trình triển khai Chiến dịch Làm sạch mã số thuế, Tháo gỡ điểm nghẽn trong kinh doanh theo Quyết định số 595/QĐ-CT ngày 8/5/2026, một số địa phương đã phản ánh những khó khăn liên quan đến việc xử lý hồ sơ chấm dứt hiệu lực mã số thuế và giải quyết nghĩa vụ thuế của người nộp thuế.
Những vướng mắc này tập trung vào hai vấn đề trực tiếp ảnh hưởng đến quyền lợi của người dân và doanh nghiệp, gồm cách xử lý hồ sơ đối với mã số thuế đang ở trạng thái không hoạt động tại địa chỉ đã đăng ký và việc giải quyết khoản tiền thuế nộp thừa khi người nộp thuế đề nghị chấm dứt hoạt động.
Để thống nhất cách thực hiện, Cục Thuế đã ban hành Công văn số 8283/CT-NVT gửi Thuế các tỉnh, thành phố, Chi cục Thuế Doanh nghiệp lớn và Chi cục Thuế Thương mại điện tử, trong đó nhấn mạnh trách nhiệm hướng dẫn, giải quyết hồ sơ theo đúng quy định pháp luật, tránh phát sinh thủ tục không cần thiết hoặc gây ảnh hưởng đến quyền lợi hợp pháp của người nộp thuế.
Nội dung thu hút sự quan tâm lớn nhất nằm ở việc xử lý tiền thuế nộp thừa. Theo công văn, khi người nộp thuế thực hiện thủ tục chấm dứt hiệu lực mã số thuế, cơ quan thuế có trách nhiệm hướng dẫn hoàn thành nghĩa vụ thuế, thực hiện bù trừ nghĩa vụ thuế hoặc giải quyết thủ tục hoàn trả số tiền thuế nộp thừa theo đúng quy định.
 |
| Cục Thuế triển khai chiến dịch 'Làm sạch mã số thuế - Tháo gỡ điểm nghẽn trong kinh doanh' |
Cục Thuế viện dẫn Điều 14, Điều 15, Điều 28 và Điều 29 Thông tư số 90/2026/TT-BTC ngày 30/6/2026 của Bộ Tài chính để làm rõ trách nhiệm này. Đồng thời, việc xử lý trường hợp người nộp thuế không hoàn trả tiền nộp thừa và xử lý hoàn tiền nộp thừa được thực hiện theo Điều 43, mục 2 Chương V Thông tư số 89/2026/TT-BTC.
Tuy nhiên, trong thực tế triển khai, Cục Thuế ghi nhận tình trạng công chức thuế yêu cầu người nộp thuế làm văn bản từ chối nhận số tiền thuế nộp thừa để đóng hồ sơ, gây bức xúc trong dư luận.
Trước tình trạng trên, cơ quan quản lý thuế yêu cầu Thuế các tỉnh, thành phố chỉ đạo các phòng chuyên môn, Thuế cơ sở và công chức phụ trách hướng dẫn người nộp thuế lập hồ sơ nhận lại tiền hoàn thuế hoặc thực hiện bù trừ nghĩa vụ thuế theo đúng trình tự, thủ tục pháp luật.
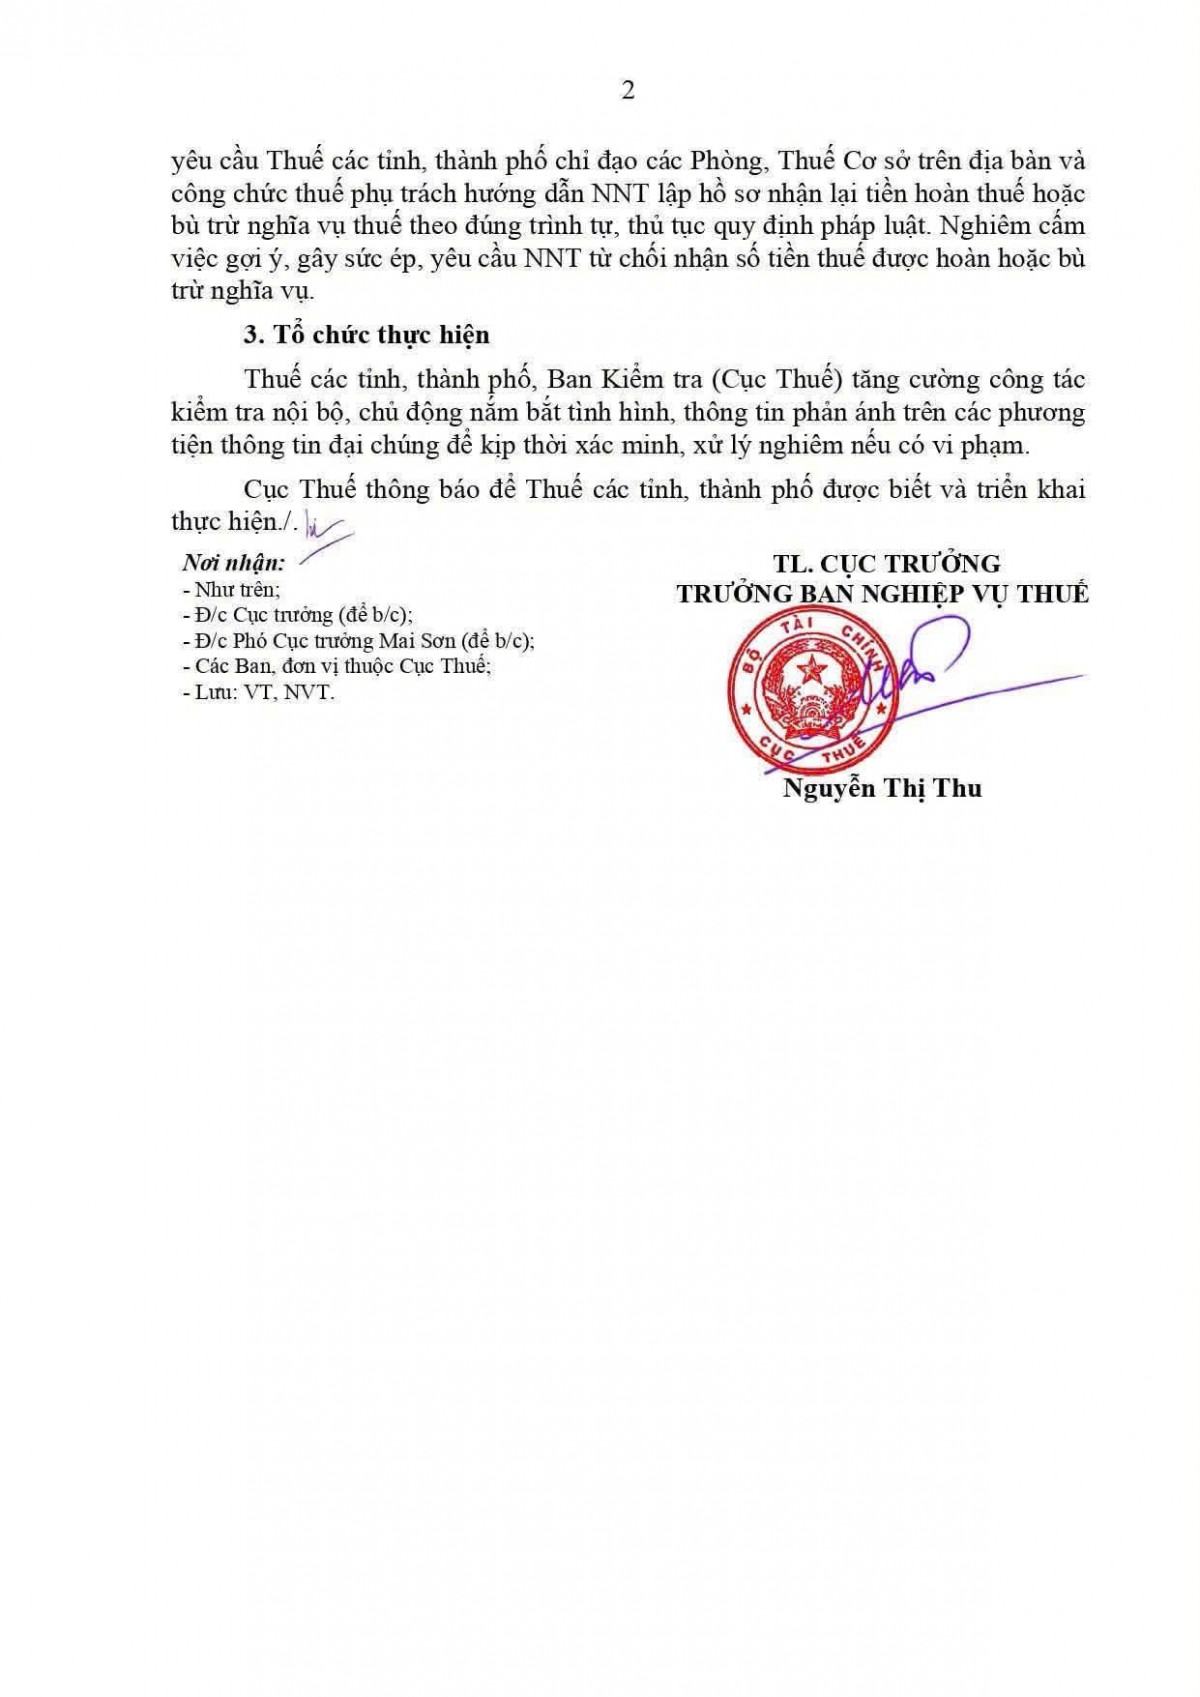
Đáng chú ý, Công văn số 8283/CT-NVT nêu rõ: “Nghiêm cấm việc gợi ý, gây sức ép, yêu cầu NNT từ chối nhận số tiền thuế được hoàn hoặc bù trừ nghĩa vụ.”
Quy định này có ý nghĩa trực tiếp đối với người dân và doanh nghiệp đang hoàn tất thủ tục đóng mã số thuế. Việc chấm dứt hiệu lực mã số thuế là thủ tục quản lý hành chính, không phải căn cứ để cơ quan thuế mặc nhiên yêu cầu người nộp thuế từ bỏ quyền đối với khoản tiền đã nộp thừa.
Cần phân biệt giữa trường hợp người nộp thuế tự nguyện lựa chọn phương án xử lý tiền nộp thừa theo quy định và trường hợp bị công chức thuế gây sức ép phải ký văn bản từ chối nhận tiền để hồ sơ được giải quyết. Công văn của Cục Thuế tập trung chấn chỉnh hành vi thứ hai, đồng thời yêu cầu cơ quan thuế thực hiện đúng trách nhiệm hướng dẫn hoàn thuế hoặc bù trừ nghĩa vụ thuế.
Ở góc độ quản lý, việc yêu cầu người nộp thuế từ bỏ tiền nộp thừa để thuận tiện cho quá trình đóng hồ sơ, nếu xảy ra, có nguy cơ biến một thủ tục hành chính thành rào cản đối với việc thực hiện quyền lợi hợp pháp. Điều này càng cần được quan tâm trong bối cảnh ngành Thuế đang đẩy mạnh chuẩn hóa dữ liệu, xử lý mã số thuế tồn đọng và cải cách thủ tục hành chính.
Mã số thuế ở trạng thái 06 được xử lý như thế nào?
Bên cạnh việc chấn chỉnh tình trạng gây sức ép đối với người nộp thuế, Công văn số 8283/CT-NVT còn hướng dẫn cụ thể cách xử lý hồ sơ chấm dứt hiệu lực mã số thuế đối với trường hợp người nộp thuế đang ở trạng thái 06, tức không hoạt động tại địa chỉ đã đăng ký.
Đây là nhóm hồ sơ có thể phát sinh vướng mắc khi người nộp thuế muốn hoàn tất thủ tục chấm dứt hoạt động nhưng dữ liệu quản lý thuế vẫn ghi nhận tình trạng không hoạt động tại địa chỉ đăng ký trước đó.
Căn cứ điểm c khoản 5 Điều 16 đối với người nộp thuế là tổ chức và điểm c khoản 3 Điều 30 đối với hộ kinh doanh, cá nhân kinh doanh tại Thông tư số 90/2026/TT-BTC, Cục Thuế hướng dẫn trường hợp người nộp thuế đang ở trạng thái 06 đã nộp hồ sơ đề nghị chấm dứt hiệu lực mã số thuế, trong thời hạn một ngày làm việc kể từ khi cơ quan thuế quản lý trực tiếp tiếp nhận đầy đủ hồ sơ, cơ quan thuế phải thực hiện cập nhật trạng thái trên hệ thống đăng ký thuế.
Cụ thể, cơ quan thuế chuyển trạng thái mã số thuế của người nộp thuế và các đơn vị phụ thuộc về trạng thái 06, lý do 03, với nội dung: “Người nộp thuế không hoạt động tại địa chỉ đã đăng ký và có hồ sơ chấm dứt hiệu lực mã số thuế”.
| Xem thêm: Cục Thuế gửi thư ngỏ, khuyến nghị người dân chủ động rà soát mã số thuế |
Việc cập nhật này được thực hiện trên Hệ thống ứng dụng đăng ký thuế, qua đó ghi nhận rõ người nộp thuế đã nộp hồ sơ đề nghị chấm dứt hiệu lực mã số thuế, thay vì tiếp tục để hồ sơ ở tình trạng không phản ánh đầy đủ quá trình xử lý.
Một điểm quan trọng khác là Cục Thuế xác định cơ quan thuế không ban hành Thông báo mẫu số 17/TB-ĐKT, tức thông báo về việc người nộp thuế ngừng hoạt động và đang làm thủ tục chấm dứt hiệu lực mã số thuế, đối với trường hợp người nộp thuế ở trạng thái 06 đã có hồ sơ đề nghị chấm dứt hiệu lực mã số thuế theo mẫu số 24-ĐKT.
Hướng dẫn này giúp làm rõ cách xử lý một nhóm hồ sơ cụ thể, hạn chế việc áp dụng không thống nhất giữa các đơn vị thuế, đồng thời tạo cơ sở để người nộp thuế theo dõi tình trạng xử lý hồ sơ trên hệ thống.
Tuy nhiên, cần lưu ý rằng thời hạn một ngày làm việc được đề cập trong công văn là thời hạn để cơ quan thuế thực hiện chuyển trạng thái mã số thuế sau khi tiếp nhận đầy đủ hồ sơ theo trường hợp nêu trên, không có nghĩa toàn bộ thủ tục chấm dứt hiệu lực mã số thuế phải hoàn tất trong một ngày.
Việc hoàn thành nghĩa vụ thuế, xử lý các khoản phải nộp, khoản nộp thừa và những thủ tục liên quan vẫn phải tuân thủ các quy định pháp luật tương ứng.
Từ góc nhìn chuyển đổi số, yêu cầu cập nhật trạng thái hồ sơ trên hệ thống đăng ký thuế cũng cho thấy vai trò của dữ liệu quản lý trong quá trình cải cách thủ tục hành chính. Khi trạng thái mã số thuế được ghi nhận đầy đủ, thống nhất và đúng thời điểm, cả cơ quan quản lý lẫn người nộp thuế đều có cơ sở rõ ràng hơn để xác định hồ sơ đang ở giai đoạn nào, hạn chế việc phải giải trình hoặc bổ sung thông tin do cách ghi nhận dữ liệu chưa đồng bộ.
Đây cũng là vấn đề có ý nghĩa thực tiễn đối với hộ kinh doanh và cá nhân kinh doanh, nhất là những trường hợp đã ngừng hoạt động nhưng chưa hoàn tất thủ tục thuế hoặc đang có nhu cầu xử lý dứt điểm mã số thuế cũ.
Cùng với hướng dẫn nghiệp vụ, Cục Thuế yêu cầu Thuế các tỉnh, thành phố và Ban Kiểm tra thuộc Cục Thuế tăng cường kiểm tra nội bộ, chủ động nắm bắt tình hình, tiếp nhận phản ánh trên các phương tiện thông tin đại chúng để kịp thời xác minh và xử lý nghiêm nếu phát hiện vi phạm.
Yêu cầu này cho thấy việc chấn chỉnh không dừng ở hướng dẫn thủ tục mà còn đặt ra trách nhiệm giám sát đối với công chức trực tiếp giải quyết hồ sơ, nhất là ở những khâu có thể phát sinh tình trạng gây khó khăn hoặc tạo thêm điều kiện ngoài quy định.
Với người nộp thuế, Công văn số 8283/CT-NVT là cơ sở để đối chiếu cách thức giải quyết hồ sơ của cơ quan thuế, nhất là khi phát sinh yêu cầu ký văn bản từ chối nhận tiền nộp thừa. Trường hợp gặp vướng mắc, người dân và doanh nghiệp có thể đề nghị cơ quan thuế giải thích căn cứ pháp lý, hướng dẫn phương án hoàn trả hoặc bù trừ khoản tiền nộp thừa, đồng thời phản ánh hành vi gây sức ép đến cơ quan có thẩm quyền để được xem xét, xử lý.
Về lâu dài, hiệu quả của chiến dịch làm sạch mã số thuế cần được đánh giá không đơn thuần qua số lượng hồ sơ được xử lý, mà còn ở khả năng bảo đảm quyền lợi của người nộp thuế, tính minh bạch của dữ liệu và mức độ thuận tiện khi thực hiện thủ tục hành chính. Một hồ sơ được đóng đúng quy định phải đi cùng việc giải quyết đầy đủ nghĩa vụ và quyền lợi liên quan, thay vì đặt người dân trước lựa chọn phải từ bỏ khoản tiền của mình để hoàn tất thủ tục.
Thế Kiên