|
| Ảnh: pbgdpl.hanoi.gov.vn |
Cục Thuế vừa ban hành 8 quy tắc giải quyết thủ tục hành chính trong lĩnh vực thuế, yêu cầu công chức chủ động khai thác dữ liệu, xử lý hồ sơ ngay khi đủ điều kiện, không gây phiền hà và không để người nộp thuế phải nhắc.
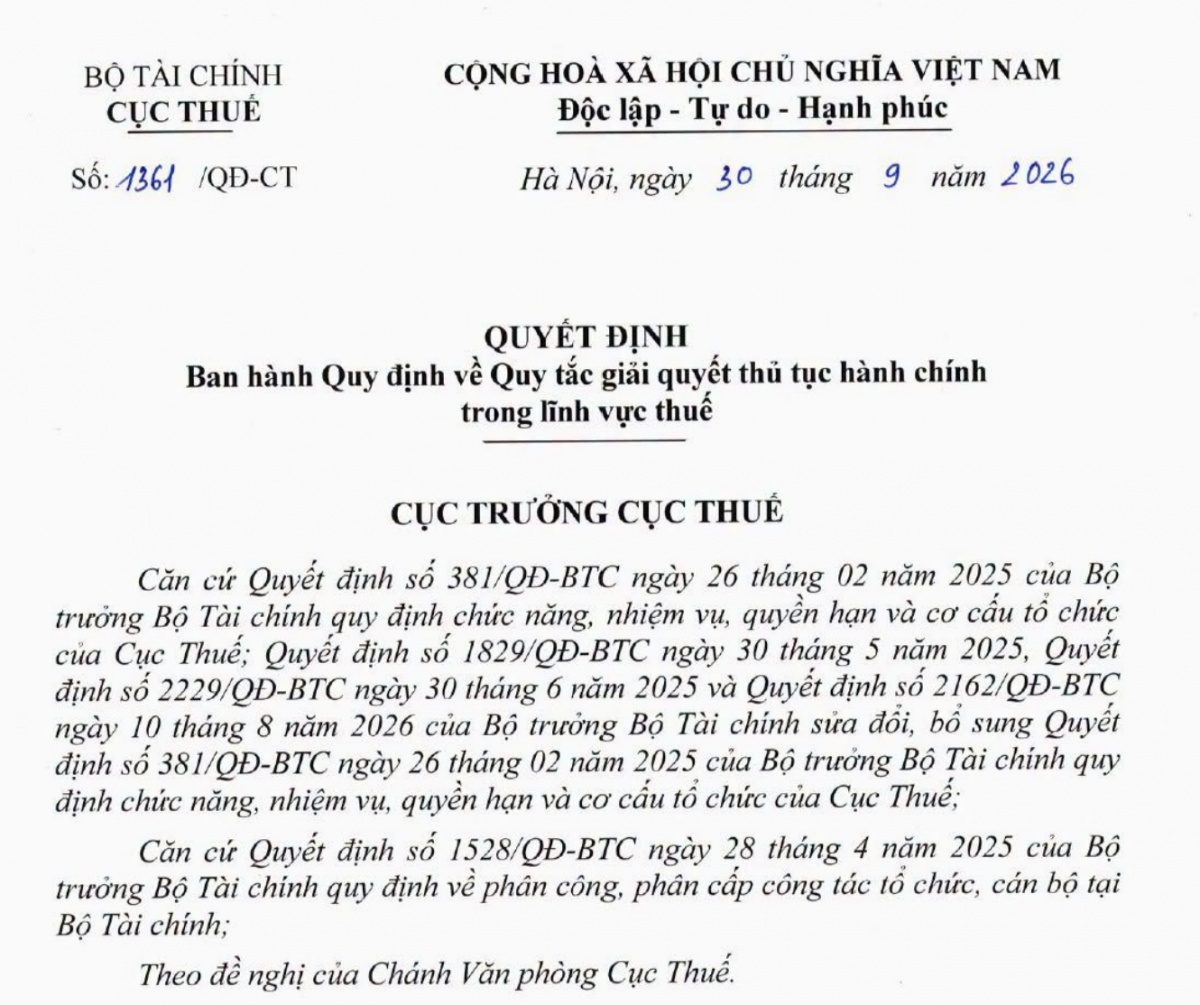
Mới đây, Cục trưởng Cục Thuế Mai Xuân Thành ký Quyết định số 1361/QĐ-CT ban hành Quy định về Quy tắc giải quyết thủ tục hành chính trong lĩnh vực thuế. Quyết định có hiệu lực kể từ ngày ký, áp dụng đối với cơ quan thuế các cấp, lãnh đạo và công chức trong ngành thuế.
Văn bản đưa ra 8 quy tắc cốt lõi nhằm chuẩn hóa quá trình tiếp nhận, hướng dẫn, xử lý và trả kết quả thủ tục hành chính. Trong đó, các yêu cầu về khai thác dữ liệu điện tử, xử lý hồ sơ sớm và trách nhiệm giải quyết công việc được quy định cụ thể.
Theo Cục Thuế, các quy tắc là chuẩn mực nội bộ trong tổ chức thực hiện thủ tục hành chính, không thay thế hoặc làm thay đổi thành phần hồ sơ, điều kiện, trình tự, thời hạn, quyền và nghĩa vụ của người nộp thuế theo quy định pháp luật. Điểm xuyên suốt của quy định là lấy kết quả giải quyết công việc, sự thuận lợi và mức độ hài lòng của người nộp thuế làm thước đo chất lượng phục vụ.
Có dữ liệu phải khai thác, không yêu cầu người dân cung cấp lại
Một trong những nội dung trọng tâm của Quyết định 1361/QĐ-CT là quy tắc thứ ba, mang tên "Có dữ liệu, chủ động khai thác". Theo đó, dữ liệu đã có và được phép khai thác phải được sử dụng để phục vụ giải quyết thủ tục hành chính. Công chức thuế có trách nhiệm kiểm tra thông tin trên hệ thống trước khi yêu cầu người nộp thuế cung cấp thêm tài liệu.
Quy định nêu rõ, công chức không được yêu cầu người nộp thuế cung cấp lại thông tin mà cơ quan thuế đã có và được phép sử dụng, trừ trường hợp pháp luật có quy định khác. Nếu dữ liệu có sự chênh lệch, cơ quan thuế phải kiểm tra, đối chiếu để làm rõ nguyên nhân trước khi yêu cầu người nộp thuế thực hiện lại. Khi phát hiện sai lệch thuộc trách nhiệm của cơ quan thuế hoặc hệ thống, đơn vị liên quan phải phối hợp xử lý.
Công chức cũng không được mặc nhiên quy kết người nộp thuế có lỗi khi dữ liệu xuất hiện sai lệch. Quy tắc này gắn trực tiếp với quá trình số hóa quản lý thuế. Khi cơ quan quản lý đã có thông tin hợp pháp trên hệ thống, việc tiếp tục yêu cầu người dân hoặc doanh nghiệp nộp lại dữ liệu có thể làm tăng thời gian và chi phí thực hiện thủ tục.
Việc ưu tiên khai thác dữ liệu sẵn có giúp hạn chế tình trạng hồ sơ phải bổ sung nhiều lần, đồng thời đặt ra yêu cầu về tính chính xác, khả năng đối chiếu và trách nhiệm xử lý thông tin trong nội bộ cơ quan thuế.
 |
| Cục Thuế ban hành 8 quy tắc mới, không để hồ sơ chờ đến hạn. Ảnh chụp màn hình văn bản. |
Hồ sơ đủ điều kiện phải xử lý sớm, không chờ sát hạn
Quy tắc thứ năm, "Đủ điều kiện, không chờ đến hạn", quy định rõ trách nhiệm xử lý hồ sơ của công chức thuế. Theo đó, thời hạn giải quyết thủ tục hành chính do pháp luật quy định là giới hạn phải bảo đảm, không phải mục tiêu để chờ đến thời điểm cuối cùng mới xử lý.
Khi hồ sơ đã đáp ứng đầy đủ điều kiện và pháp luật cho phép, công chức phải chủ động giải quyết sớm, bảo đảm đúng thẩm quyền và chất lượng. Cơ quan thuế yêu cầu công chức kiểm tra, xử lý hồ sơ ngay khi đủ điều kiện; chủ động phối hợp để rút ngắn thời gian xử lý trong phạm vi pháp luật; theo dõi những hồ sơ có nguy cơ chậm và xử lý nguyên nhân từ sớm.
Đối với hồ sơ đang chờ phối hợp hoặc có nguy cơ kéo dài, công chức phải báo cáo kịp thời, không được để tồn đọng mà không có biện pháp giải quyết. Đồng thời, cơ quan thuế phải chủ động thông tin cho người nộp thuế khi phát sinh vấn đề ảnh hưởng đến tiến độ.
Quy định nghiêm cấm tình trạng cố tình giữ hồ sơ đến gần thời hạn mới xử lý, chờ người nộp thuế nhắc mới thực hiện hoặc lấy lý do vướng mắc nội bộ để biện minh cho việc chậm trễ khi đã đủ điều kiện giải quyết. Với người nộp thuế, yêu cầu này có ý nghĩa thực tế bởi thời gian xử lý hồ sơ có thể ảnh hưởng trực tiếp đến hoạt động sản xuất, kinh doanh và việc thực hiện nghĩa vụ tài chính.
Tuy nhiên, quy tắc không đặt ra thời hạn pháp lý mới mà yêu cầu công chức chủ động hoàn thành công việc sớm nhất có thể trong khuôn khổ pháp luật hiện hành. Bên cạnh yêu cầu xử lý hồ sơ sớm, Cục Thuế đưa ra quy tắc "Vướng phải báo, vượt phải trình, đúng thẩm quyền phải xử lý".
Quy tắc này yêu cầu công chức chủ động phát hiện nguyên nhân vướng mắc, báo cáo ngay khi phát sinh vấn đề vượt thẩm quyền và theo dõi đến khi có kết quả giải quyết. Người có thẩm quyền phải kịp thời xem xét, quyết định hoặc chỉ đạo xử lý. Việc phối hợp giữa các bộ phận, đơn vị liên quan phải được thực hiện chủ động, không đẩy trách nhiệm sang người nộp thuế.
Đáng chú ý, quy định không cho phép công chức giữ hồ sơ để chờ xử lý mà không báo cáo, chuyển hồ sơ qua nhiều bộ phận nhưng không xác định trách nhiệm hoặc yêu cầu người nộp thuế tự tìm người có thẩm quyền giải quyết vấn đề thuộc trách nhiệm của cơ quan thuế.
Trong khâu hướng dẫn, quy tắc "Hướng dẫn đúng ngay" yêu cầu công chức xác định đúng thủ tục, kiểm tra thông tin liên quan và hướng dẫn đầy đủ các nội dung có thể xác định trong một lần. Người nộp thuế phải được giải thích rõ cần làm gì, vì sao phải thực hiện, cách thức thực hiện và bước tiếp theo.
Đối với giao dịch điện tử, công chức phải hướng dẫn cụ thể thao tác hoặc cách khắc phục lỗi phát sinh thuộc phạm vi trách nhiệm. Cục Thuế cũng nghiêm cấm việc hướng dẫn không đầy đủ, thiếu nhất quán khiến người nộp thuế phải bổ sung hồ sơ nhiều lần; trả lời chung chung hoặc yêu cầu thực hiện những nội dung không có căn cứ pháp lý. Đối với những trường hợp pháp luật cho phép nhiều phương thức thực hiện, công chức phải hướng dẫn phương thức thuận lợi, phù hợp với người nộp thuế.
Siết trách nhiệm công chức, xử lý nghiêm hành vi nhũng nhiễu
Quy tắc thứ tám, "Minh bạch, liêm chính, kiểm soát chặt, xử lý nghiêm", đặt ra yêu cầu đối với trách nhiệm công vụ và việc phòng ngừa hành vi tiêu cực trong giải quyết thủ tục hành chính thuế. Công chức phải cung cấp thông tin về yêu cầu, căn cứ, tình trạng và trách nhiệm xử lý đúng quy định, đúng phạm vi và thẩm quyền.
Cơ quan thuế yêu cầu thực hiện đúng chức trách, thẩm quyền và trách nhiệm, không né tránh hoặc đùn đẩy công việc. Khi phát hiện dấu hiệu bất thường, nguy cơ vi phạm hoặc biểu hiện gây phiền hà, nhũng nhiễu, vụ lợi, công chức phải chủ động báo cáo, kiến nghị và phối hợp xử lý theo quy định.
Văn bản nghiêm cấm hành vi nhũng nhiễu, gây khó khăn, cố tình kéo dài thời gian giải quyết, đặt ra yêu cầu không có căn cứ, gợi ý hoặc yêu cầu nhận lợi ích không đúng quy định. Công chức cũng không được lợi dụng việc cung cấp thông tin để gây áp lực đối với người nộp thuế hoặc hợp thức hóa hành vi vi phạm.
Cùng với đó, quy tắc "Giải quyết đến cùng" yêu cầu công chức theo dõi hồ sơ từ khi tiếp nhận đến khi hoàn thành, kiểm tra kết quả trước khi trả và thông tin rõ ràng về tình trạng xử lý. Trường hợp phát sinh sai sót sau khi trả kết quả, cơ quan thuế phải tiếp nhận, phân loại và xử lý theo trách nhiệm, thẩm quyền.
Cục Thuế yêu cầu các đơn vị niêm yết công khai quy tắc tại trụ sở, quán triệt đến công chức và truyền thông qua các kênh thông tin để người nộp thuế biết, giám sát chất lượng phục vụ. Đáng chú ý, kết quả thực hiện các quy tắc được xác định là một trong những tiêu chuẩn để đánh giá, xếp loại, bình xét danh hiệu thi đua, khen thưởng hằng năm của công chức và cán bộ quản lý.
Trường hợp vi phạm nghiêm trọng, đơn vị phải xem xét, xử lý theo quy định của pháp luật và quy định của ngành Thuế. Việc đưa các quy tắc vào tiêu chí đánh giá cán bộ tạo cơ sở để cơ quan thuế kiểm soát trách nhiệm thực thi công vụ, thay vì chỉ dừng ở yêu cầu về thái độ phục vụ.
Quyết định 1361/QĐ-CT vì vậy đặt ra một yêu cầu cụ thể đối với toàn bộ quá trình giải quyết thủ tục thuế: tận dụng dữ liệu đã có, hướng dẫn rõ ngay từ đầu, chủ động xử lý hồ sơ và chịu trách nhiệm đến khi công việc hoàn thành. Hiệu quả thực tế của quy định sẽ phụ thuộc vào việc tổ chức thực hiện, giám sát và xử lý vi phạm tại từng cơ quan thuế.
| 8 quy tắc giải quyết thủ tục hành chính thuế 1. Giao tiếp đúng mực. 2. Hướng dẫn đúng ngay. 3. Có dữ liệu, chủ động khai thác. 4. Linh hoạt, không tùy tiện. 5. Đủ điều kiện, không chờ đến hạn. 6. Vướng phải báo, vượt phải trình, đúng thẩm quyền phải xử lý. 7. Giải quyết đến cùng. 8. Minh bạch, liêm chính, kiểm soát chặt, xử lý nghiêm. |