PC1 thu lợi lớn từ Cụm điện gió ở Quảng Trị
Ba nhà máy điện gió Liên Lập, Phong Huy và Phong Nguyên, tổng công suất 144 MW, vốn đầu tư gần 5.800 tỷ đồng, đã trở thành một phần quan trọng trong danh mục năng lượng của PC1. Trong 9 tháng năm 2026, mảng bán điện hợp nhất của tập đoàn đạt biên lợi nhuận gộp trên 56%.
 PC1 lên tiếng sau thông tin khởi tố lãnh đạo, khẳng định vận hành ổn định |
 ĐHĐCĐ bất thường PC1 có gì đáng chú ý? |
 Sau biến cố pháp lý, PECC4 đã thay toàn bộ ban lãnh đạo |
Ba nhà máy trên “thiên đường gió” Hướng Hóa
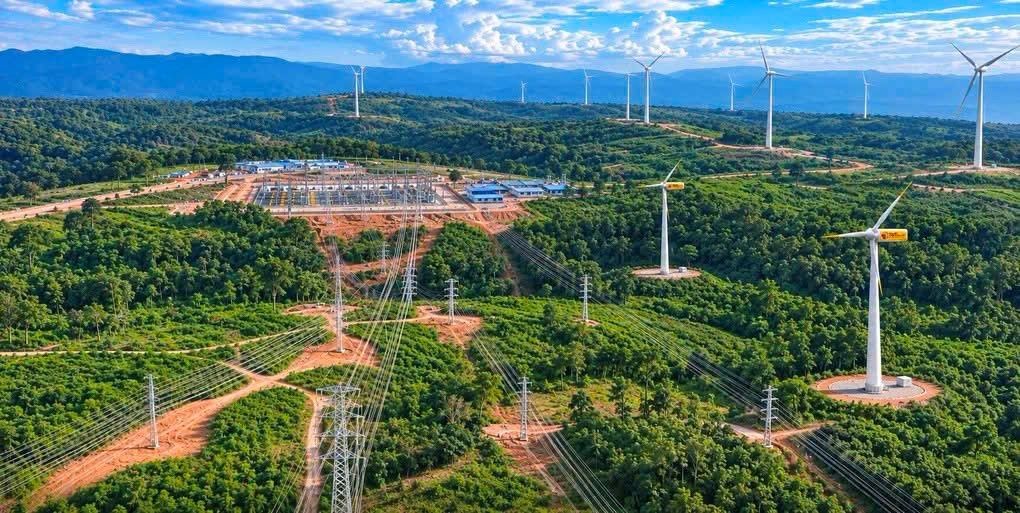
Hướng Hóa là khu vực miền núi phía tây tỉnh Quảng Trị. Những năm qua, nơi đây nổi lên thành một trong những địa bàn phát triển điện gió đáng chú ý tại miền Trung. Cụm ba nhà máy Liên Lập, Phong Huy và Phong Nguyên do Công ty CP Tập đoàn PC1 (HoSE: PC1) đầu tư chi phối nằm trên địa bàn này.
Theo quyết định chấp thuận chủ trương đầu tư của tỉnh Quảng Trị, dự án Liên Lập có tổng vốn dự kiến hơn 1.973 tỷ đồng, Phong Huy hơn 1.913 tỷ đồng và Phong Nguyên hơn 1.911 tỷ đồng. Cả ba dự án có tổng vốn gần 5.800 tỷ đồng. Mỗi nhà máy có công suất thiết kế 48 MW, gồm 12 tua-bin gió; tổng công suất toàn cụm đạt 144 MW.
 |
PC1 tham gia sâu vào cụm dự án này, vừa là nhà thầu EPC thực hiện các hạng mục thiết kế, mua sắm, xây dựng, lắp đặt và đưa nhà máy vào vận hành, vừa nắm giữ cổ phần chi phối tại các doanh nghiệp dự án. Theo báo cáo tài chính hợp nhất bán niên 2026, tỷ lệ lợi ích của PC1 tại các công ty điện gió Liên Lập, Phong Huy và Phong Nguyên lần lượt là 55,54%, 54,70% và 54,73%. Ba nhà máy hoàn thành và đưa vào vận hành trong năm 2021, kịp mốc thời gian để được hưởng cơ chế giá điện hỗ trợ theo Quyết định 39/2018/QĐ-TTg.
Theo quyết định này, dự án điện gió trên bờ vận hành thương mại trước ngày 1/11/2021 được hưởng giá mua điện cố định (FIT) 8,5 US cent/kWh, áp dụng qua hợp đồng mua bán điện. Cơ chế giá này có thời hạn 20 năm kể từ ngày vận hành thương mại, tạo nền tảng doanh thu tương đối ổn định cho các dự án trong giai đoạn đầu khai thác.
Đây là lợi thế lớn, bởi thị trường điện gió đã bước sang cơ chế giá chuyển tiếp từ khi giá FIT hết hiệu lực. Với những nhà máy kịp vận hành thương mại, việc được áp dụng mức giá hỗ trợ trong thời hạn dài giúp tăng khả năng dự báo dòng tiền và củng cố hiệu quả khai thác tài sản.
Lãi lớn từ bán điện, PC1 còn phải vượt “núi” chi phí vốn
Bức tranh kinh doanh 9 tháng năm 2026 cho thấy hoạt động bán điện tiếp tục là một trong những mảng có biên lợi nhuận gộp cao của PC1.
Theo báo cáo tài chính hợp nhất quý III/2026, doanh thu bán điện của tập đoàn đạt khoảng 1.324,5 tỷ đồng trong 9 tháng; giá vốn tương ứng khoảng 576,7 tỷ đồng. Như vậy, lợi nhuận gộp từ hoạt động bán điện đạt khoảng 747,8 tỷ đồng, tương ứng biên lợi nhuận gộp khoảng 56,5%.
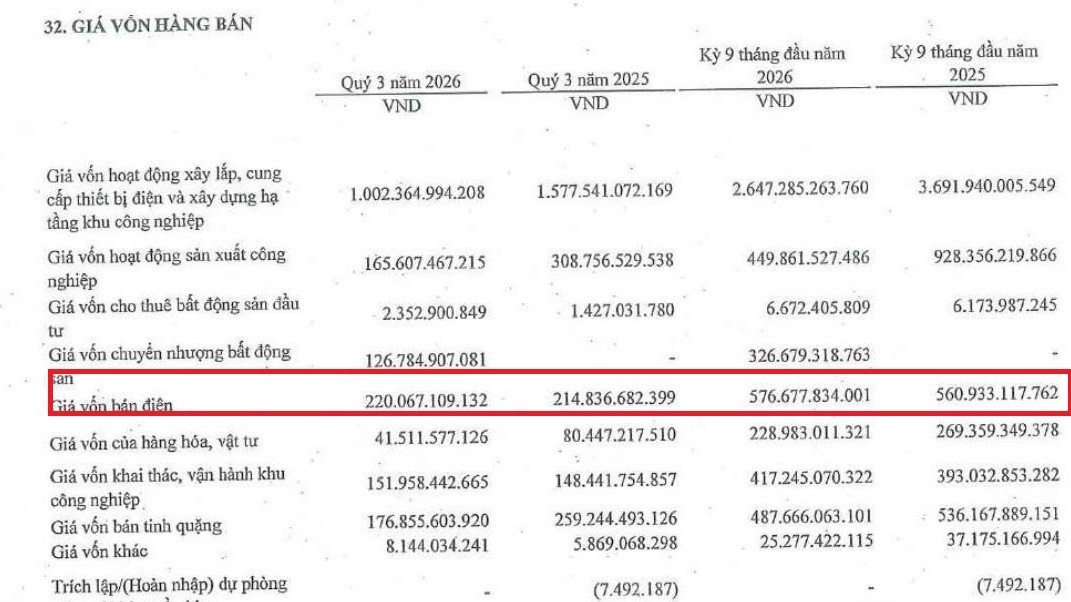 |
| Hoạt động bán điện mang về cho PC1 gần 748 tỷ đồng lợi nhuận gộp trong 9 tháng năm 2026. Ảnh: BCTC Tập đoàn PC1 |
Riêng quý III/2026, doanh thu bán điện đạt khoảng 562 tỷ đồng, giá vốn khoảng 220 tỷ đồng, qua đó tạo ra khoảng 342 tỷ đồng lợi nhuận gộp. Biên lợi nhuận gộp trong quý đạt xấp xỉ 60,8%, cao hơn mức bình quân lũy kế 9 tháng.
So với cùng kỳ năm trước, doanh thu bán điện 9 tháng tăng khoảng 4,7%, trong khi giá vốn tăng chậm hơn, khoảng 2,8%. Nhờ đó, lợi nhuận gộp mảng này tăng hơn 6%. Diễn biến này cho thấy hiệu quả sinh lời của mảng bán điện đã cải thiện thật, chứ không đơn thuần nhờ doanh thu tăng.
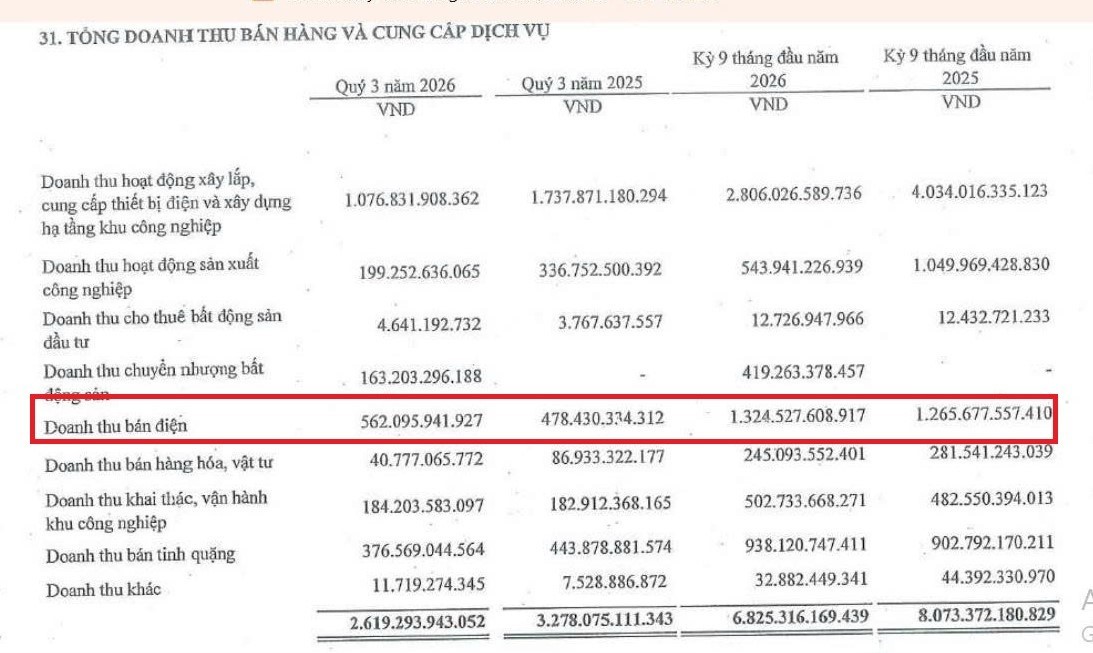 |
| Hoạt động bán điện mang về cho PC1 gần 748 tỷ đồng lợi nhuận gộp trong 9 tháng năm 2026. Ảnh: BCTC Tập đoàn PC1 |
Mức biên lợi nhuận trên 56% cũng nổi bật khi đặt cạnh các lĩnh vực kinh doanh truyền thống của PC1. Trong khi hoạt động xây lắp, thiết bị điện và hạ tầng khu công nghiệp chịu sức ép từ giá vật liệu, nhân công, cùng rủi ro chậm tiến độ thi công và nghiệm thu, hoạt động phát điện có lợi thế từ tài sản đã hoàn thành đầu tư và có thể tạo doanh thu thường xuyên khi vận hành ổn định.
Tuy nhiên, gần 748 tỷ đồng nói trên là lợi nhuận gộp từ hoạt động bán điện hợp nhất của PC1, không phải lợi nhuận riêng của ba nhà máy Liên Lập, Phong Huy và Phong Nguyên. Báo cáo tài chính hợp nhất chưa tách riêng đầy đủ doanh thu, giá vốn và lợi nhuận của từng nhà máy để xác định chính xác mức sinh lời của cụm dự án tại Quảng Trị.
Bên cạnh đó, biên lợi nhuận gộp cao chưa đồng nghĩa với việc toàn bộ doanh thu bán điện chuyển thành lợi nhuận ròng. Các dự án điện gió có quy mô vốn đầu tư lớn, thời gian thu hồi vốn dài và thường dùng tỷ lệ vốn vay cao. Khấu hao làm giảm lợi nhuận kế toán, còn lãi vay, chi phí vận hành, bảo dưỡng và nghĩa vụ trả nợ tác động trực tiếp đến dòng tiền thực nhận.
 |
Với PC1, chi phí lãi vay hợp nhất của toàn tập đoàn trong 9 tháng năm 2026 khoảng 575 tỷ đồng. Khoản chi không nhỏ này cho thấy hiệu quả cuối cùng của chiến lược đầu tư năng lượng phụ thuộc vào doanh thu, lợi nhuận gộp và quan trọng hơn cả là khả năng kiểm soát cấu trúc vốn, chi phí huy động vốn và tiến độ giảm dư nợ.
Một thách thức dài hạn khác là thời hạn hưởng giá FIT. Khi cơ chế giá ưu đãi kết thúc, dự kiến vào khoảng năm 2041, hiệu quả kinh doanh sẽ phụ thuộc nhiều hơn vào cơ chế giá điện tại thời điểm đó, sản lượng điện phát thực tế, khả năng giải tỏa công suất và chi phí vận hành. Việc duy trì hiệu suất tua-bin, tối ưu bảo dưỡng và quản trị dòng tiền vì vậy có ý nghĩa quan trọng đối với khả năng sinh lời trong suốt vòng đời dự án.
Với tổng công suất 144 MW và vốn đầu tư gần 5.800 tỷ đồng, cụm Liên Lập - Phong Huy - Phong Nguyên là dấu ấn nổi bật trong chiến lược phát triển năng lượng của PC1. Những con số về doanh thu và biên lợi nhuận bán điện hợp nhất cho thấy sức hấp dẫn của mảng phát điện. Nhưng cụm dự án có thực sự là “gà đẻ trứng vàng” hay không, câu trả lời nằm ở lợi nhuận sau lãi vay, khấu hao và dòng tiền còn lại sau nghĩa vụ trả nợ mà các dự án tạo ra trong dài hạn.
Đình Đề