Loạt sai phạm tại quỹ tín dụng nhân dân và lỗ hổng giám sát thời số hóa
Với hơn 1.100 quỹ tín dụng nhân dân đang hoạt động trên cả nước, việc kiểm soát dòng tiền, chất lượng tín dụng và hoạt động quản trị là nhiệm vụ không nhỏ đối với cơ quan quản lý. Trong bối cảnh ngành ngân hàng đẩy mạnh chuyển đổi số, các quy trình báo cáo, thu thập và khai thác dữ liệu ngày càng được hoàn thiện, song những sai phạm liên tiếp được phát hiện tại một số quỹ thời gian gần đây cho thấy việc có dữ liệu chưa đồng nghĩa với khả năng nhận diện và ngăn chặn mọi rủi ro.
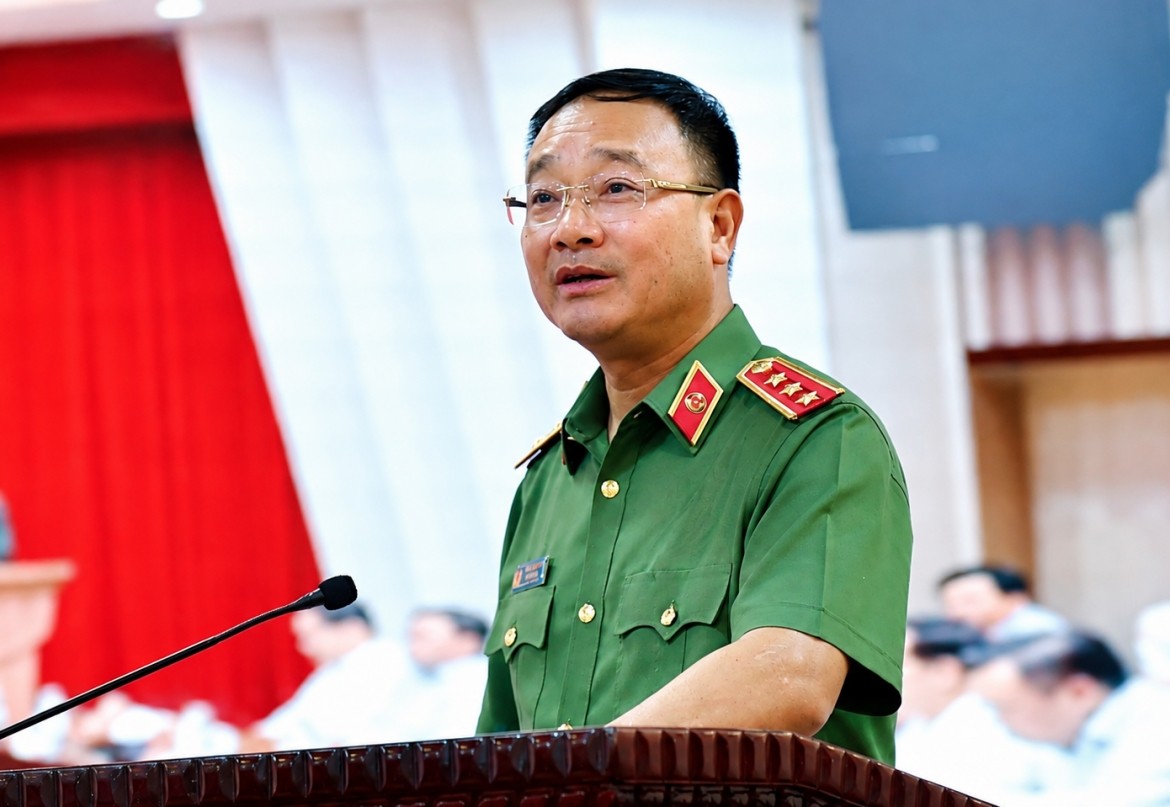 |
| Thượng tướng Phạm Thế Tùng, Thứ trưởng Bộ Công an đề nghị mở rộng điều tra vụ Quỹ tín dụng nhân dân Thành Đô. Ảnh: vov.vn |
Từ vụ án tại Quỹ tín dụng nhân dân Thành Đô ở Ninh Bình, kiến nghị khởi tố vụ việc tại Quỹ tín dụng nhân dân thị trấn Phước Dân ở Khánh Hòa, đến những tồn tại về thẩm định khoản vay, kiểm tra sử dụng vốn và an toàn công nghệ thông tin tại một số quỹ khác, câu hỏi đặt ra không dừng ở trách nhiệm của từng tổ chức. Điều cần làm rõ là hệ thống kiểm soát nội bộ, cơ chế giám sát từ xa và hoạt động thanh tra trực tiếp đang phối hợp với nhau hiệu quả đến đâu, nhất là khi dữ liệu ngày càng trở thành công cụ quan trọng trong quản lý hoạt động ngân hàng.
Từ những kết luận thanh tra đến dấu hỏi về hiệu quả kiểm soát
Ngày 8/11/2026, Công an tỉnh Ninh Bình đã bắt giữ, khởi tố hai đối tượng liên quan đến vụ việc tại Quỹ tín dụng nhân dân Thành Đô. Kết quả điều tra bước đầu xác định các đối tượng thực hiện bảy nhóm hành vi trái pháp luật nhằm tham ô tài sản. Cơ quan công an đã thu hồi 130 tỷ đồng tiền nợ xấu và tài sản sai phạm.
Đại diện Quỹ tín dụng nhân dân Thành Đô cho biết đơn vị hiện được đặt dưới sự giám sát từ xa của cơ quan quản lý, vẫn duy trì hoạt động nhận tiền gửi nhưng tạm dừng cho vay mới để tập trung thu hồi các khoản nợ trước đó. Một số nội dung của vụ việc đang tiếp tục được cơ quan công an điều tra.
Vụ việc tại Thành Đô đặt ra câu hỏi về khả năng phát hiện sớm những bất thường trong hoạt động kế toán, tín dụng và quản trị tài sản. Tuy nhiên, khi chưa có đầy đủ kết luận điều tra và dữ liệu về quá trình giám sát trước đó, chưa thể khẳng định sai phạm xuất phát từ sự thất bại của một hệ thống công nghệ cụ thể hay cơ quan giám sát đã bỏ qua cảnh báo.
Tại Khánh Hòa, tháng 10/2026, Thanh tra tỉnh kiến nghị khởi tố vụ việc liên quan đến những sai phạm tại Quỹ tín dụng nhân dân thị trấn Phước Dân trong giai đoạn 2011 đến 2025. Khoảng thời gian kéo dài của các hoạt động được xem xét cho thấy việc kiểm tra trách nhiệm quản lý qua nhiều nhiệm kỳ, nhiều giai đoạn hoạt động là vấn đề cần được quan tâm. Dù vậy, kiến nghị khởi tố vụ việc không đồng nghĩa mọi cá nhân liên quan đã bị xác định có tội.
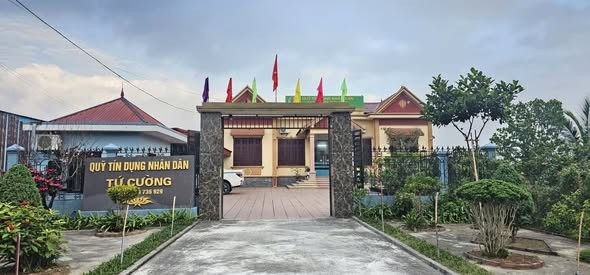 |
| Loạt sai phạm tại quỹ tín dụng nhân dân và lỗ hổng giám sát thời số hóa. |
Tại Hải Phòng, Thanh tra Ngân hàng Nhà nước Khu vực 6 xác định Quỹ tín dụng nhân dân Tứ Cường còn tồn tại trong huy động vốn, kê khai người liên quan, hồ sơ hàng hóa, thẩm định tài sản, giám sát vốn vay và lưu trữ kế toán. Thanh tra Ngân hàng Nhà nước Khu vực 6 đã yêu cầu Quỹ tín dụng nhân dân Tứ Cường khắc phục, chấn chỉnh sau khi phát hiện một số tồn tại trong huy động vốn, quản trị thông tin, thẩm định tài sản, kiểm tra vốn vay và lưu trữ tài liệu kế toán.
Ở Thanh Hóa, Quỹ tín dụng nhân dân Đông Minh bị cơ quan thanh tra chỉ ra sai sót liên quan đến lãi suất và việc thẩm định cho vay còn sơ sài. Những hạn chế này tuy khác về tính chất so với một vụ án hình sự, nhưng có thể ảnh hưởng đến chất lượng đánh giá khả năng trả nợ, mức độ an toàn của khoản vay và việc tuân thủ quy định trong hoạt động tín dụng.
Tại An Giang, Quỹ tín dụng Mỹ Thạnh bị phạt vì cho vay sai quy định, ngoài khoản phạt 9 triệu đồng, Chánh Thanh tra Ngân hàng Nhà nước yêu cầu Quỹ tín dụng Mỹ Thạnh thực hiện 5 kiến nghị và 2 khuyến nghị.
Một trường hợp khác cho thấy mối liên hệ trực tiếp giữa quản trị tín dụng và công nghệ là Quỹ tín dụng nhân dân Phước Lộc Thành tại Tây Ninh. Theo thông tin đăng trên Báo Thanh tra, Kết luận thanh tra số 13/KL-TTra ngày 10/11/2025 của Thanh tra Ngân hàng Nhà nước Khu vực 13 đã xác định nhiều tồn tại, vi phạm tại quỹ này.
Cụ thể, có 482 thành viên chưa góp đủ mức vốn xác lập tư cách thành viên tối thiểu theo điều lệ, 251 thành viên chưa góp vốn bổ sung theo quy định và quỹ phát hành nhiều sổ vốn góp cho một thành viên. Trong hoạt động tín dụng, 29 hồ sơ cho vay với tổng dư nợ 12,745 tỷ đồng tại thời điểm 31/7/2025 có báo cáo thẩm định chưa đánh giá đầy đủ các nội dung cần thiết. Ngoài ra, 72 hồ sơ cho vay với tổng dư nợ 35,495 tỷ đồng chưa thu thập đầy đủ tài liệu chứng minh vốn vay được sử dụng đúng mục đích theo thỏa thuận.
Đáng lưu ý, kết luận thanh tra còn chỉ ra rằng trước ngày 12/9/2025, Quỹ tín dụng nhân dân Phước Lộc Thành chưa triển khai giải pháp phòng chống mã độc cho toàn bộ hệ thống thông tin và chưa xây dựng phương án kiểm tra, phục hồi dữ liệu định kỳ theo quy định. Cơ quan thanh tra đã yêu cầu quỹ thực hiện tám kiến nghị và năm khuyến nghị để khắc phục các tồn tại, hạn chế.
Đây là ví dụ cho thấy những rủi ro tại quỹ tín dụng nhân dân không chỉ nằm ở hoạt động cho vay hay quản lý vốn, mà còn liên quan đến năng lực bảo vệ hệ thống thông tin. Một tổ chức có thể lưu trữ hồ sơ, quản lý giao dịch bằng phần mềm nhưng vẫn đối mặt với nguy cơ mất an toàn dữ liệu nếu không thực hiện đầy đủ các biện pháp phòng chống mã độc, sao lưu và kiểm tra khả năng phục hồi hệ thống.
Tại An Giang, tháng 3/2026, Thanh tra Ngân hàng Nhà nước Chi nhánh Khu vực 15 cũng công khai các thông báo kết luận thanh tra đối với ba quỹ tín dụng nhân dân Núi Sập, Tri Tôn và Vĩnh Hòa, qua đó chỉ ra những tồn tại, vi phạm trong hoạt động của các đơn vị. Trong khi đó, tại Cà Mau, kết luận thanh tra đối với Quỹ tín dụng nhân dân Long Thạnh được công bố tháng 6/2026 ghi nhận quỹ hoạt động có lãi, chất lượng tín dụng tương đối tốt, nhưng vẫn có những tồn tại cần khắc phục trong hoạt động cho vay và kiểm soát nội bộ.
Các trường hợp trên không thể được đánh đồng về mức độ sai phạm. Tuy nhiên, khi đặt cạnh nhau, chúng phản ánh một thực tế rằng công tác quản trị quỹ tín dụng nhân dân phải đồng thời kiểm soát nhiều nhóm rủi ro, từ tư cách thành viên, hồ sơ cho vay, sử dụng vốn, thực hiện quy trình nghiệp vụ đến an toàn thông tin. Nếu chỉ theo dõi một vài chỉ tiêu tài chính tổng hợp, cơ quan quản lý có thể chưa nhìn thấy đầy đủ những bất cập trong hoạt động thực tế của từng quỹ.
Khi dữ liệu được số hóa, vì sao rủi ro vẫn khó phát hiện?
Theo thống kê của Hiệp hội Quỹ tín dụng nhân dân Việt Nam được báo chí đưa tin, cả nước hiện có khoảng 1.100 quỹ hoạt động tại 31 tỉnh, thành phố. Hưng Yên có 142 quỹ, Hà Nội 98 quỹ, Hải Phòng 96 quỹ, Ninh Bình 91 quỹ, Phú Thọ 74 quỹ và Thanh Hóa 60 quỹ. Mạng lưới rộng khắp giúp người dân tiếp cận nguồn vốn thuận lợi hơn, nhưng cũng đặt ra thách thức về nhân lực thanh tra, chất lượng quản trị và khả năng theo dõi hoạt động của từng đơn vị.
Trong nhiều năm qua, ngành ngân hàng đã từng bước chuyển từ phương thức quản lý dựa nhiều vào báo cáo định kỳ, kiểm tra hồ sơ trực tiếp sang tăng cường thu thập dữ liệu điện tử, giám sát từ xa và phân tích các chỉ tiêu an toàn hoạt động. Đây là điều kiện quan trọng để cơ quan quản lý phát hiện sớm những biến động bất thường, thay vì chỉ nhận diện sai phạm sau khi tổ chức tín dụng phát sinh nợ xấu hoặc có đơn thư phản ánh.
Tuy nhiên, cần phân biệt rõ ba khâu trong quá trình số hóa hoạt động giám sát: dữ liệu được tạo lập tại quỹ, dữ liệu được cung cấp cho cơ quan quản lý và dữ liệu được phân tích để nhận diện rủi ro. Ba khâu này có liên hệ với nhau nhưng không đồng nghĩa đã được kết nối hoàn toàn, đồng bộ hoặc có khả năng tự động phát hiện mọi hành vi vi phạm.
Chẳng hạn, nếu một khoản vay được ghi nhận đầy đủ trên phần mềm kế toán nhưng hồ sơ thẩm định thiếu thông tin về khả năng trả nợ, hệ thống vẫn có thể phản ánh chính xác số tiền giải ngân mà không tự xác định được chất lượng thẩm định. Tương tự, nếu cán bộ tín dụng không kiểm tra đầy đủ chứng từ chứng minh mục đích sử dụng vốn, việc số hóa hồ sơ không thể thay thế trách nhiệm xác minh thực tế.
Với những trường hợp có dấu hiệu cố tình che giấu thông tin, lập hồ sơ không trung thực hoặc thông đồng giữa các vị trí quản lý, thách thức còn lớn hơn. Khi dữ liệu đầu vào không phản ánh đúng bản chất giao dịch, các báo cáo tổng hợp có thể chưa đủ để cơ quan giám sát nhận diện những bất thường. Đây là giới hạn cần được tính đến khi đánh giá hiệu quả của các công cụ giám sát số.
Trong bối cảnh đó, Thông tư số 18/2025/TT-NHNN của Ngân hàng Nhà nước quy định về thu thập, khai thác, chia sẻ thông tin và báo cáo của Hệ thống thông tin phục vụ giám sát quỹ tín dụng nhân dân, tổ chức tài chính vi mô có ý nghĩa đối với việc hoàn thiện cơ sở dữ liệu quản lý. Tiếp đó, Thông tư số 55/2026/TT-NHNN sửa đổi, bổ sung một số quy định, có hiệu lực từ ngày 26/11/2026, góp phần hoàn thiện cơ chế cung cấp và khai thác thông tin liên quan.
Các quy định này cho thấy cơ chế quản lý đang được điều chỉnh theo yêu cầu tăng cường sử dụng dữ liệu. Tuy nhiên, hiệu quả thực tế còn phụ thuộc vào mức độ tuân thủ của từng quỹ, chất lượng thông tin được cung cấp, khả năng đối chiếu giữa các nguồn và năng lực xử lý cảnh báo của cơ quan giám sát.
Một vấn đề khác cần quan tâm là khả năng kiểm soát an toàn công nghệ thông tin tại những quỹ có quy mô nhỏ, nguồn lực hạn chế. Không phải tổ chức nào cũng có điều kiện đầu tư đội ngũ chuyên trách về bảo mật, quản trị dữ liệu hoặc hệ thống cảnh báo rủi ro hiện đại. Những tồn tại được phát hiện tại Quỹ tín dụng nhân dân Phước Lộc Thành cho thấy ngay cả các yêu cầu cơ bản như phòng chống mã độc và xây dựng phương án phục hồi dữ liệu cũng cần được kiểm tra thường xuyên.
Nếu không giải quyết được những hạn chế này, quá trình số hóa có nguy cơ tạo ra khoảng cách giữa yêu cầu quản lý và khả năng thực hiện của từng tổ chức. Dữ liệu được thu thập ngày càng nhiều, nhưng chất lượng kiểm soát chưa chắc cải thiện tương ứng.
Vấn đề đặt ra không phải là phủ nhận giá trị của công nghệ, mà là xác định công nghệ có thể hỗ trợ đến đâu, những khâu nào vẫn cần con người kiểm tra và ai chịu trách nhiệm khi hệ thống kiểm soát không phát hiện hoặc không xử lý kịp thời dấu hiệu rủi ro.
Không thể bảo vệ tiền gửi chỉ bằng những báo cáo đẹp
Trao đổi với báo chí, ông Nguyễn Văn Khiết, Phó Giám đốc Ngân hàng Nhà nước Chi nhánh Khu vực 7, cho rằng mô hình quỹ tín dụng nhân dân vẫn phù hợp với thực tiễn, nhất là ở khu vực nông thôn. Theo ông, vấn đề cốt lõi nằm ở công tác quản trị và yếu tố con người, trong đó cơ chế kiểm soát, giám sát lẫn nhau giữa các vị trí quản lý giữ vai trò quan trọng.
Ông Khiết phân tích, tại những quỹ mà chủ tịch hội đồng quản trị và giám đốc có sự độc lập tương đối, thường xuyên kiểm tra hoạt động của nhau, công tác kiểm soát tài chính thường hiệu quả hơn. Ngược lại, nếu các cá nhân trong bộ máy quản lý thiếu kiểm soát hoặc cấu kết che giấu sai phạm, hoạt động giám sát từ bên ngoài sẽ gặp khó khăn.
Nhận định này cho thấy công nghệ không thể thay thế hoàn toàn cơ chế kiểm soát quyền lực trong nội bộ tổ chức tín dụng. Một hệ thống phần mềm có thể ghi nhận giao dịch, tổng hợp số liệu và phát hiện những biến động vượt ngưỡng cảnh báo, nhưng không thể tự bảo đảm rằng mọi quyết định cho vay đều được thẩm định khách quan, mọi chứng từ đều trung thực hoặc mọi người quản lý đều thực hiện đúng trách nhiệm.
Đối với người gửi tiền, điều họ quan tâm trước hết là khoản tiết kiệm có được quản lý an toàn, quyền lợi có được bảo đảm và tổ chức nhận tiền gửi có đủ khả năng thực hiện nghĩa vụ khi đến hạn hay không. Vì vậy, thông tin về hoạt động của quỹ cần được công khai theo đúng quy định, đồng thời cơ chế kiểm soát phải đủ hiệu quả để ngăn ngừa những hành vi có thể ảnh hưởng đến quyền lợi của thành viên và người gửi tiền.
Việc một quỹ bị thanh tra phát hiện sai sót không đồng nghĩa với việc quỹ đó mất khả năng chi trả. Cũng không thể từ những vụ việc riêng lẻ để kết luận toàn bộ hệ thống hơn 1.100 quỹ tín dụng nhân dân hoạt động thiếu an toàn. Tuy nhiên, khi những hạn chế về thẩm định tín dụng, quản lý thành viên, kiểm soát nội bộ và bảo vệ dữ liệu xuất hiện tại nhiều đơn vị khác nhau, cơ quan quản lý có cơ sở để xem xét những nhóm rủi ro cần được giám sát chặt chẽ hơn.
Theo thông tin từ Ngân hàng Nhà nước Chi nhánh Khu vực 7, cơ quan này đang tăng cường phối hợp với công an và chính quyền cấp xã, tổ chức giao ban định kỳ nhằm nắm bắt tình hình hoạt động của các quỹ, kịp thời phát hiện những dấu hiệu bất thường. Đồng thời, các quỹ được yêu cầu nâng cao trách nhiệm kiểm soát nội bộ, chủ động rà soát hoạt động và báo cáo những rủi ro phát sinh.
Trong điều kiện dữ liệu ngày càng được số hóa, hoạt động giám sát có thể được tăng cường theo hướng kết hợp thông tin tài chính với những cảnh báo về quản trị, tín dụng và an toàn hệ thống. Những khoản vay có dấu hiệu bất thường, tình trạng hồ sơ thiếu chứng từ, việc chậm khắc phục kiến nghị thanh tra hoặc những biến động lớn về chất lượng tài sản cần được xem xét trong một bức tranh tổng thể, thay vì xử lý riêng lẻ từng nhóm thông tin.
Cùng với đó, kết luận thanh tra cần được theo dõi đến khi các kiến nghị được thực hiện đầy đủ. Việc công bố sai phạm mới chỉ là một bước trong quá trình quản lý, bởi hiệu quả thực chất còn phụ thuộc vào kết quả chấn chỉnh, xử lý trách nhiệm và khả năng ngăn ngừa hành vi tương tự tái diễn.
Với hệ thống quỹ tín dụng nhân dân, chuyển đổi số vì thế không nên được đánh giá đơn thuần bằng số lượng phần mềm được triển khai, báo cáo điện tử được gửi đi hay dữ liệu được lưu trữ. Thước đo quan trọng hơn là khả năng sử dụng những thông tin đó để phát hiện rủi ro sớm, hỗ trợ quyết định thanh tra chính xác và bảo vệ quyền lợi hợp pháp của người gửi tiền.
Những sai phạm được phát hiện tại một số quỹ thời gian qua là lời cảnh báo về yêu cầu nâng cao chất lượng quản trị trong toàn hệ thống. Khi ngành ngân hàng đang đẩy mạnh số hóa hoạt động giám sát, câu hỏi cần tiếp tục được làm rõ là dữ liệu đã thực sự trở thành công cụ phòng ngừa rủi ro hay mới chủ yếu phục vụ việc tổng hợp, kiểm tra và xử lý sau khi những bất thường đã xảy ra?
Trả lời được câu hỏi này sẽ góp phần xác định hiệu quả thực chất của quá trình chuyển đổi số trong lĩnh vực tín dụng hợp tác xã, nơi mỗi khoản tiền gửi đều gắn với niềm tin và lợi ích tài chính của người dân.
Thế Kiên