VietABank lãi 956 tỷ đồng sau 9 tháng, thu phí thanh toán tăng gần 65%
Thị trường
Lợi nhuận sau thuế 9 tháng của VietABank tăng 13,8%, đạt 956 tỷ đồng, dù thu nhập lãi thuần quý III giảm 16,3% so với cùng kỳ.

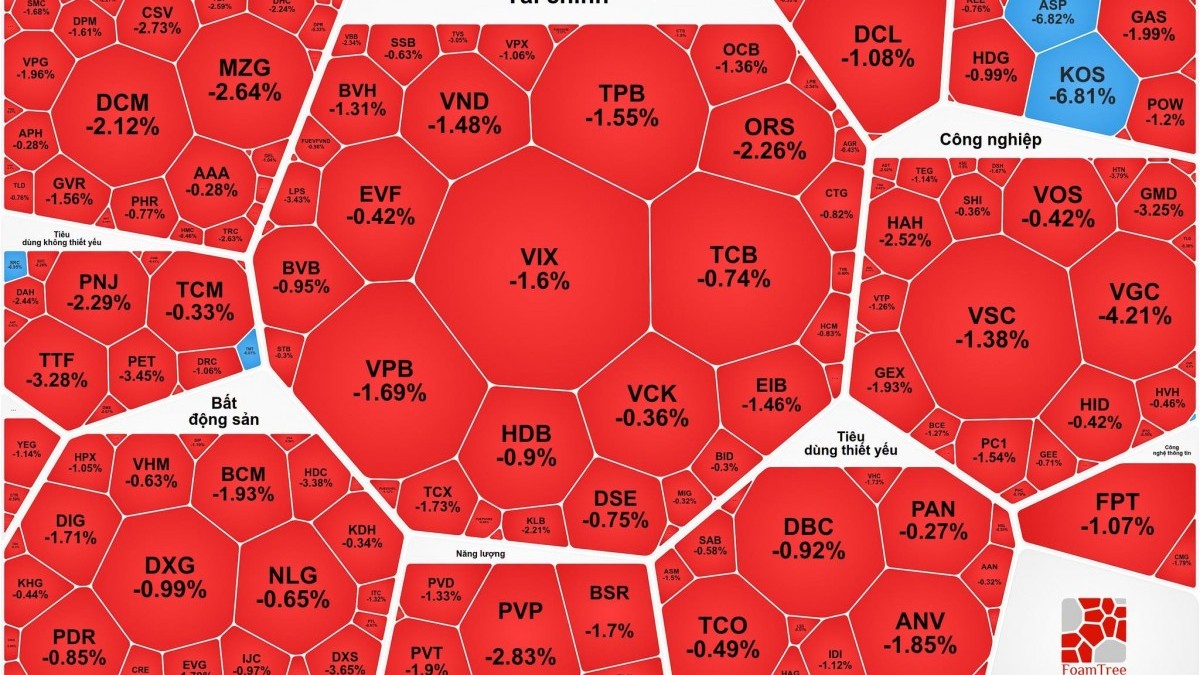
Kết thúc phiên giao dịch ngày 28/10/2026, VN-Index tăng 4,78 điểm, tương ứng 0,27%, lên 1.766,65 điểm, chấm dứt hai phiên giảm liên tiếp. HNX-Index nhích 0,36 điểm lên 259,86 điểm, trong khi UPCoM-Index giảm 0,35 điểm, còn 125,74 điểm. VN30-Index tăng 1,82 điểm, lên 1.890,22 điểm.
Thị trường khởi đầu quanh mốc 1.762,64 điểm, có thời điểm lùi về 1.753,95 điểm rồi hồi phục, đạt cao nhất 1.767,48 điểm. Nhịp kéo cuối phiên giúp chỉ số lấy lại sắc xanh nhưng chưa vượt được vùng khoảng trống giá 1.768–1.778 điểm mà Chứng khoán BIDV (BSC) xác định là vùng cản ngắn hạn.
Theo BSC, giá trị khớp lệnh trên HOSE khoảng 12.200 tỷ đồng, tăng 18,84% so với phiên trước nhưng vẫn thấp hơn 1,2% so với bình quân 20 phiên. Tổng giá trị giao dịch đạt khoảng 15.320 tỷ đồng. Độ rộng của bộ thống kê BSC gồm 122 mã tăng, 173 mã giảm và 107 mã đứng giá. Vì vậy, chỉ số tăng không đồng nghĩa mặt bằng cổ phiếu đã đồng loạt hồi phục.
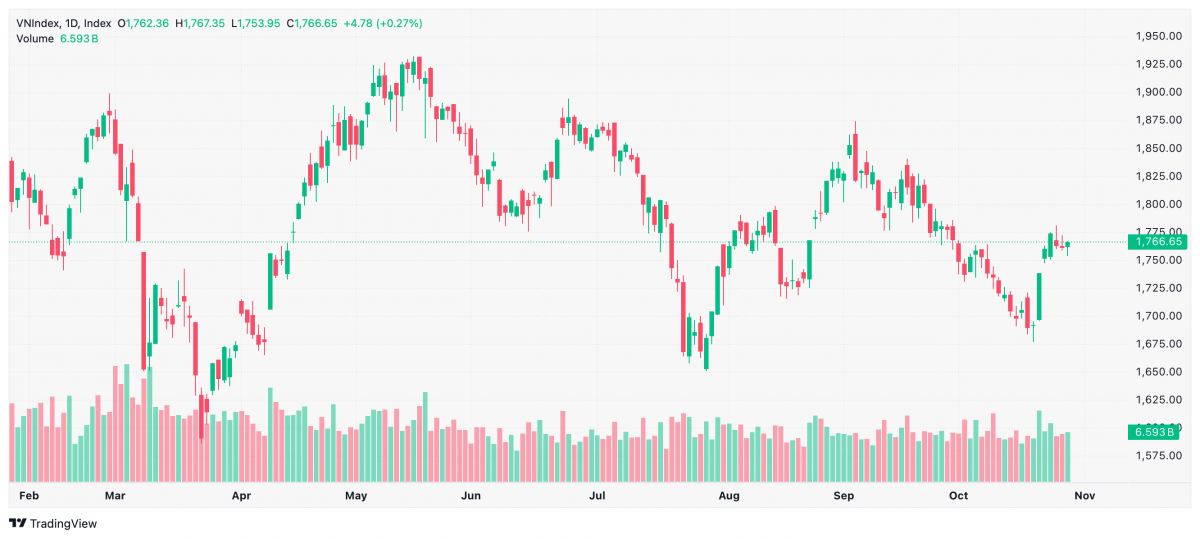 |
| Biểu đồ chứng khoán VN-Index phiên 28/10 |
Ngân hàng trở thành lực đỡ quan trọng nhất. VCB tăng 2,50% lên 57.500 đồng/cổ phiếu, HDB tăng 3,86% lên 22.850 đồng, TPB tăng 2,36%, VPB tăng 1,29% và CTG tăng 1,15%. Ngược lại, TCB giảm nhẹ 0,15% và SHB mất khoảng 1,39%, cho thấy ngay trong nhóm dẫn dắt vẫn có sự khác biệt. Theo BSC, riêng VCB đóng góp khoảng 2,42 điểm và HDB khoảng 1,14 điểm cho VN-Index.
Cổ phiếu bất động sản cũng không đồng thuận. VIC tăng khoảng 0,33% và đóng góp 1,28 điểm vào VN-Index, trong khi VHM đứng giá. Ở nhóm khác, VPI tăng khoảng 2,3%, còn KDH giảm 3,06% và AGG giảm 3,19%. Điều này cho thấy tác động từ một vài cổ phiếu vốn hóa lớn khác với xu hướng của toàn bộ nhóm địa ốc.
Với ngành chứng khoán, dòng tiền vào nhóm môi giới chưa thể hiện sức mạnh tương ứng với nhịp tăng của chỉ số chung. Dữ liệu tổng hợp của Chứng khoán AAS cho thấy giá trị giao dịch nhóm chứng khoán khoảng 1.059 tỷ đồng, giảm 15,81% so với phiên trước theo cách phân ngành của đơn vị này. VND tăng khoảng 0,8%, trong khi SSI giảm khoảng 0,25% và HCM giảm 2,09%; mức biến động không đồng đều khiến tín hiệu hồi phục của nhóm tài chính phi ngân hàng còn thiếu rõ ràng.
Công nghệ thông tin chịu sức ép đáng kể. FPT giảm khoảng 2,53% xuống 54.000 đồng/cổ phiếu, là một trong các mã kéo giảm VN-Index mạnh nhất, khoảng 0,55 điểm. BSC ghi nhận ngành công nghệ thông tin giảm hơn 2% theo bộ chỉ số ngành của công ty. Trong nhóm viễn thông và hạ tầng số, VGI giảm khoảng 1,03% còn CTR giảm 0,59%; diễn biến giữa các mảng công nghệ, thiết bị và hạ tầng cần được theo dõi tách biệt.
Nhóm phân phối công nghệ và bán lẻ tiếp tục phân hóa mạnh. DGW giảm 6,92%, đóng cửa 42.350 đồng/cổ phiếu, với khối lượng khớp khoảng 5,94 triệu đơn vị; PET mất khoảng 3,95%. Trái lại, MWG tăng khoảng 0,4% lên 76.000 đồng và MSN tăng khoảng 1,1%. Sự chênh lệch cho thấy dòng tiền đang lựa chọn từng doanh nghiệp thay vì mua đồng loạt theo chủ đề phục hồi tiêu dùng.
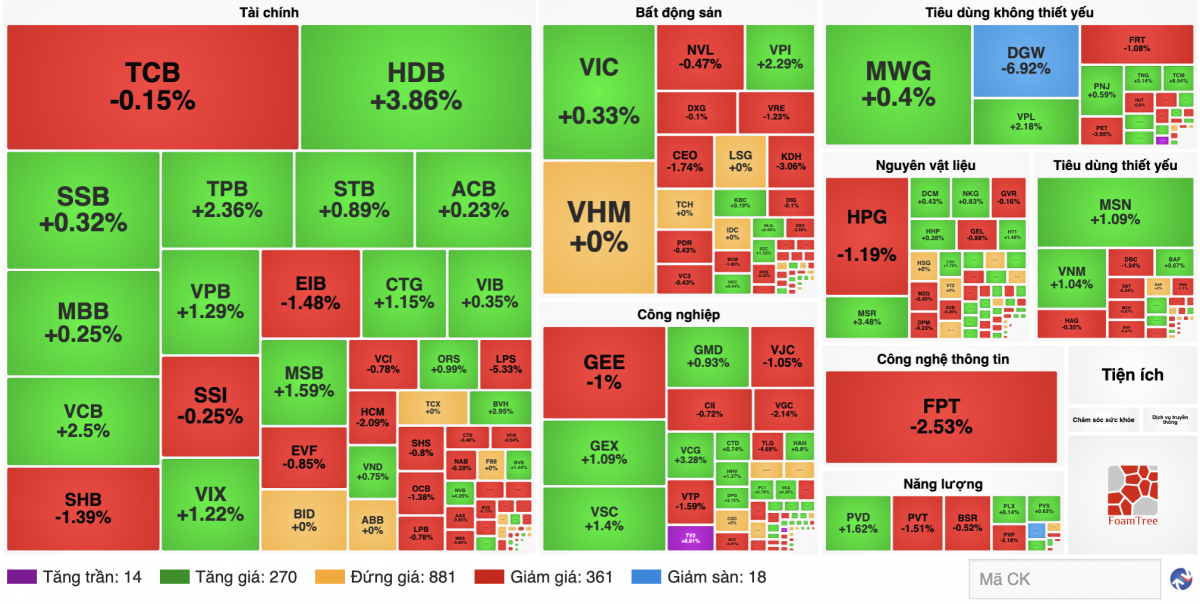 |
| Nguồn finance.vietstock |
Ở logistics, cảng biển và vận tải, GMD tăng khoảng 0,9%, VSC tăng khoảng 1,4%, trong khi cổ phiếu hàng không VJC nằm trong nhóm ảnh hưởng giảm điểm tới VN-Index. GMD dù tăng giá vẫn bị nhà đầu tư nước ngoài bán ròng khoảng 42,9 tỷ đồng. Vì thế, biến động giá trong nước và hoạt động của khối ngoại cần được đánh giá như hai tín hiệu khác nhau.
Nhóm điện và năng lượng có diễn biến trái chiều. POW tăng khoảng 1,2%, trong khi TV2 tăng 6,91%, thuộc nhóm tăng mạnh trên HOSE. Ở chiều ngược lại, GAS giảm khoảng 1,52% xuống 77.700 đồng/cổ phiếu và BSR giảm khoảng 0,52%; GAS lấy đi khoảng 0,60 điểm của VN-Index. Sự phân hóa giữa phát điện, tư vấn điện và dầu khí phản ánh đặc điểm kinh doanh, định giá và kỳ vọng lợi nhuận riêng của từng doanh nghiệp.
Với dược phẩm, chăm sóc sức khỏe và các doanh nghiệp điện tử, viễn thông quy mô nhỏ, bộ dữ liệu chốt phiên đối chiếu chưa đủ thống nhất để xác nhận mức tăng, giảm của toàn ngành. Các mã DHG, IMP, DBD, REE, NT2, PC1, CTR và VGI vẫn cần được theo dõi theo báo cáo tài chính quý III và diễn biến giao dịch từng mã, thay vì suy diễn từ VN-Index.
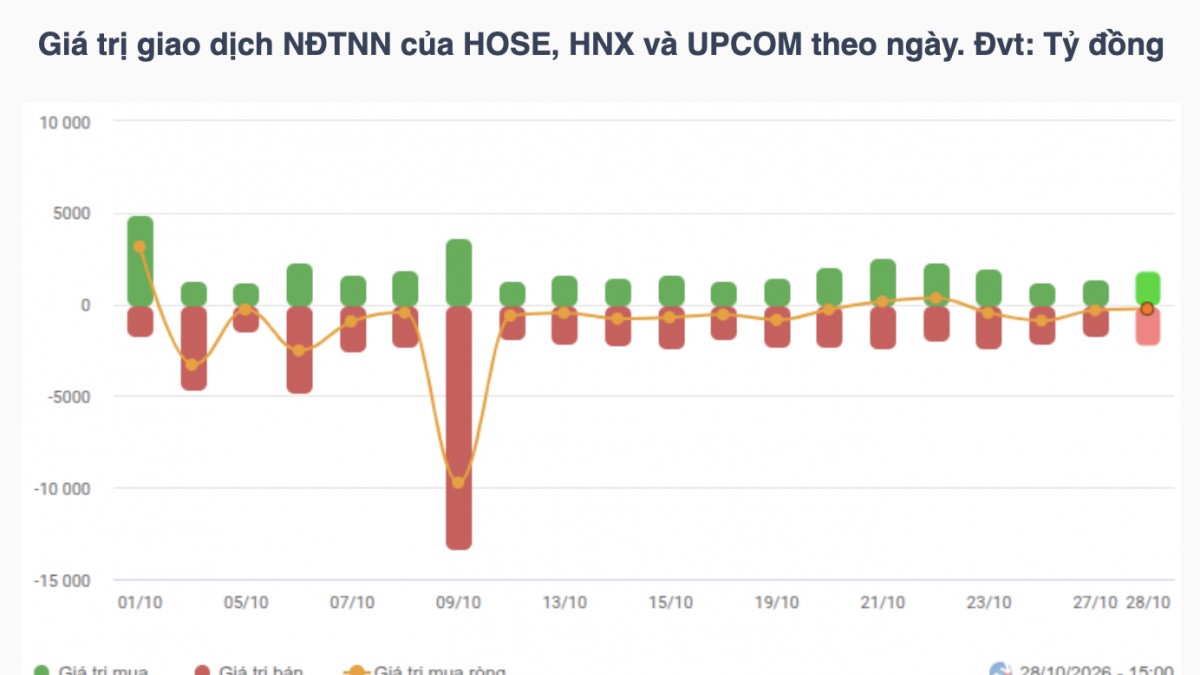
Dòng vốn ngoại tiếp tục là yếu tố đáng lưu ý. BSC thống kê khối ngoại bán ròng khoảng 267,4 tỷ đồng trên HOSE, đánh dấu phiên bán ròng thứ tư liên tiếp. FPT chịu bán ròng khoảng 260 tỷ đồng, VPL khoảng 118 tỷ đồng và GMD khoảng 42,9 tỷ đồng. Ở chiều mua, dữ liệu AAS cho thấy TCB dẫn đầu với khoảng 172 tỷ đồng, tiếp theo là MSN gần 89 tỷ đồng và VCB gần 78 tỷ đồng.
Sau nhịp phục hồi mạnh của tuần trước, phiên 28/10 cho thấy khả năng nâng đỡ của nhóm ngân hàng nhưng chưa tạo được sự đồng thuận ở chứng khoán, công nghệ, bất động sản, bán lẻ và dầu khí. Với vùng 1.768–1.778 điểm ngay phía trên và thanh khoản khớp lệnh chưa vượt rõ bình quân 20 phiên, chất lượng của nhịp hồi phục sẽ phụ thuộc vào việc sức mua có lan rộng trong những phiên tiếp theo hay không.