Meta mở đợt chào bán khoảng 35 tỷ USD để đầu tư AI
Giao dịch số
Meta công bố kế hoạch chào bán chứng khoán khoảng 35 tỷ USD nhằm đa dạng hóa nguồn vốn, phục vụ mở rộng hạ tầng trí tuệ nhân tạo.

 Ngân hàng Bản Việt đổi tên từ Viet Capital Bank thành BVBank |
 BVBank được yêu cầu khắc phục tồn tại sau thanh tra |
 Thấy gì từ 990 tỷ đồng tiền lãi khách chưa trả của BaoViet Bank? |
Báo cáo tài chính hợp nhất quý III/2026 của Ngân hàng TMCP Bản Việt (BVBank, HoSE: BVB) cho thấy bức tranh lợi nhuận BVBank phân hóa rõ giữa lũy kế và từng quý. Tính chung 9 tháng, ngân hàng ghi nhận lợi nhuận trước thuế 825 tỷ đồng, tăng 88,9% so với mức 436,7 tỷ đồng cùng kỳ năm 2025.
Lợi nhuận sau thuế lũy kế đạt 659 tỷ đồng, cao hơn mức 348,7 tỷ đồng của 9 tháng năm ngoái. Lãi cơ bản trên mỗi cổ phiếu tăng từ 544 đồng lên 1.028 đồng, mốc cao nhất ghi nhận trên báo cáo kỳ này.
Động lực chính của BVBank nằm ở mảng cốt lõi. Thu nhập lãi thuần quý III đạt 933,5 tỷ đồng, tăng 30,2% so với 716,7 tỷ đồng cùng kỳ. Lũy kế 9 tháng, chỉ tiêu tăng 40,1%, lên 2.613,7 tỷ đồng.
Trong văn bản giải trình gửi Ủy ban Chứng khoán Nhà nước, BVBank cho biết: “Thu nhập lãi thuần quý 3/2026 tăng khoảng 30% so với cùng kỳ năm trước”. Ngân hàng gắn kết quả với đà tăng thu lãi từ cho vay khách hàng và tiền gửi tại các tổ chức tín dụng.
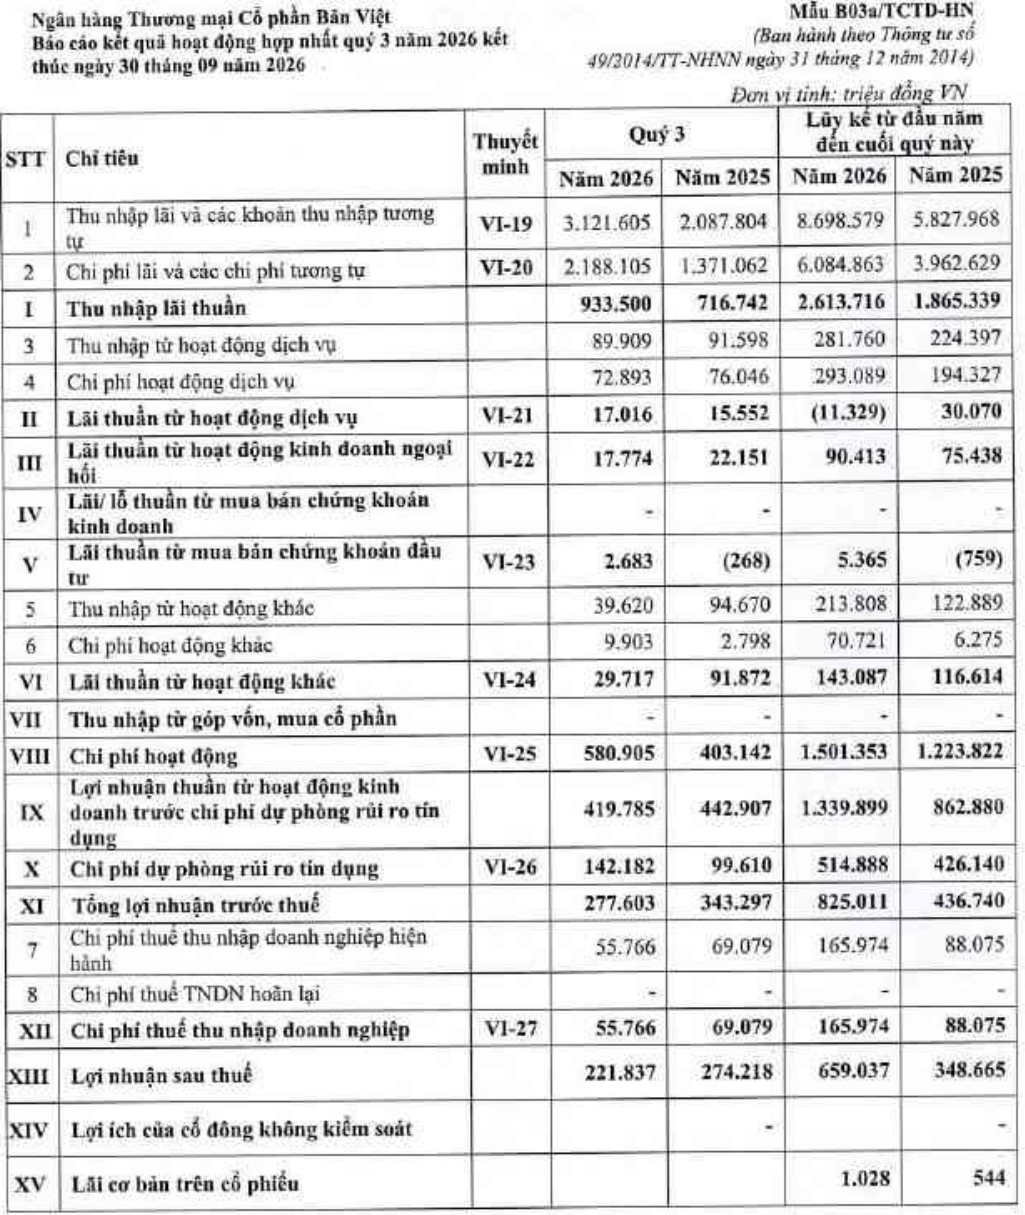 |
| Lợi nhuận BVBank lũy kế 9 tháng năm 2026 đạt 659 tỷ đồng, trong khi lợi nhuận quý III giảm so với cùng kỳ. Ảnh chụp BCTC |
Số liệu thuyết minh khớp với nhận định đó. Thu nhập lãi cho vay khách hàng 9 tháng đạt 6.660,5 tỷ đồng, tăng 36,2%. Thu lãi tiền gửi liên ngân hàng tăng từ 523,7 tỷ đồng lên 1.582,6 tỷ đồng, gấp khoảng ba lần cùng kỳ.
Phía nguồn vốn, tiền gửi khách hàng tại BVBank đạt 88.466 tỷ đồng cuối tháng 9, tăng 23,9% so với đầu năm, tương đương thêm 17.052 tỷ đồng. Tiền gửi không kỳ hạn tăng 29,1%, lên 7.683 tỷ đồng, nhanh hơn tốc độ chung của toàn khối huy động.
Dư nợ cho vay khách hàng đạt 85.013 tỷ đồng, tăng 9,4%. Tổng tài sản lên 145.222 tỷ đồng, tăng 9,1% so với đầu năm. Ngân hàng cũng giảm phụ thuộc vào giấy tờ có giá, khi số dư phát hành lùi 24,8%, còn 20.070 tỷ đồng.
Nhóm nợ có khả năng mất vốn giảm 26,8%, từ 1.665,3 tỷ đồng xuống 1.219,8 tỷ đồng. Khoản thu hồi nợ đã xử lý rủi ro đạt 151,8 tỷ đồng trong 9 tháng, gấp 3,4 lần mức 44,5 tỷ đồng cùng kỳ.
Mảng thanh toán, phần phản ánh rõ nhất giao dịch số của ngân hàng, tiếp tục mở rộng. Thu từ dịch vụ thanh toán 9 tháng đạt 257,4 tỷ đồng, tăng 27,5% so với 201,9 tỷ đồng cùng kỳ.
Song song, BVBank dồn tiền cho hạ tầng công nghệ. Nguyên giá phần mềm máy tính tăng từ 403,4 tỷ đồng lên 460,1 tỷ đồng, với 56,7 tỷ đồng mua mới trong 9 tháng. Khoản tạm ứng mua sắm phần mềm và tài sản cố định khác đạt 128,3 tỷ đồng, gấp 3,9 lần đầu năm.
Dòng tiền chi mua sắm tài sản cố định 9 tháng lên 243,3 tỷ đồng, gấp gần 10 lần mức 24,7 tỷ đồng cùng kỳ. Ngân hàng giải thích chi phí tăng gắn với việc “đầu tư công nghệ đáp ứng các yêu cầu an toàn và nâng cao năng lực phục vụ khách hàng”.
Mặt trái của làn sóng đầu tư nằm ở chi phí. Chi phí hoạt động quý III lên 580,9 tỷ đồng, tăng 44,1% so với 403,1 tỷ đồng cùng kỳ. Tỷ lệ chi phí trên tổng thu nhập hoạt động quý III ở mức khoảng 58%, cao hơn mức gần 48% của quý III/2025.
Riêng khoản chi phí khác cho nhân viên 9 tháng đạt 241,4 tỷ đồng, gấp 2,7 lần cùng kỳ. Lợi nhuận thuần trước dự phòng quý III vì vậy lùi 5,2%, còn 419,8 tỷ đồng, dù thu nhập lãi thuần tăng hơn 30%.
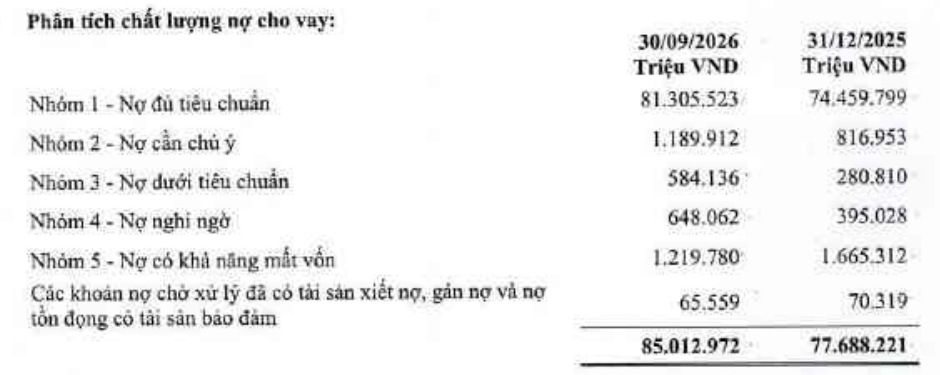 |
| Nợ nhóm 3 và nhóm 4 của BVBank cùng tăng mạnh trong 9 tháng năm 2026. Ảnh chụp BCTC |
Mảng dịch vụ hé lộ một nghịch lý khác. Chi phí dịch vụ thanh toán 9 tháng tăng 74%, lên 217,1 tỷ đồng, nhanh gần gấp ba tốc độ tăng của nguồn thu cùng mảng. Kết quả, hoạt động dịch vụ lỗ thuần 11,3 tỷ đồng sau 9 tháng, trong khi cùng kỳ năm 2025 lãi 30,1 tỷ đồng. Một cách lý giải là chi phí vận hành kênh thanh toán số đang tăng nhanh hơn khả năng thu phí.
Tín hiệu đáng lưu tâm nhất nằm ở chất lượng tín dụng. Nợ nhóm 3 tăng từ 280,8 tỷ đồng lên 584,1 tỷ đồng, gấp 2,1 lần sau 9 tháng. Nợ nhóm 4 tăng 64%, lên 648,1 tỷ đồng. Nợ cần chú ý nhóm 2 cũng tăng 45,6%, lên 1.189,9 tỷ đồng.
Áp lực dự phòng theo đó tăng. Chi phí dự phòng rủi ro tín dụng quý III đạt 142,2 tỷ đồng, tăng 42,7%. Lũy kế 9 tháng, khoản trích lập cho trái phiếu đặc biệt VAMC lên 132,3 tỷ đồng, gấp 2,1 lần cùng kỳ, khi mệnh giá trái phiếu đặc biệt ngân hàng nắm giữ tăng lên 1.810,6 tỷ đồng.
Lãi thuần từ hoạt động khác quý III cũng thu hẹp 67,7%, còn 29,7 tỷ đồng. Tổng nợ xấu từ nhóm 3 đến nhóm 5 cuối tháng 9 ở mức 2.452 tỷ đồng, trong khi quỹ dự phòng cho vay khách hàng đạt 1.134,3 tỷ đồng, đủ bù đắp khoảng 46% số nợ xấu.
Sau 9 tháng, BVBank mang về 659 tỷ đồng lãi sau thuế, nhưng riêng quý III con số lùi về 221,8 tỷ đồng từ mức 274,2 tỷ đồng cùng kỳ. Với vốn điều lệ 6.408,2 tỷ đồng cùng mạng lưới 41 chi nhánh và 84 phòng giao dịch, ngân hàng vẫn thuộc nhóm quy mô nhỏ trong hệ thống ngân hàng niêm yết trên HoSE.