Báo cáo tài chính hợp nhất quý III/2026 của Công ty Cổ phần Kinh doanh Khí miền Nam (HNX: PGS), thương hiệu Gas South, ghi nhận doanh thu thuần 1.812,9 tỷ đồng, tăng 21,4% so với cùng kỳ năm 2025. Lợi nhuận gộp của doanh nghiệp đạt 308,1 tỷ đồng, tăng 36%.
Sau khi trừ các khoản chi phí, Khí miền Nam lãi trước thuế 77 tỷ đồng và lãi sau thuế 61,6 tỷ đồng, tăng lần lượt 68,7% và 69,4%. Lũy kế chín tháng đầu năm, doanh nghiệp lãi sau thuế 147,1 tỷ đồng, cao hơn 45,7% so với mức 100,9 tỷ đồng của cùng kỳ.
Trong văn bản giải trình số 769/KMN-TCKT gửi Ủy ban Chứng khoán Nhà nước và Sở Giao dịch Chứng khoán Hà Nội, Khí miền Nam cho rằng căng thẳng tại Trung Đông khiến nguồn khí hóa lỏng nhập khẩu thiếu ổn định. Theo doanh nghiệp, giá khí hóa lỏng tham chiếu (giá CP) tăng từ 590 USD/tấn trong tháng 7 lên 705 USD/tấn vào tháng 10/2026.
Doanh nghiệp cho biết nhờ lợi thế kho bãi và sức chứa, công ty chủ động tìm nguồn hàng nhập khẩu giá cạnh tranh, qua đó nâng biên lợi nhuận gộp mảng khí hóa lỏng từ 14,78% lên 16,68%. Như vậy, theo chính giải trình của Khí miền Nam, động lực tăng lãi chủ yếu đến từ biến động giá và nguồn hàng trên thị trường.
 |
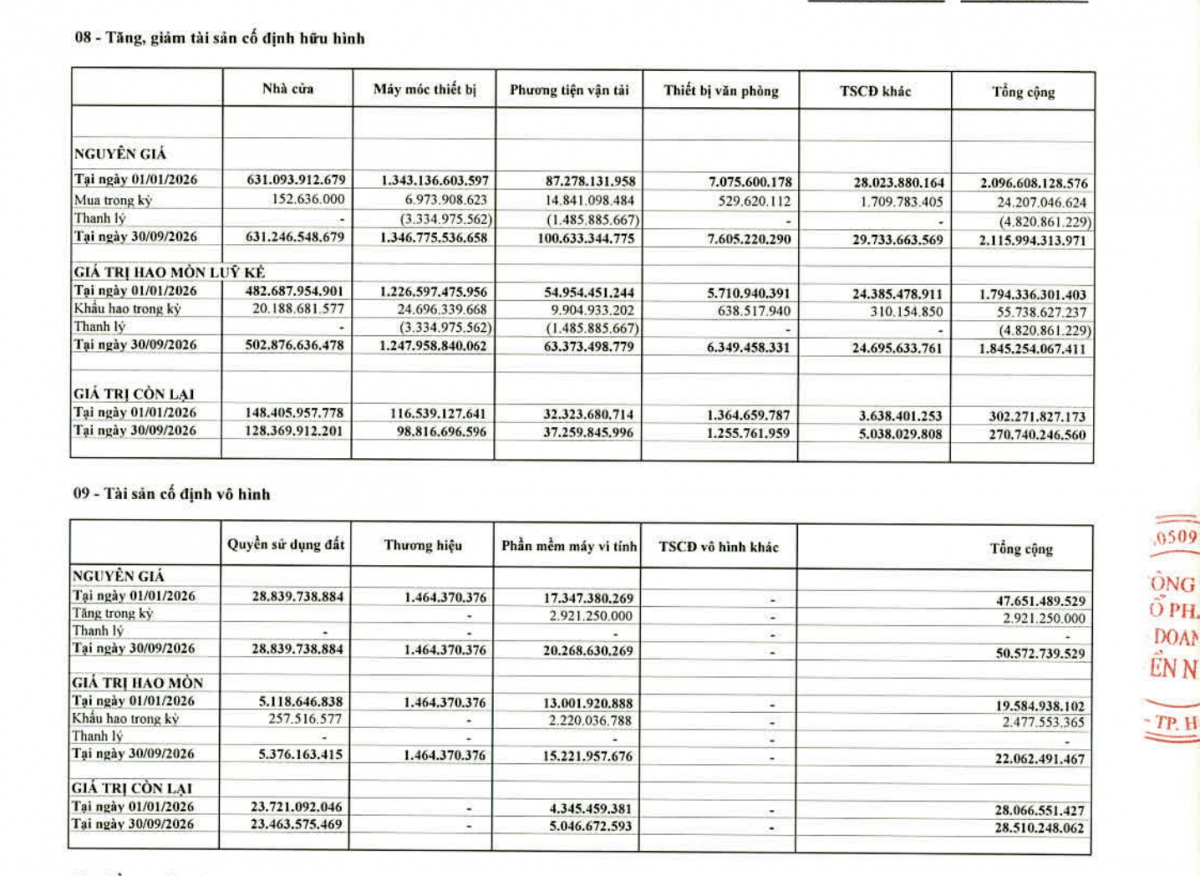
| Thuyết minh báo cáo tài chính quý III/2026 cho thấy máy móc thiết bị của Khí miền Nam đã hao mòn khoảng 92,7%, phần mềm máy tính còn lại 5,05 tỷ đồng. Ảnh chụp BCTC |
Hạ tầng máy móc hao mòn, phần mềm chỉ thêm 2,9 tỷ đồng
Đối chiếu thuyết minh tài sản cố định, nhóm máy móc thiết bị của Khí miền Nam có giá mua ban đầu 1.346,8 tỷ đồng tại ngày 30/9/2026. Phần giá trị đã hao mòn lên tới 1.248 tỷ đồng, tương đương khoảng 92,7%, giá trị còn lại chỉ 98,8 tỷ đồng.
Trong chín tháng, doanh nghiệp mua thêm 6,97 tỷ đồng máy móc thiết bị và thanh lý 3,33 tỷ đồng. Tính chung toàn bộ tài sản cố định hữu hình, phần hao mòn đã chiếm khoảng 87,2% trên tổng giá mua ban đầu 2.116 tỷ đồng.
Ở nhóm tài sản gắn với số hóa, khoản mục phần mềm máy tính có giá mua ban đầu 20,27 tỷ đồng, tăng thêm 2,92 tỷ đồng từ đầu năm. Theo chính sách kế toán, phần mềm trừ dần giá trị trong 3 năm, nên giá trị còn lại cuối quý III chỉ 5,05 tỷ đồng, chưa tới 0,2% tổng tài sản 2.693,9 tỷ đồng.
Dòng tiền của Khí miền Nam đi theo hướng khác. Tiền gửi ngân hàng kỳ hạn trên 3 tháng tăng từ 181 tỷ đồng đầu năm lên 660,3 tỷ đồng, rải tại VietinBank, BIDV, PVcomBank, MB và Agribank. Báo cáo lưu chuyển tiền tệ ghi nhận 520,3 tỷ đồng chi cho các khoản cho vay và công cụ nợ, còn tiền chi mua sắm, xây dựng tài sản cố định ở mức 35,4 tỷ đồng.
Một cách lý giải là doanh nghiệp ưu tiên giữ tiền nhàn rỗi để hưởng lãi, khớp với giải trình lợi nhuận hoạt động tài chính quý III tăng 143%, tương ứng 4,8 tỷ đồng. Cùng lúc, khoản chi phí phải trả cho kiểm định, bảo dưỡng, sửa chữa tăng từ 2,25 tỷ đồng đầu năm lên 40,36 tỷ đồng, có thể liên quan đến tuổi đời cao của hệ thống máy móc.
Tài sản dài hạn lớn nhất của Khí miền Nam là chi phí vỏ bình gas chờ phân bổ, đạt 412,9 tỷ đồng, chiếm khoảng 15,3% tổng tài sản. Với khối tài sản phân tán theo hệ thống phân phối như vậy, năng lực quản lý bằng dữ liệu và tự động hóa kho trạm thường là yếu tố chi phối chi phí vận hành của doanh nghiệp ngành khí.
Chi phí quản lý tăng hơn 50%, thuyết minh hé lộ điểm chưa khớp
 |
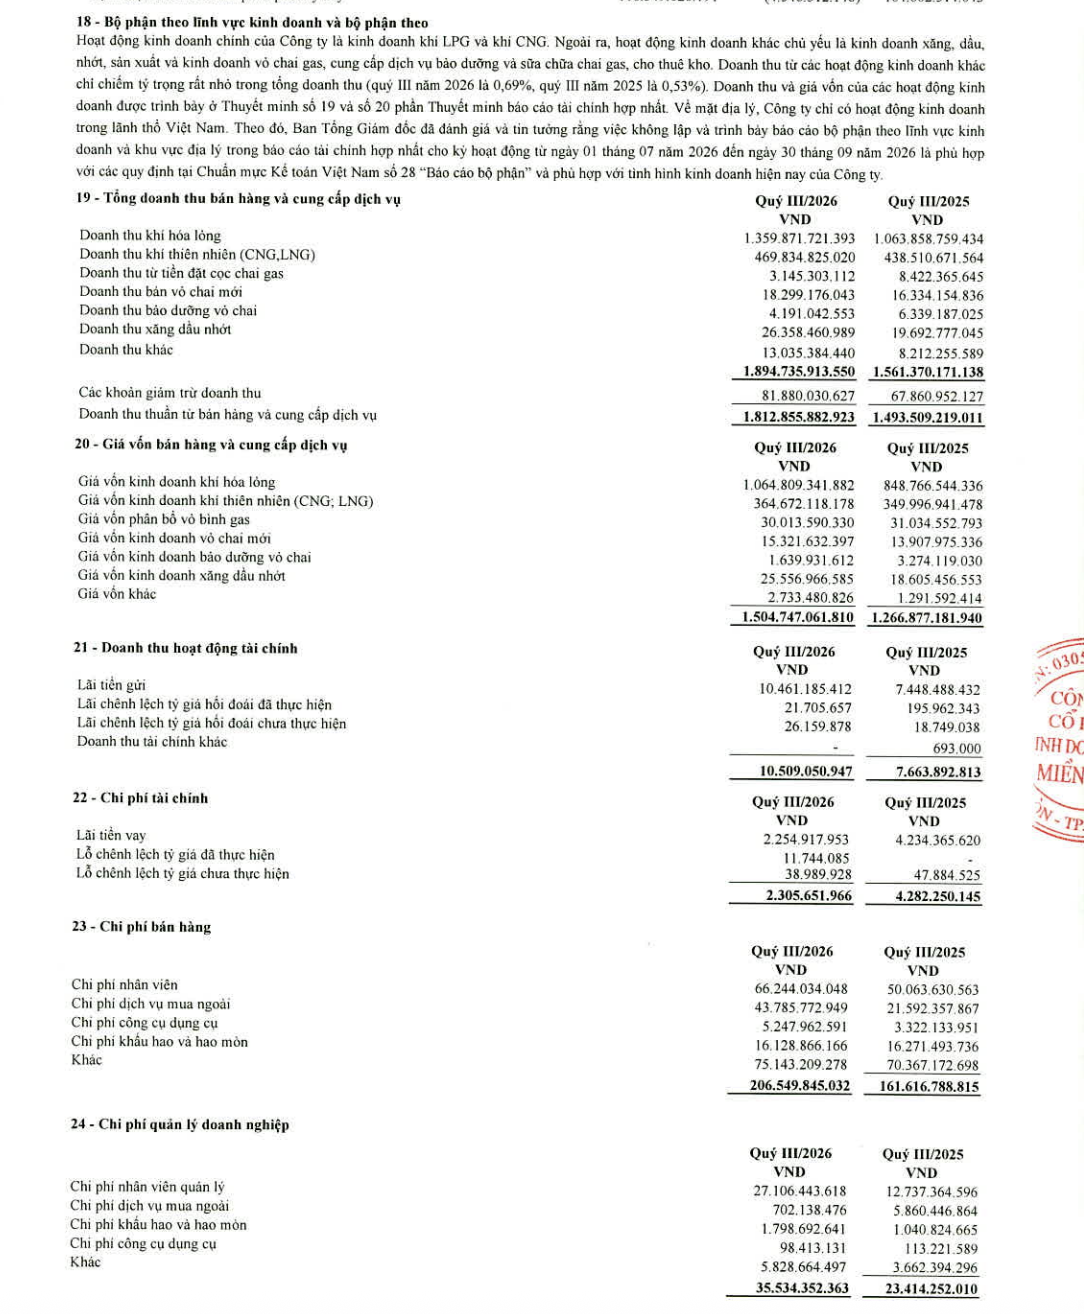
| Khí miền Nam không lập báo cáo theo mảng kinh doanh dù doanh thu khí thiên nhiên quý III đạt 469,8 tỷ đồng; chi phí nhân viên quản lý tăng lên 27,1 tỷ đồng. Ảnh chụp BCTC |
Cùng chiều với doanh thu, chi phí quản lý doanh nghiệp quý III tăng 51,8% lên 35,5 tỷ đồng. Riêng chi phí nhân viên quản lý tăng từ 12,7 tỷ đồng lên 27,1 tỷ đồng, gấp hơn 2,1 lần. Chi phí bán hàng đạt 206,5 tỷ đồng, trong đó dịch vụ thuê ngoài tăng từ 21,6 tỷ đồng lên 43,8 tỷ đồng.
Khoản phải thu khách hàng của Khí miền Nam lên 653,7 tỷ đồng, tăng 23,8% so với đầu năm. Doanh nghiệp đang để riêng 52,45 tỷ đồng dự phòng nợ khó đòi, gồm 22,9 tỷ đồng với Công ty TNHH Gạch Granite Đồng Nai và 4,95 tỷ đồng với Công ty Cổ phần Tập đoàn Thép Nguyễn Minh, gần gấp đôi mức 2,4 tỷ đồng đầu năm.
Tại thuyết minh số 18, Ban Tổng Giám đốc đánh giá việc không lập báo cáo theo từng mảng kinh doanh là phù hợp với Chuẩn mực kế toán Việt Nam số 28, vì mảng ngoài khí chỉ chiếm 0,69% doanh thu. Chuẩn mực trên xác định một bộ phận cần báo cáo riêng khi doanh thu đạt từ 10% tổng doanh thu trở lên. Nếu xem khí hóa lỏng và khí thiên nhiên là hai bộ phận riêng, doanh thu khí thiên nhiên quý III đạt 469,8 tỷ đồng, tương đương khoảng 24,8% tổng doanh thu bán hàng.
Một số chi tiết khác cho thấy độ khớp số liệu chưa trọn vẹn. Dòng tổng phải thu khách hàng tại thuyết minh số 02 ghi 653,81 tỷ đồng, cao hơn 133 triệu đồng so với bảng cân đối, đúng bằng khoản phải thu PV Gas liệt kê riêng. Thuyết minh số 17 cũng cho biết doanh nghiệp đã phân loại lại 4,55 tỷ đồng lợi nhuận chưa phân phối của năm 2025.
Khi tính thuế thu nhập doanh nghiệp quý III, báo cáo ghi nhận khoản điều chỉnh giảm lợi nhuận 12,44 tỷ đồng, cùng kỳ năm trước không phát sinh. Ở phía nguồn hàng, Khí miền Nam mua của cổ đông lớn PV Gas 444,3 tỷ đồng trong quý và còn nợ PV Gas 406,7 tỷ đồng, gần một nửa tổng nợ phải trả người bán 842,9 tỷ đồng.
Số liệu quý III cho thấy lợi nhuận của Khí miền Nam bật tăng nhờ giá và nguồn hàng, trong khi phần đầu tư cho hạ tầng số và máy móc vẫn mỏng. Sau chín tháng, doanh nghiệp chi 520,3 tỷ đồng cho tiền gửi và công cụ nợ, gấp gần 15 lần mức 35,4 tỷ đồng dành cho mua sắm, xây dựng tài sản cố định. Khối vỏ bình gas 412,9 tỷ đồng vẫn là hạng mục lớn nhất trong 941,2 tỷ đồng tài sản dài hạn của doanh nghiệp phân phối khí có PV Gas nắm 35,26% vốn.