AEON Hải Dương chính thức khai trương
Thị trường
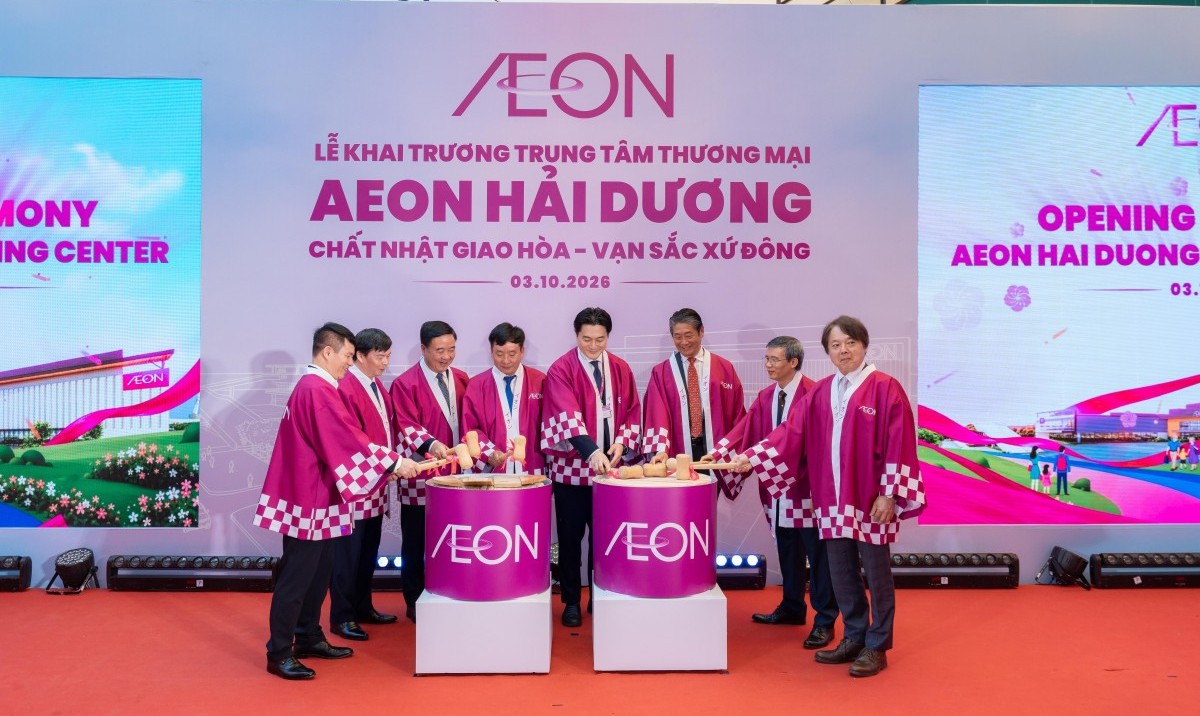
AEON Hải Dương chính thức khai trương Ngày 3/10, AEON Việt Nam chính thức khai trương Trung tâm Thương mại AEON Hải Dương tại phường Thạch Khôi, thành phố Hải Phòng.

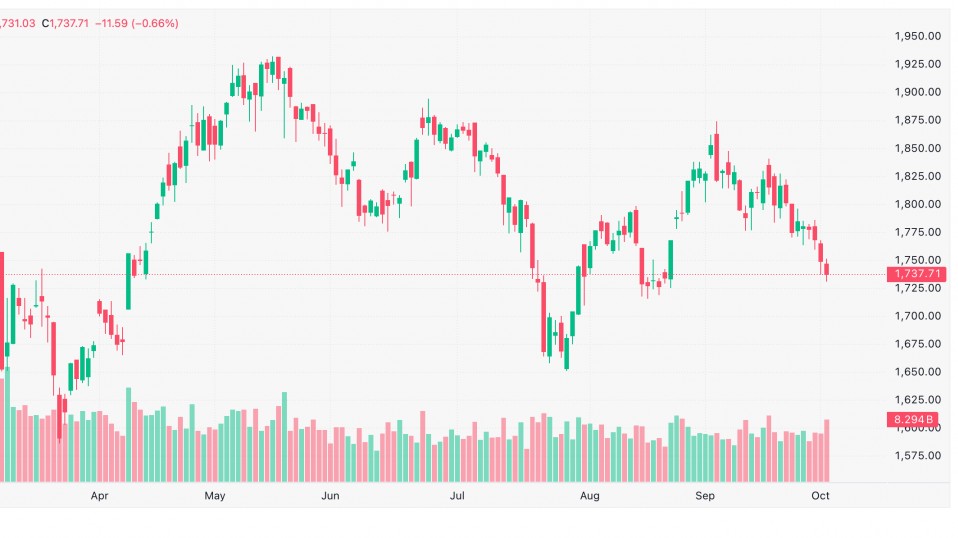
Thị trường chứng khoán Việt Nam trải qua tuần giao dịch 28/9-2/10 kém tích cực khi VN-Index giảm trong cả 5 phiên. Từ mức 1.785,11 điểm cuối tuần trước, chỉ số lần lượt lùi về 1.780,68 điểm ngày 28/9, 1.777,73 điểm ngày 29/9, 1.768,62 điểm ngày 30/9, 1.749,30 điểm ngày 1/10 và kết tuần tại 1.737,71 điểm. Như vậy, VN-Index mất 47,40 điểm, tương ứng 2,66%, đánh dấu tuần giảm thứ hai liên tiếp.
Diễn biến cho thấy lực bán tăng dần về cuối tuần. Phiên 1/10, VN-Index mất 19,32 điểm khi nhóm bất động sản và ngân hàng vốn hóa lớn chịu áp lực mạnh. Đến phiên 2/10, chỉ số giảm thêm 11,59 điểm dù xuất hiện lực cầu bắt đáy trong phiên. Mức thấp nhất trong tuần được ghi nhận quanh 1.728 điểm, trước khi chỉ số thu hẹp một phần đà giảm vào cuối phiên cuối tuần.
Thanh khoản vẫn ở trạng thái thận trọng. Giá trị khớp lệnh bình quân trên HOSE đạt khoảng 11.900 tỷ đồng mỗi phiên, giảm khoảng 2,9% so với tuần trước. Riêng phiên 2/10, giá trị khớp lệnh tăng lên khoảng 14.474 tỷ đồng, cho thấy dòng tiền bắt đáy xuất hiện khi chỉ số lùi về vùng hỗ trợ, nhưng chưa đủ để đảo chiều xu hướng ngắn hạn.
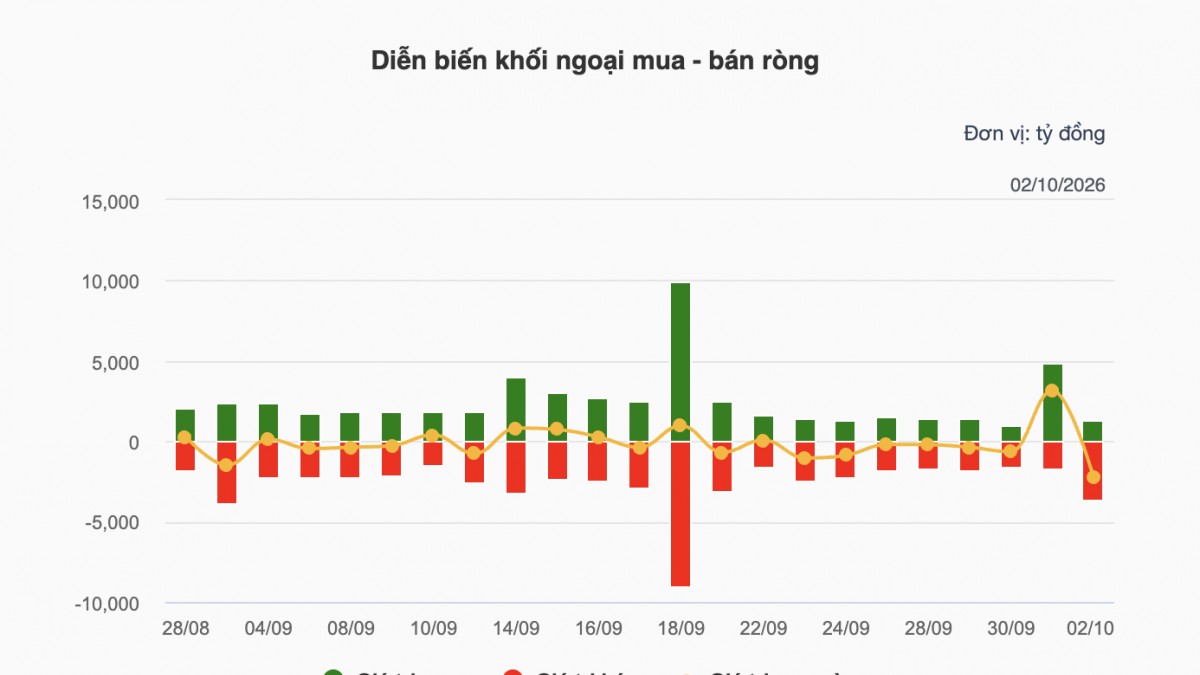
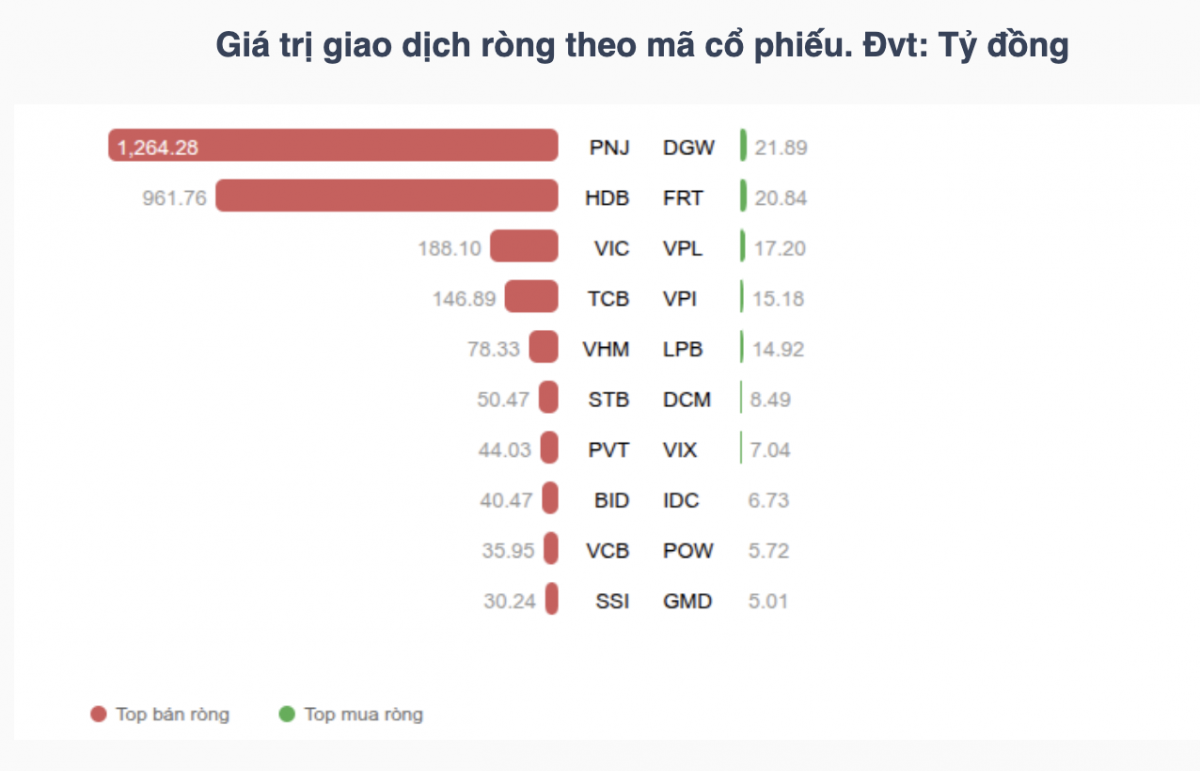
Khối ngoại tiếp tục là lực cản lớn. Tổng giá trị bán ròng trên HOSE trong tuần vào khoảng 4,95 nghìn tỷ đồng. Áp lực đặc biệt mạnh ở phiên 2/10 với hơn 3,28 nghìn tỷ đồng bán ròng, tập trung tại PNJ, HDB, VIC, TCB và VHM. PNJ trở thành điểm nóng khi giảm sàn 5 phiên liên tiếp, tác động mạnh đến tâm lý thị trường.
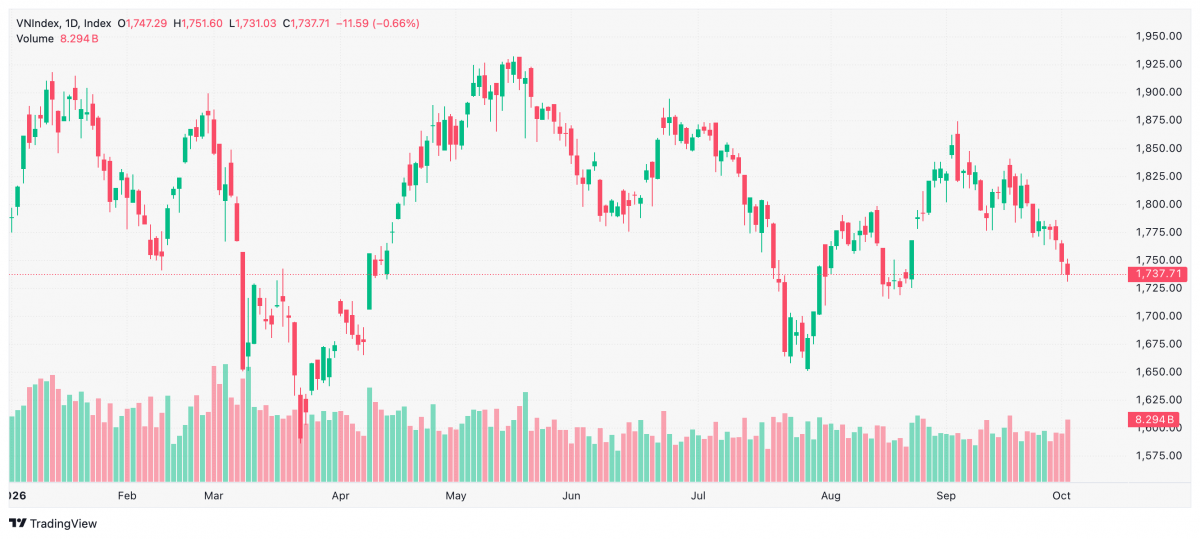 |
| Biểu đồ chứng khoán VN-Index phiên 02/10 |
Nhóm tài chính ngân hàng phân hóa rõ. CTG kết tuần ở 29.750 đồng/cổ phiếu, giảm khoảng 1,33% so với cuối tuần trước. Ngược lại, HDB tăng khoảng 2,34% lên 28.450 đồng, bất chấp chịu áp lực bán ròng mạnh của nhà đầu tư nước ngoài trong phiên cuối tuần. Một số cổ phiếu ngân hàng vốn hóa lớn như TCB, LPB, BID và STB nhiều thời điểm tạo sức ép đáng kể lên chỉ số, đặc biệt trong các phiên 1-2/10.
Cổ phiếu chứng khoán là một trong những nhóm giảm mạnh nhất tuần. SSI giảm từ 20.700 đồng xuống 19.700 đồng, tương ứng khoảng 4,83%. VIX giảm khoảng 6,72%, từ 12.650 đồng xuống 11.800 đồng. Diễn biến này phản ánh sự suy yếu của kỳ vọng ngắn hạn khi thanh khoản thị trường giảm và VN-Index liên tục đánh mất các vùng hỗ trợ kỹ thuật.
Bất động sản cũng chịu áp lực nhưng mức độ phân hóa lớn. VIC kết tuần tại 224.000 đồng, giảm khoảng 3,45% so với cuối tuần trước; riêng phiên 2/10 cổ phiếu hồi 1,82% và đóng góp tích cực cho VN-Index. VHM giảm khoảng 1,74% xuống 67.900 đồng. Nhóm bất động sản nhìn chung vẫn nhạy cảm với biến động của dòng tiền và diễn biến của các cổ phiếu vốn hóa lớn.
 |
Ở nhóm công nghệ, FPT giảm liên tục trong 5 phiên, từ 64.700 đồng xuống 62.100 đồng, tương ứng giảm khoảng 4,02%. Cổ phiếu viễn thông FOX cũng giảm khoảng 4,62%, từ 62.800 đồng xuống 59.900 đồng. Diễn biến này phù hợp với xu hướng điều chỉnh chung của nhóm công nghệ và viễn thông trong tuần, khi dòng tiền ưu tiên phòng thủ hơn là các cổ phiếu đã có giai đoạn tăng dài.
Nhóm logistics có trạng thái ổn định hơn. GMD kết tuần tại 77.600 đồng, tăng nhẹ khoảng 0,26% so với cuối tuần trước. VTP giảm khoảng 1,70% xuống 51.900 đồng sau nhịp tăng mạnh trước đó. Dữ liệu kinh tế 9 tháng cho thấy vận tải hàng hóa tiếp tục tăng trưởng cao, là yếu tố nền tảng tích cực cho nhóm cảng biển, vận tải và logistics, dù diễn biến giá cổ phiếu ngắn hạn vẫn phụ thuộc nhiều vào dòng tiền.
Bán lẻ ghi nhận sự phân hóa rất mạnh. MWG đóng cửa ngày 2/10 ở 73.200 đồng, giảm nhẹ khoảng 0,27% trong tuần và giữ trạng thái ổn định hơn thị trường chung. Trái lại, PNJ chịu áp lực bán đặc biệt mạnh và giảm sàn liên tiếp. Điều này cho thấy dòng tiền đang đánh giá ngày càng kỹ câu chuyện riêng của từng doanh nghiệp thay vì mua theo nhóm ngành.
Ở nhóm điện, POW tăng khoảng 2,01% trong tuần lên 12.700 đồng, là một trong số ít mã lớn có diễn biến tích cực. Trong khi đó, DHG của nhóm y tế giảm nhẹ khoảng 0,78% xuống 89.400 đồng, cho thấy tính phòng thủ tương đối của cổ phiếu dược trong bối cảnh thị trường điều chỉnh mạnh.
Nhìn chung, tuần 28/9-2/10 cho thấy trạng thái rủi ro ngắn hạn tăng lên khi VN-Index giảm cả 5 phiên, thanh khoản chưa cải thiện bền vững và áp lực bán ròng của khối ngoại tăng mạnh. Tuy nhiên, sự xuất hiện của lực cầu bắt đáy quanh vùng 1.730 điểm cùng diễn biến tích cực ở một số mã ngân hàng, điện và logistics cho thấy thị trường vẫn tồn tại các điểm cân bằng cục bộ.