Applied Materials lập kỷ lục doanh thu quý 10,41 tỷ USD
Kinh doanh
Doanh thu quý IV tài chính 2026 của Applied Materials tăng 53% lên 10,41 tỷ USD, trong khi lợi nhuận ròng tăng 43% so với cùng kỳ.


 Nợ vay POW vượt 38.000 tỷ đồng, chi phí lãi vay gấp 3,6 lần cùng kỳ |
 PV Power nâng mục tiêu lợi nhuận năm 2026 lên 4.973 tỷ đồng |
 Petrolimex lãi quý III tăng 93% sao dòng tiền vẫn âm 2.488 tỷ? |
Báo cáo tài chính hợp nhất quý III/2026 của Tổng công ty Điện lực Dầu khí Việt Nam (PV Power, HoSE: POW) ghi nhận doanh thu thuần quý đạt 16.772 tỷ đồng, gấp 2,1 lần cùng kỳ. Lợi nhuận quý III của PV Power sau thuế đạt 2.073 tỷ đồng, tăng 118,6%, trong đó phần thuộc cổ đông công ty mẹ là 1.860 tỷ đồng.
Ở chiều ngược lại, khoản phải thu của Công ty Mua bán điện (EPTC/EVN) tại ngày 30/9 lên 23.880 tỷ đồng, tăng 69,9% so với đầu năm và tương đương gần 22% tổng tài sản. Dòng tiền thuần từ hoạt động kinh doanh 9 tháng của PV Power chỉ còn 2.739 tỷ đồng, giảm 19,8% dù lợi nhuận trước thuế gấp hơn ba lần cùng kỳ.
Một cách lý giải là phần lớn lợi nhuận quý III của PV Power vẫn nằm ở khoản tiền điện chưa thu về, và doanh nghiệp đã phải vay thêm để bù nhu cầu vốn lưu động.
Lũy kế 9 tháng, doanh thu thuần của PV Power đạt 49.406 tỷ đồng, tăng 94,5%. Doanh thu bán điện chiếm 99,2%, đến từ bảy nhà máy đã phát điện thương mại gồm Cà Mau 1 và 2, Nhơn Trạch 1 và 2, Vũng Áng 1, Hủa Na và Đakđrinh.
Biên lợi nhuận gộp 9 tháng của PV Power lên 17,6%, cao hơn mức 12,9% cùng kỳ. Lợi nhuận sau thuế lũy kế đạt 6.899 tỷ đồng, gấp 3,16 lần, lãi cơ bản trên mỗi cổ phiếu lên 2.097 đồng từ mức 793 đồng.
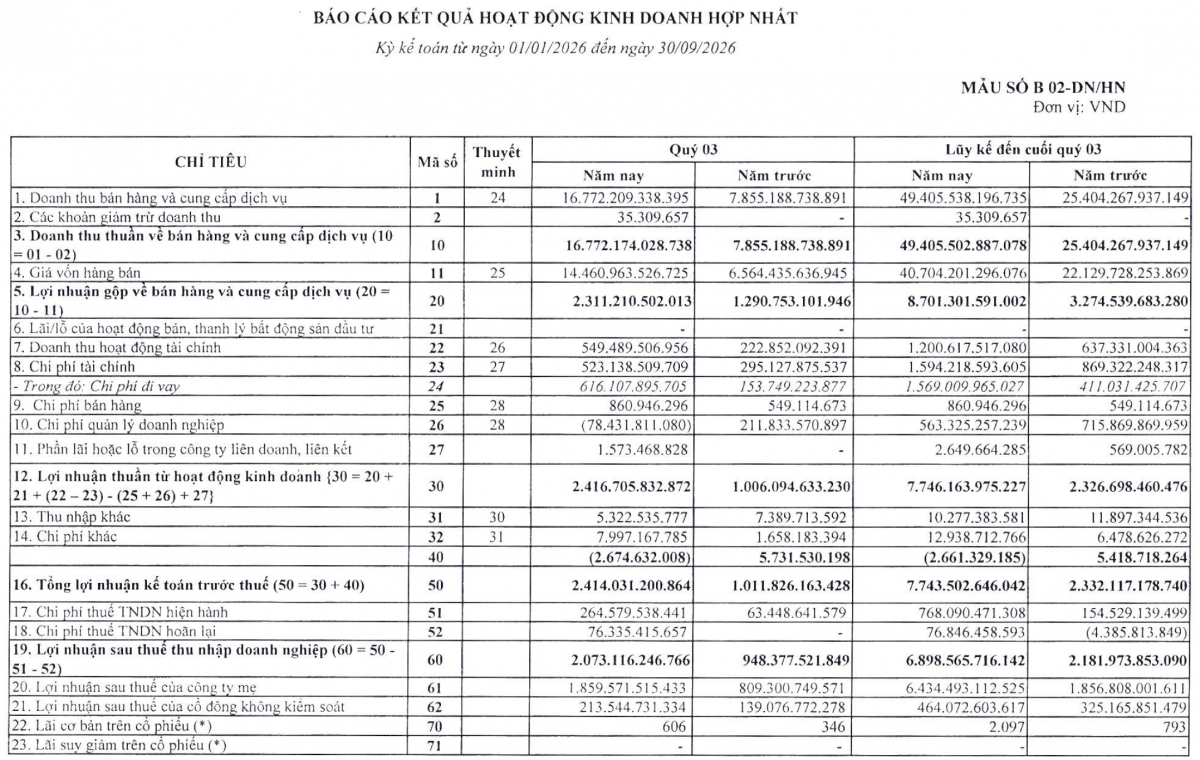 |
| Báo cáo kết quả kinh doanh hợp nhất của PV Power ghi nhận lợi nhuận sau thuế quý III đạt 2.073 tỷ đồng, lũy kế 9 tháng đạt 6.899 tỷ đồng. Nguồn: BCTC hợp nhất quý III/2026 của PV Power. |
Báo cáo cũng hé lộ dòng vốn đổ vào hạ tầng phát điện. Chi phí xây dựng dở dang của dự án Nhà máy điện Nhơn Trạch 3 và 4 tăng từ 41 tỷ đồng lên 947 tỷ đồng, đồng thời khoản bảo hiểm vận hành của PV Power đã bao gồm nhà máy điện Nhơn Trạch 3 và Nhơn Trạch 4.
Hợp đồng bảo trì dài hạn tại Nhơn Trạch 2 có thời hạn 11,7 năm hoặc 200.000 giờ vận hành tương đương (EOH), chi phí phân bổ theo số giờ EOH thực tế phát sinh. Tại ngày 30/9, chi phí dở dang cho trung tu tổ máy 1 Vũng Áng 1 của PV Power ở mức 211 tỷ đồng, đại tu Cà Mau 2 ở mức 136 tỷ đồng.
Ở mảng số hóa, nguyên giá phần mềm của PV Power tăng từ 94,8 tỷ đồng lên 130,2 tỷ đồng nhờ khoản mua mới 35,4 tỷ đồng. Giá trị còn lại của phần mềm gấp 2,1 lần đầu năm, đạt 49,4 tỷ đồng, còn quỹ phát triển khoa học và công nghệ giảm từ 110,4 tỷ đồng xuống 104,3 tỷ đồng.
Doanh thu tài chính 9 tháng đạt 1.201 tỷ đồng, tăng 88%, chủ yếu từ lãi tiền gửi và cho vay. Tiền và tiền gửi có kỳ hạn cuối quý đạt khoảng 30.158 tỷ đồng.
Tổng phải thu khách hàng của PV Power đạt 23.964 tỷ đồng, riêng EPTC chiếm 99,6%. Báo cáo lưu chuyển tiền tệ ghi nhận biến động các khoản phải thu đã giữ lại 10.695 tỷ đồng dòng tiền trong 9 tháng, trong khi cùng kỳ năm trước khoản mục ấy giải phóng 1.454 tỷ đồng.
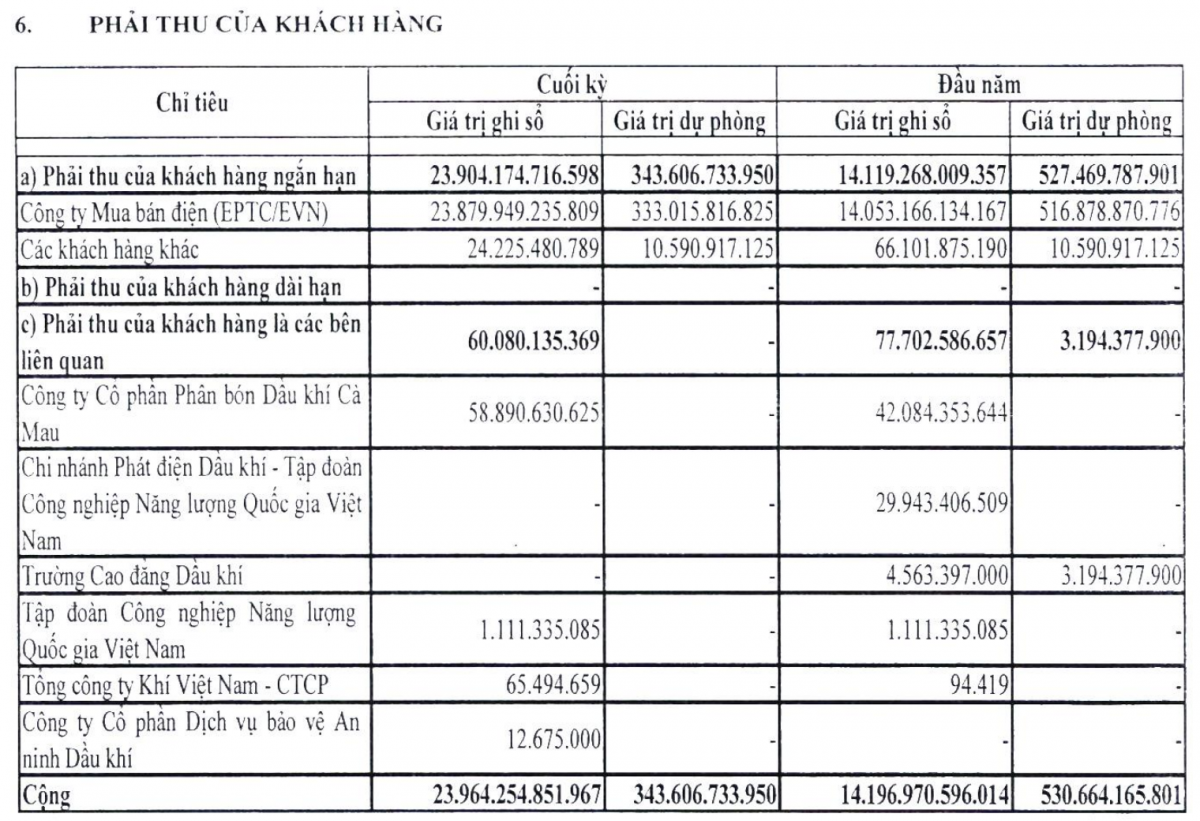 |
| Khoản phải thu Công ty Mua bán điện (EPTC/EVN) của PV Power tăng từ 14.053 tỷ đồng đầu năm lên 23.880 tỷ đồng tại ngày 30/9/2026. Nguồn: BCTC hợp nhất quý III/2026 của PV Power. |
Thuyết minh nợ xấu liệt kê EPTC với giá trị gốc 699,5 tỷ đồng, dự phòng 333 tỷ đồng, giảm từ mức 516,9 tỷ đồng đầu năm. Chi phí dự phòng trong chi phí quản lý 9 tháng âm 187 tỷ đồng, riêng quý III chi phí quản lý doanh nghiệp âm 78,4 tỷ đồng. Khoản âm ấy có thể liên quan đến việc lợi nhuận sau thuế quý III tăng 118,6%, nhanh hơn mức tăng 79% của lợi nhuận gộp.
Nợ vay và thuê tài chính ngắn hạn của PV Power lên 19.438 tỷ đồng, tăng 72,8% so với đầu năm, trong đó vay ngắn hạn ngân hàng tăng 85,7%, lên 17.391 tỷ đồng. Tổng nợ vay ngắn và dài hạn đạt 37.525 tỷ đồng, tăng 29,9%.
Chi phí lãi vay 9 tháng của PV Power đạt 1.569 tỷ đồng, gấp 3,8 lần cùng kỳ. Riêng quý III, lãi vay lên 616 tỷ đồng, gấp 4 lần quý III năm trước và vượt doanh thu tài chính cùng quý ở mức 549 tỷ đồng.
Ở phía nhà cung cấp, khoản phải trả Tổng công ty Khí Việt Nam cho tiền khí sản xuất điện tăng từ 4.691 tỷ đồng lên 9.597 tỷ đồng. Chi phí khấu hao tài sản cố định 9 tháng đạt 2.915 tỷ đồng, tăng 36,7%, còn dự phòng bảo trì, sửa chữa các nhà máy giữ ở mức 3.505 tỷ đồng.
Lợi nhuận trước thuế 9 tháng của PV Power đạt 7.744 tỷ đồng, còn dòng tiền thuần từ hoạt động kinh doanh dừng ở 2.739 tỷ đồng. Với tổng tài sản 108.974 tỷ đồng và 99% doanh thu đến từ bán điện, tiến độ thanh toán của bên mua điện gắn trực tiếp với dòng tiền của một nhà phát điện có bảy nhà máy đã phát điện thương mại.