Cổ phiếu trụ gây áp lực, thanh khoản tiếp tục thấp
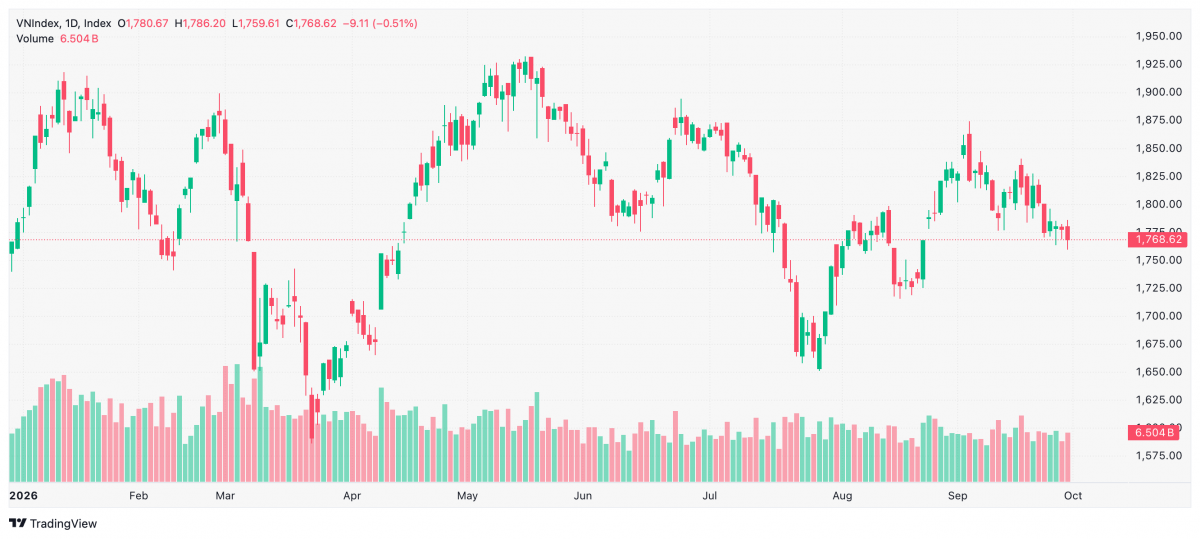
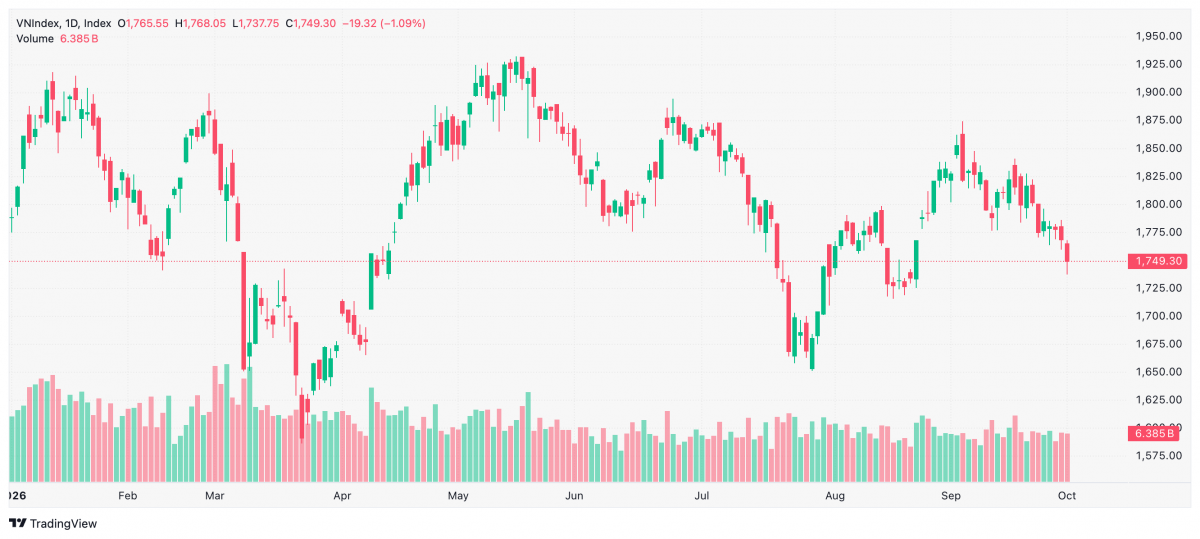
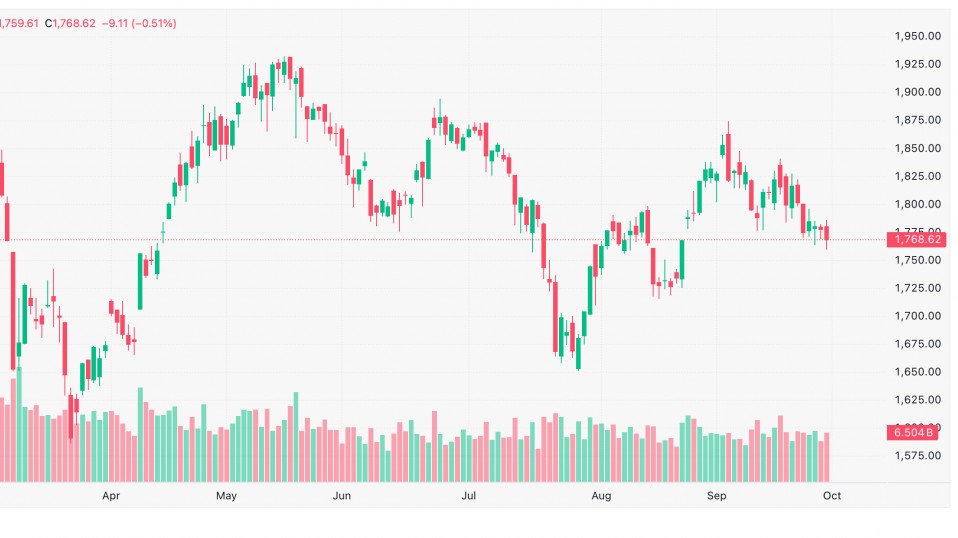
Thị trường chứng khoán Việt Nam mở đầu tháng 10 trong trạng thái thận trọng. VN-Index duy trì sắc đỏ phần lớn thời gian giao dịch và chịu sức ép rõ hơn trong phiên chiều khi nhiều cổ phiếu vốn hóa lớn suy yếu. Chốt phiên 01/10/2026, VN-Index giảm 19,32 điểm, tương đương 1,09%, xuống 1.749,30 điểm. VN30-Index giảm 16,24 điểm, tương đương 0,85%, còn 1.890,57 điểm. HNX-Index mất 2,98 điểm, xuống 268,66 điểm, trong khi UPCoM-Index đi ngược xu hướng khi tăng nhẹ 0,21 điểm lên 126,52 điểm.
Khối lượng giao dịch trên HOSE đạt khoảng 638,45 triệu cổ phiếu, tổng giá trị giao dịch khoảng 15,35 nghìn tỷ đồng. Riêng giá trị khớp lệnh trên HOSE chỉ quanh 11,3 nghìn tỷ đồng, cho thấy dòng tiền vẫn ở trạng thái dè dặt. Khối lượng khớp lệnh HOSE giảm khoảng 10,9% so với phiên trước, trong khi HNX ghi nhận hơn 39 triệu cổ phiếu khớp lệnh, tăng khoảng 9,1%.
 |
| Biểu đồ chứng khoán VN-Index phiên 1/10 |
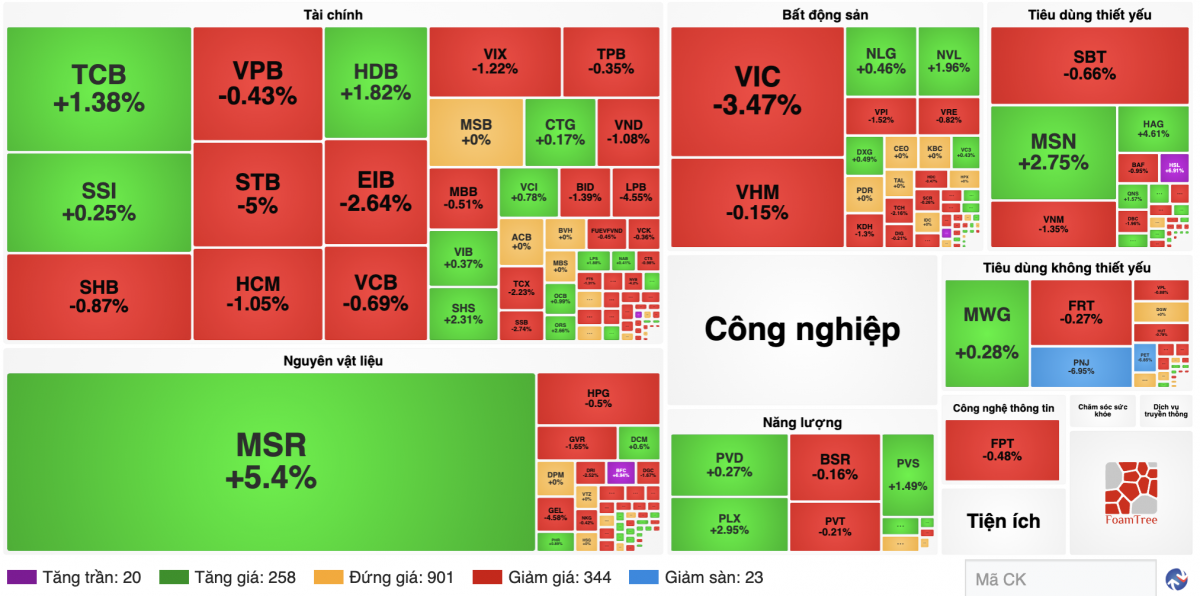
Sức ép lớn nhất lên VN-Index đến từ nhóm cổ phiếu trụ. VIC giảm 3,47% và riêng mã này lấy đi hơn 12 điểm của chỉ số. Trong rổ VN30, STB giảm 5%, LPB giảm 4,55%, BID giảm 1,39% và GVR giảm 1,65%. Ở chiều ngược lại, một số cổ phiếu ngân hàng và tiêu dùng giữ được sắc xanh như HDB tăng 1,82%, TCB tăng 1,38% và MSN tăng 2,75%. Diễn biến này cho thấy chỉ số giảm mạnh nhưng mức độ suy yếu không hoàn toàn đồng đều giữa các cổ phiếu vốn hóa lớn.
Độ rộng thị trường trên HOSE nghiêng về phía giảm với 177 mã giảm và 110 mã tăng. Đáng chú ý, số cổ phiếu giảm trên 1% tăng lên đáng kể trong phiên chiều, phản ánh áp lực hạ giá lan rộng hơn thay vì chỉ tập trung ở một vài mã trụ. Tuy nhiên, thanh khoản chưa tăng tương xứng với mức giảm của chỉ số. Đây là tín hiệu cho thấy lực cầu bắt đáy vẫn thận trọng, trong khi bên bán sẵn sàng hạ giá ở một số nhóm cổ phiếu đã suy yếu nhiều phiên.
Dòng tiền phân hóa giữa các nhóm ngành
Nhóm tài chính tiếp tục tạo sức ép lên thị trường. Ngoài STB và LPB giảm sâu, SHB giảm 0,87%, EIB giảm 2,64%, VIX giảm 1,22%, VND giảm 1,08%, HCM giảm 1,05% và SSB giảm 2,74%. Dù vậy, TCB và HDB tăng hơn 1% cho thấy dòng tiền chưa rút hoàn toàn khỏi nhóm ngân hàng. Ở nhóm chứng khoán, sự suy yếu của VIX, VND, HCM và FTS phản ánh tác động trực tiếp của thanh khoản thấp đến kỳ vọng doanh thu môi giới và cho vay giao dịch ký quỹ trong ngắn hạn.
 |
| Nguồn finance.vietstock |
Bất động sản là nhóm giảm mạnh nhất trong các nhóm ngành lớn, mất khoảng 2,24%. Áp lực chủ yếu đến từ VIC, VRE giảm 0,82%, VPI giảm 1,52%, KDH giảm 1,30% và TCH giảm 2,16%. Tuy nhiên, vẫn có một số điểm sáng riêng lẻ như NVL tăng gần 2%, NLG tăng khoảng 0,46% và DXG nhích gần 0,5%. Diễn biến trái chiều cho thấy dòng tiền đang chọn lọc hơn theo từng câu chuyện doanh nghiệp thay vì giao dịch đồng thuận cả nhóm.
Nhóm công nghệ và điện tử viễn thông biến động không lớn. FPT giảm khoảng 0,48%, trong khi DGW đóng cửa quanh tham chiếu. VTP tăng khoảng 1,53%, qua đó trở thành một trong những mã có diễn biến tích cực hơn trong nhóm hạ tầng số và dịch vụ chuyển phát. Ở nhóm bán lẻ, MWG giữ được mức tăng nhẹ khoảng 0,28%, trong khi FRT giảm khoảng 0,27%.
Nhóm hậu cần, cảng biển phân hóa. GMD tăng khoảng 0,51%, VSC đứng giá, trong khi HAH giảm khoảng 1,34% và PVT giảm nhẹ. Nhóm điện cũng chưa tạo được lực đỡ đáng kể cho chỉ số khi POW giảm khoảng 0,77%, NT2 giảm khoảng 0,68%, REE đóng cửa quanh tham chiếu. Trái lại, chăm sóc sức khỏe là điểm sáng với chỉ số ngành tăng khoảng 0,8%. DCL tăng hết biên độ, DHT tăng 5,44%, DBD tăng 2,52% và DTP tăng 1,85%.
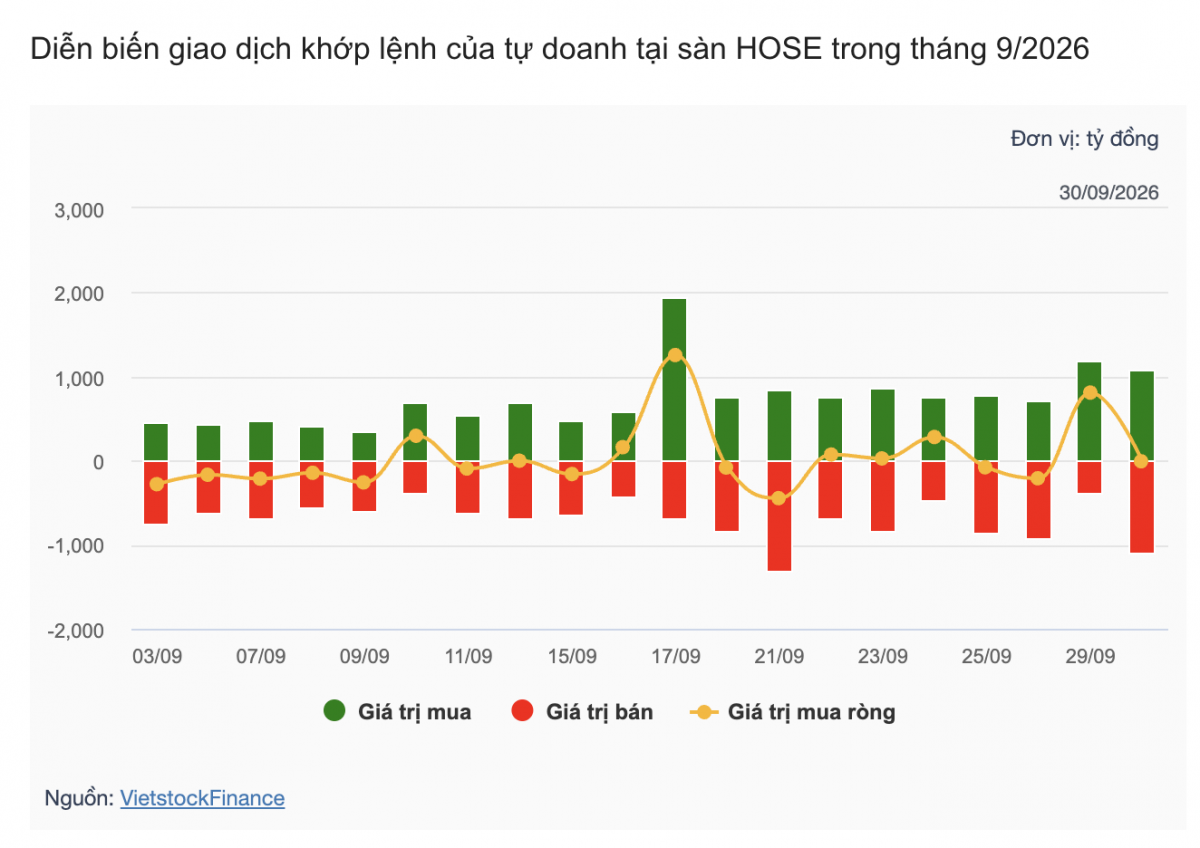
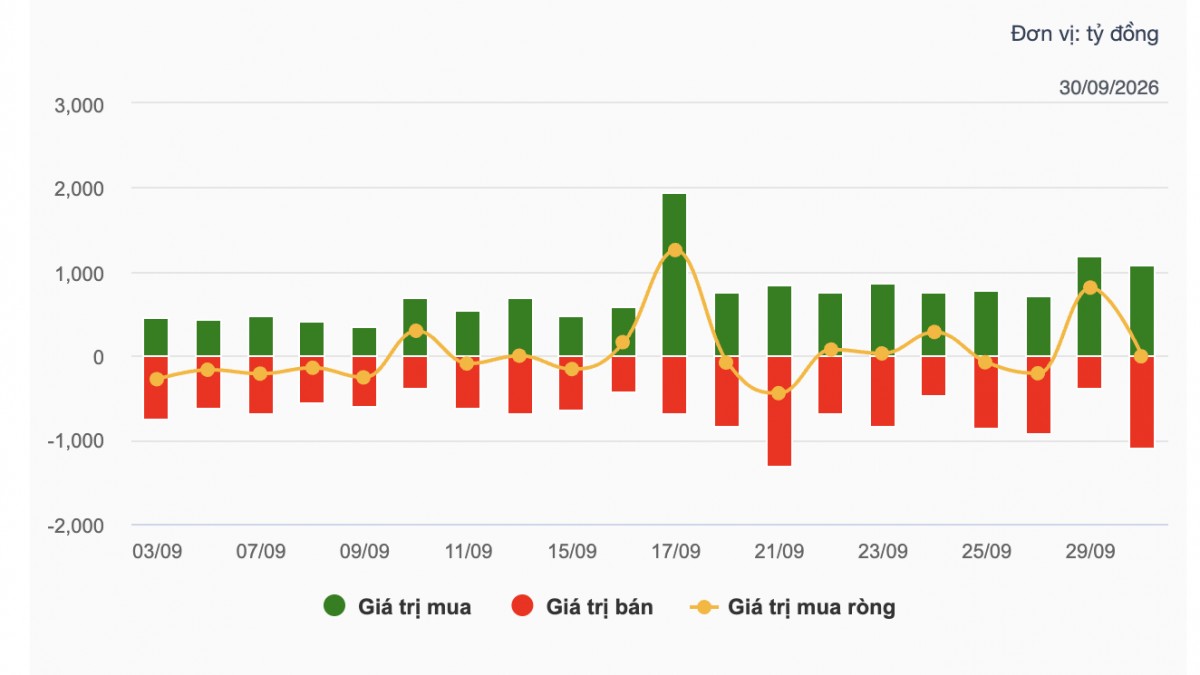
Giao dịch của nhà đầu tư nước ngoài cần được nhìn tách biệt giữa khớp lệnh và thỏa thuận. Trên HOSE, khối ngoại vẫn bán ròng nhẹ, khoảng 60 đến 80 tỷ đồng tùy cách tổng hợp dữ liệu cuối phiên. SBT, VHM, HDB, PLX và MSN nằm trong nhóm được mua ròng đáng kể, trong khi TCB, MSB, VNM, PNJ và STB chịu áp lực bán. Trên UPCoM, khối ngoại mua ròng hơn 3.100 tỷ đồng, chủ yếu do giao dịch thỏa thuận quy mô lớn tại MSR. Vì vậy, con số mua ròng toàn thị trường không phản ánh đầy đủ xu hướng dòng vốn ngoại trong giao dịch thông thường.
Về kỹ thuật, VN-Index đã có phiên giảm thứ tư liên tiếp và lùi về vùng đáy cũ tháng 8, tương ứng khu vực 1.715–1.750 điểm. Chỉ số đang bám sát dải dưới Bollinger Bands, còn MACD tiếp tục suy yếu sau khi xuống dưới ngưỡng 0. Điểm tích cực là Stochastic Oscillator đã đi sâu vào vùng quá bán và có dấu hiệu chững lại, mở ra khả năng xuất hiện nhịp hồi kỹ thuật nếu lực cầu cải thiện trong các phiên tới.
Phiên 01/10 cho thấy thị trường vẫn trong giai đoạn tìm điểm cân bằng mới. Việc VN-Index mất mốc 1.750 điểm đi kèm thanh khoản thấp khiến tín hiệu phục hồi chưa đủ thuyết phục. Trong ngắn hạn, diễn biến của nhóm ngân hàng, bất động sản và các cổ phiếu vốn hóa lớn sẽ tiếp tục quyết định khả năng giữ vùng hỗ trợ, trong khi các nhóm có sức mạnh tương đối tốt hơn như y tế, một số cổ phiếu bán lẻ, hậu cần và công nghệ có thể duy trì trạng thái phân hóa tích cực.